对新的三个董事会上“”协议交易的混乱看法
电脑杂谈 发布时间:2020-07-04 12:19:35 来源:网络整理
《长江商报》东海证券614宗异常交易低于正常价格,低价向自然人股东转让股份可以避税
□记者郑伟
与新三板“赚钱人”的名字相比,东海证券最为抢眼. 恐怕其在2015年的1038次异常交易.
《长江商报》记者统计发现,自2015年7月东海证券上市以来,累计发生614笔异常交易,明显低于正常交易价格,其中558笔交易较前一交易日收盘价下跌. 超过50%,这些异常交易是协议转移.
实际上,类似于东海证券的新三板公司通过协议交易完成低成本转让的情况并不少见. 据不完全统计,2015年,Travel World,安维士,天佳新材料和百特来德等9家公司于去年4月22日宣布在新三板市场上以每股1元的价格进行固定定价. 此外,新三届董事会还以1美分的价格上演了16只股票的神话,其中包括Greentech Equipment,Bailin Communications和Hengsheng Machine Tool等公司.
5月5日,长江证券新三板的陈佳(化名)向《长江商报》的记者分析说,交易价格可以自由协商为协议交易,但这也会带来不利因素,也就是说,价格波动将非常大,扰乱市场秩序,如果有大股东以低价将股份转让给自然人股东,自然人股东就有可能选择减少持股量以避免税.
企业向自然人股东分配股息,税收增加15点
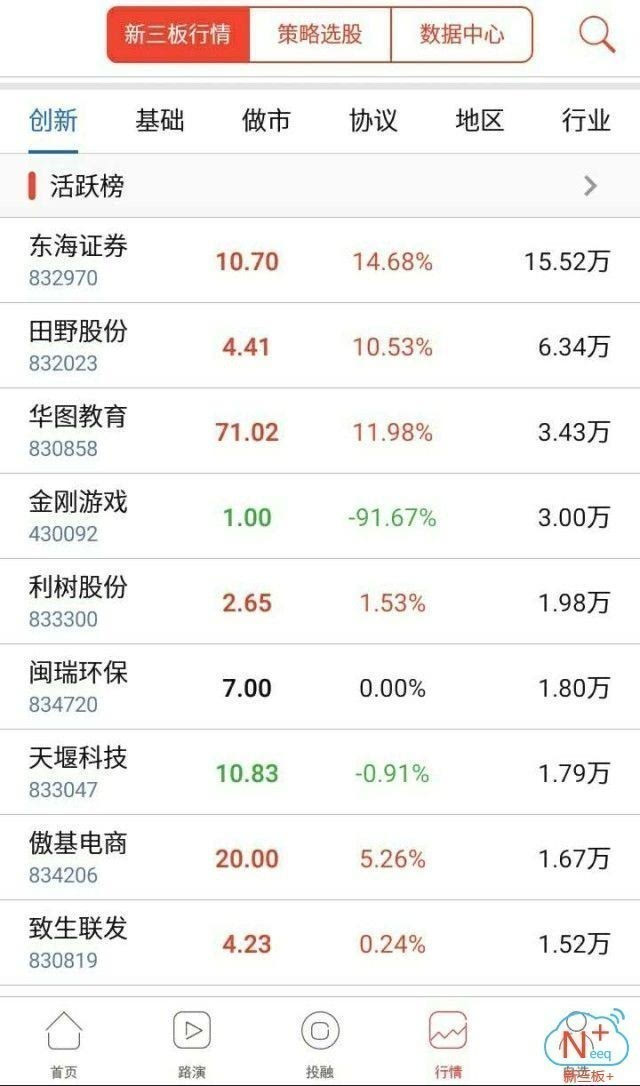
东海证券每股1元的概念是什么?参照东海证券2015年年报,东海证券每股净资产达到4.96元.
《长江商报》记者发现,上市不到10个月,低价东海证券的异常交易实际上大多是由公司法人转移给自然人股东. 例如,2015年7月29日,常州佳科以每股3.64元的价格向自然人孙承宏转让了800万股. 孙承宏是常州佳科的最大股东.
值得注意的是,减少法人股东更像是股权激励. 因此,一些法人股东会逐个减少其股份,同时要照顾到多个自然人股东的利益. 2015年8月,新疆和创银行股权投资有限责任公司向自然人曾宏斌转让了900万股,向李忠子转让了530万股. 李忠子随后以每股2元的价格将所有股份转让给曾洪斌.
曾宏斌是和创银行的第一大股东,李忠子是第二大股东. 随后,2015年11月19日,曾洪斌以每股9.8元的价格减持41.5万股,套现4010万元.
买方的自然股东表示: “最便捷的方式是通过股份转让系统和协议转让确认书的相互转让将股份转让给自然股东. ” “大胆的人会报告较低的价格以避免缴税. 如果您想更合规,则应根据市场价格进行转让. 但是无论哪个价格,都不可避免地导致股票价格发生变化. ”
陈佳认为,通过这种安排,秘密可能就是“税收”一词: 如果自然人股东以低价获得股份然后减持,他们只需要支付公司25%的股份即可. 所得税,并且如果公司支付自然人股东以分配股息,则还有15个税点.
“间接股东可以通过多种方式减少持股量来避免高税收负担,包括改变减少的位置和改变公司股东的业务范围. 但是,由于协议转移的特殊优势,新的第三板是最便捷的市场. 最快的方法是先以低价转让给自然人股东,然后自然人股东将选择减少其持股. ”陈佳分析.

公开信息显示,东海证券已于2015年7月27日在新三板上市. 上市半个月后,东海证券受到包括苏州,吉投在内的许多股东的大额转让,甚至有部分股东已经退出.
自股票交易系统官方网站上发布交易信息以来,自东海证券上市以来,常州联翔电子,南车投资租赁,苏州河集等众多股东投资的A股记录已售出超过1000万.
新三届董事会智囊团负责人邱毅认为,企业持股比例低于5%的流通股股东在公司上市后直接出售股票或直接撤回股份是正常的. 但是,上市后不久,就有大量的股东抛售,甚至在新三板也很少出现退出的情况.
5月4日,《长江商报》的记者反复致电东海证券进行核实. 该公司的总干事拒绝对此事作出回应.
“异常交易”频繁发生,招商局是第一个被调查的
仅在去年,就对一些新的第三板领先股票进行了异常交易调查,其中第一笔是中国科技投资促进会.
2015年5月14日晚上,招商局投资宣布已对其进行调查,这是第一笔转让因“异常交易”而被调查的股票的协议.
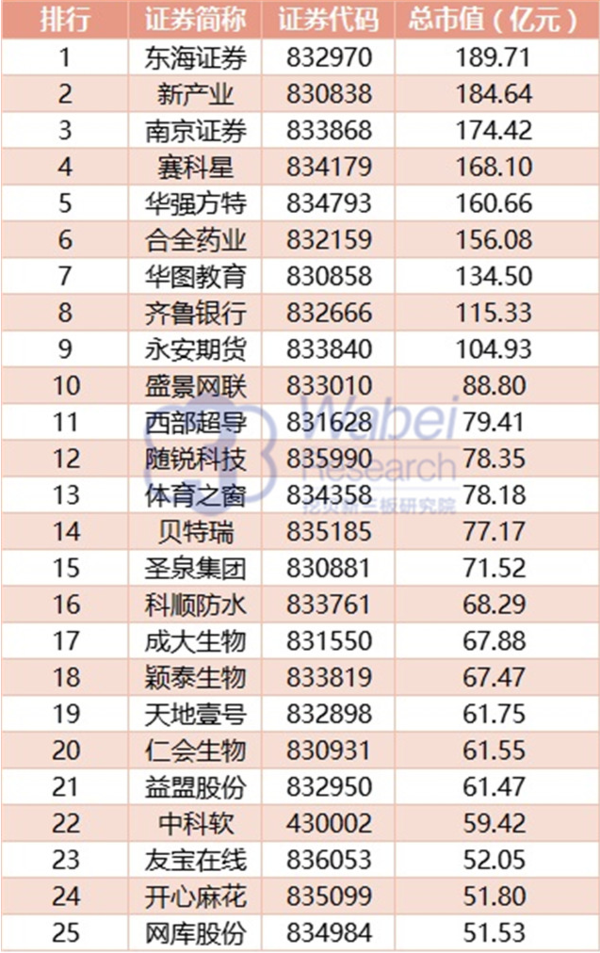
观察其磁盘,4月22日东海证券新三板价格,仅十万股中国科技投资公司的股价仅为1.01元,股价瞬间暴跌了90%以上. 收盘价是根据每日交易量的加权平均值计算的,收盘价为4.86元,跌幅为90.98%. 之后,在4月30日和5月5日,中国科技投资出现了两次交易. 交易价格仅为18元,与每日交易价格约33元相比几乎是“腰斩”.
连续几天的波动和异常交易引起了监管机构的注意. 在三板市场的领先股票中,海阳,分流板的热库存,现代农业设备以及中国国际贸易中心的不活跃交易已宣布“中国支”并接受了中国证监会. “调查通知”.
尽管进行了调查,但招商局投资的“异常交易”仍在继续.
第二波下跌发生在2015年12月7日. 数据显示,招商局当日的收盘价为每股1.47元,比12月4日的收盘价16.03元下跌了90.82. . %.
2010年2月,方振春从公司大股东Shan Xiang手中以3600万元获得了出资300万元东海证券新三板价格,占当时公司出资的3%.
在中科投资增资扩股后,方振春持有中科投资出资3179.2万元,占比2.66%.
2015年2月,招商局向深圳平安大华汇通财富管理发行定向股份. 此次变更后,方振春持有招商局股份3179.20万股,持股比例降至2.56%.

长江商报记者统计发现,由于2014年底和2015年上半年中国科技投入未分配也未增加,方振春共获得5041.7万元,获得3179.2万元股中国科技,平均成本约1.58元.
方振春在2015年12月出售了2619.3万股. 招商局每股的交易价格仅为每股1.38元,相当于亏本出售.
一些人士指出,中国科技投资公司尚未进行市场交易. 这只是协议转让. 其中许多是不透明的. 因此,协议转让价格没有太大的市场参考价值. 广正恒生银行总经理袁吉认为,只有充分交易的市场才能形成公平的价格,并且他希望中科投资能够尽快形成市场.
交易价值功能薄弱,需要紧急取消“”协议的转移
为什么低价交易频繁发生?
新三板的一位专家说,这应该从新三板的特殊交易系统开始. 与A股不同,新三板不使用“集体竞价和对等方式”,而是使用“协议转让”和“做市商转让”,前者绝对是主流.
关于协议转移,有两种类型的佣金: 一种是定价佣金,即“一对多”,卖方将出售的股票的价格和数量输入系统,以及想要购买的投资者可以下订单. 另一个是交易确认委托,即“”. 买卖双方私下达成协议,最终确定买卖股票的数量和价格信息,并输入交易协议编号以实现交易.
是通过交易确认委托来进行“一分钱交易”的可行性: 由于交易过程仅在买卖双方之间进行,而其他投资者无法参与,因此两者可以完全向股票任意报告价格转移系统以完成转移,以其他价格进行私人交易. “由于对新三板的价格没有限制,为了最小化交易成本,买卖双方只需将股票价格设置为0.01元(股票转让系统指定的下限). 这就是诞生过程. 一分钱的交易. ”该人介绍了.
实际上,此类交易背后的根本原因主要有以下几个方面: 第一,股权激励,大股东以低价将股份转让给公司高管,从而使高管以低价获得股票并获得更多保费收入. 调整公司股东之间的股份比例;第三是恢复财产. 一些股东持有其他一些股份,现在又以低价将其返还给实际持有人.
对于上市公司,该政策明确规定,从上市公司公开发售和转让市场获得的转让上市公司股票所得的个人所得免征个人所得税. 但是,自2010年起,个人转让上市公司的受限制股份所产生的个人收入应缴纳20%的个人所得税. 如果此政策已完全复制到新三届董事会,那么对税收政策最敏感的应该是上市公司的控股股东和实际控制人,因为只有他们在二级市场上转让受限股份时才需要纳税. 如果先以超低价转移到关联帐户,然后使用该关联帐户在二级市场上出售股票,则可以节省很多钱.
该人士分析说,“ 1快速钱”定价的出现是系统中的漏洞,而价格本身并不能反映公司的公允价值. 由此产生的所谓的“浮动利润”和“浮动亏损”也没有任何逻辑上的支持. 实际上,根据新的三板协议转移方法进行的交易本身的价值非常微弱. 紧急取消了“”协议转移,并且该协议转移产生的单笔交易价格对其他投资者不可用. 任何操作意义,但仅供参考,甚至没有参考意义的“ 1美分”极端价格.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-268138-1.html
-

-
储召金
做点实事
 金天鹅宾馆管理平台教程
 图片教你如何设计网页
 二维水平格斗游戏
 用友t6_用友t6新建年度帐_用友t6企业管理软件
成天都在更新