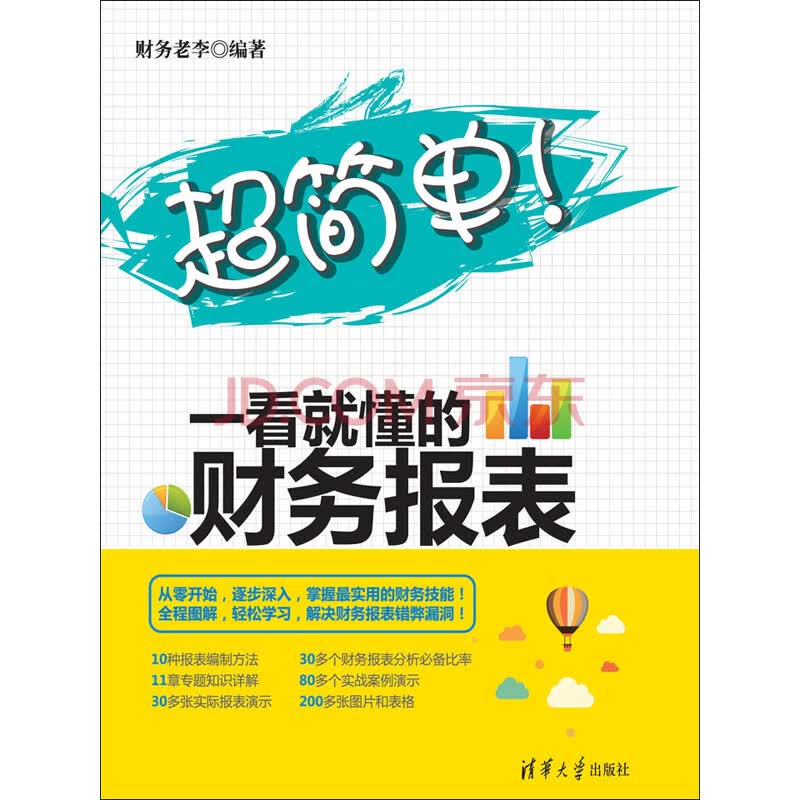
超级容易!财务报表一览_PDF电子书
电脑杂谈 发布时间:2020-07-01 02:12:03 来源:网络整理
由于资源下载地址容易失效,请添加微信号359049049以直接接收并直接发送最新的下载地址.
前言
================================================ ==== ==============
写驱动
如何开展业务,控制成本并轻松赚钱?如何管理,保持事情井井有条,利润不断增长?如何投资,远大目标以及投资公司赚钱?秘密在哪里?如何通过财务报表中的数据分析公司的损益与发展前景?
本书将为读者一个一个地分析以上问题!本书的最大特点是,通过80多个案例演示和200多个易于理解的逻辑图表,使读者从新手到金融专家都一目了然!
图书功能
这本书具有以下三个特征.
(1)易于学习的循序渐进的金融初学者教程.
本书的内容完全从零开始,从最基础的金融知识开始,通过大量系统的知识学习,照顾新手读者,以帮助读者轻松上手.
(2)实战能力很强,并逐渐掌握了大量的实战演习.
在书中特别安排了80多个实际案例演示,将财务知识与实际应用案例相结合,以帮助读者改善实战并掌握财务报表.
(3)整个过程中的插图,以便一眼就能理解无聊的知识.
在本书中,使用200多种图表直观,生动,丰富地解释了每个财务报表的知识. 读者可以在学习后立即学习,并在学习时使用.
售后作者
这本书由龙飞策划,由高级财务官李编辑. 谭宪,白松,秦英豪,罗磊,苏高,罗琳,刘斌,宋金梅,曾杰,罗权和周旭阳也参与了汇编,袁书敏,谭俊杰,徐谦,杨端扬,谭忠阳和其他人,谢谢您. 由于作者的知识水平有限,书中不可避免地会出现错误和遗漏. 我真诚地邀请读者批评和纠正我.
编辑器
目录
================================================ ==== ==============
前言
第一章财务报表的快速会计基础
1.1会计与财务报表之间的关系
1.2会计的主要载体
1.3财务报表是会计信息的最重要载体
1.4财务报表的全面案例展示

第2章查看图形资产负债表
2.1首先看资产负债表
2.2流动资产的内容和分类
2.3长期资产的内容和分类
2.4了解债务项目
2.5了解所有者权益项目
2.6资产负债表的全面备案
第3章,查看利润表的图形
3.1会计中利润的定义
3.2初次接触财务报表-收入表
3.3了解营业利润
3.4了解总利润
3.5计算净利润
3.6利润表的全面备案
第4章查看图表流量表
4.1流量在会计中意味着什么
4.2对流量表的初步了解
4.3流量表的编制
4.4综合案例-编制高山公司流量表
第5章,查看所有者权益变动图
5.1会计对所有者权益项目的定义
5.2对所有者权益变动表的初步了解
5.3所有者权益变动的总体分析
5.4如何从所有者权益变动表中查看资本增值
5.5与公司股利分配相关的指标分析
5.6所有者权益变更表的综合案例准备

第6章关于查看图形财务报表的注意事项
6.1首次财务报表注释
6.2解释财务报表附注的结构和内容
6.3编制财务报表的综合案例说明
第7章以图形方式查看上市公司的年度报告
7.1上市公司年度报告的简要说明
7.2编制上市公司年度报告
7.3综合案例-上市公司年度报告摘要
第8章通过资产负债表分析偿付能力
8.1资产负债表结构分析
8.2企业的短期偿付能力分析
8.3企业的长期偿付能力分析
8.4企业运作能力分析
8.5综合案例-企业偿付能力分析
第9章通过损益表分析企业的盈利能力
9.1企业整体盈利能力分析指标分析
9.2损益表自身数据比率的指数分析
9.3与资产相关的盈利指标分析
9.4上市公司盈利能力指数分析
9.5利益保护倍数分析
9.6综合分析-使用沃尔的加权得分法分析投资风险
9.7综合分析-使用杜邦分析系统分析投资风险
第10章通过流量表分析企业的业务状况
10.1流量表的一般分析知识
10.2经营活动的流量分析
10.3流量结构分析

10.4流量趋势分析
10.5流量操纵方法案例分析
10.6综合案例-北大荒流量表案例分析
第11章上市公司的股票定价与估值与财务欺诈
11.1股票的定价
11.2了解财务欺诈和欺诈行为
11.3美国上市公司财务舞弊案例分析
编辑推荐
================================================ ==== ==============
“超级简单!”财务报表概览通过100多个简单实用的案例,200多个图片和表格来协助整个分析过程,旨在帮助新手朋友从零基础的入门到精通在财务报表中怎么做财务报表电子版,了解财务报表编号背后的秘密,成为财务报表专家可以帮助公司降低成本,增加利润并增强流量,从而使公司蓬勃发展,或者使他们的工作场所和职业更加繁荣和更高!
关于作者
================================================ ==== ==============
摘要摘要
================================================ ==== ==============
第1章
快速了解财务报表的会计基础
要真正理解财务报表,您必须首先了解一些基本的会计知识. 为了帮助读者更好地理解财务报表,本章对与财务报表相关的最紧密,最基本和最常用的一些会计知识进行了总体解释.
会计与财务报表之间的关系
会计的主要载体
财务报表是会计信息的最重要载体
财务报表的全面案例展示
1.1会计与财务报表之间的关系
会计以货币为主要计量单位,以凭证为主要依据,并借助特殊的技术方法,对某个单位的资金流动进行全面,全面,连续,系统的会计和监督提供,并将会计信息提供给相关方. ,参加旨在提高经济效率的经济管理活动企业管理.
财务报表,也称为外部会计报表,是会计实体提供的能够反映会计实体财务状况和经营成果的会计报表,包括资产负债表,损益表,流量表或资产负债表中的变动表. 财务状况,时间表和注释. 财务报表是财务报告的主要部分,不包括财务报告或年度报告中包含的信息,例如董事报告,管理分析和财务报表.
可以得出结论怎么做财务报表电子版,财务报表是会计信息的重要载体,会计工作的重要工具和会计工作的重要部分. 公司通过财务报表全面反映公司的财务状况,经营成果和经营效率. 重要信息. 会计报表与财务报表之间的关系如图1.1所示.
在学习如何理解和分析公司财务报表之前,您需要了解简单会计的基础.

1.1.1进行会计工作的基本前提
通常,企业在进行会计工作时必须对企业的环境和状况做出假设. 这是企业会计的前提,财务报表的编制也基于该会计假设.
会计前提,也称为会计假设或会计假设,是对会计所在的时间和空间环境的逻辑推断. 它们是进行会计工作的基础或前提. 会计工作法的认知类别通常包括会计实体,连续业务,会计期间和货币会计,如图1.2所示.
1.1.2两种基本会计方法和会计方法
会计基础(Basic Accountancy)是指会计事项的会计基础,是一种标准的会计确认方法,是单位收入,支出和费用的确认标准. 会计期间选择不同的会计基础决定了单位收入与支出的比例,直接影响单位的工作绩效和财务业绩.
会计基础是编制财务报表时提供的一种方法,特别是确定收入和支出所属的会计期间并确定资产负债表项目的金额,以便应用适用于相关交易的主要概念和物品. 例如,流量表主要是基于支付系统的实现而准备的,而公司损益表是基于权责发生制的. 因此,这两个报告在具有相同概念的许多帐户的数据中将具有差异.
会计基础是一种度量标准,没有整个会计系统就无法运行. 例如,只有在有效的政府会计和财务报告系统的框架下,权责发生制的应用才具有现实意义.
主要的会计基础有两个,即权责发生制和收付系统的实现,如图1.3所示.
1.1.3案例演示-付款和实现系统以及应计系统
1. 收支实现
[示例]
假设公司在2013年7月租赁了一件设备,租期为半年,但直到2014年1月才收到租金.
根据收入均应记入2014年1月. 因此,对于租金,即使在设备方面,即使设备使用了从2013年7月至2013年12月的设备,租金付款也于2014年1月发生,因此该租金只能记录为2014年1月的成本. 采用付款方式,由于未收收入和未支付费用均不计入当期损益,也未进行会计处理,因此会计主体在各个期间的经营成果不能得到公允的表述.
2. 权责发生制
【示例1】
该单位第二年的报纸预订费为1200元: 如果是按付款方式进行支付,则将在计划的月份中计入1200元的费用;费用要等到第二年再按每月摊销额100元计入费用.
权责发生制和收支实现系统在处理收入和支出时遵循不同的原则,因此同一会计项目在不同的会计基础上进行处理,结果可能相同或不同.
【示例2】
本期已售出一批价值5,000元的产品给银行. 不论该经济业务是采用收支变也已经收到,也应列为当期收入. 这时,它显示了两者的一致性. 但是在其他情况下,两者是不一致的. 例如,上个月销售的产品收到的付款将在此期间存入银行. 在这种情况下,如果采用付款实. 如果采用权责发生制,则该收入不会在此期间视为收入,因为在此期间未获得.
1.1.4会计科目是最基本的要素
会计科目是根据经济业务的内容和经济管理的要求对会计要素的具体内容进行分类和说明的科目. 会计帐户根据其提供的信息的详细程度和控制程度分为普通分类帐户和详细分类帐户. 前者是对会计要素的具体内容进行分类并提供会计信息,例如“应收账款”和“原材料”;后者是对一般分类科目进一步分类,并提供更详细和具体的会计信息. 帐户,例如“应收账款”科目,根据债务人的姓名建立详细的科目,反映应收账款的具体对象.
会计科目是编制财务报表的基础. 换句话说,企业的财务报表是数据中反映的企业会计科目的合并摘要.
会计科目具有以下四个功能,如图1.4所示.
会计主体的设置可以将各种会计要素的增减分为不同的类别,一目了然,从而为企业内部管理和企业内部管理提供一系列具体的分类和会计指标. 有关各方.
企业的所有会计科目和帐户代码列表如表1.1至表1.5所示.
......
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-264226-1.html
-

-
张瑞
打缓
-
吴瑞
应该向小米公司以及消费者正式道歉
 言兑网_言兑歌词_语录大全2016经典版本
 介绍几种典型的庄家洗盘形态
 哪种观看的软件可以阅读美观的bl
 qq飞车舞蹈全p_【QQ飞车舞蹈辅助】传统四键全P舞蹈辅助
有必要强制回归