会计第四章双重记账方法
电脑杂谈 发布时间:2020-06-30 15:27:11 来源:网络整理
第4章双重记账方法第1节第2节第3节第4章双重记账原理借方和贷方方法并行注册总账和明细分类账科目借方和贷方方法1重复两次记账的原理1.记账方法(1)簿记的概念是指通过使用某些簿记符号和簿记规则,使用价值计量以及按照某些原理和原则进行价值计量来在帐户中记录经济业务的特定方法. (2)分类: ◆单次记账法◆两次记账法1.单次记账法(1)概念: 一种为发生的每种经济业务仅注册一个帐户的方法. 它不反映经济业务的来龙去脉. 例如: 将存入银行,仅记录减少,并不反映银行存款增加. 或相反亦然. (2)优点和缺点: 优点: 直观,简单和灵活缺点: (1)帐户没有系统地建立; (2)帐户之间没有联系; (三)不利于会计监督评估; 2.重复记账法(1)概念: 一种记账法,其中,每个经济业务同时在两个或多个相关帐户中注册,且金额相同. (2)类型: 借记簿记法,增减簿记法,收支簿记法(3)优缺点: 优点: 1)能客观地反映业务情况; 2)建立一个完整的账户系统,可以反映资金的来往)账户之间的对应关系清晰; 4)可以平衡试算,定期进行的所有经济活动的会计记录的综合试算可以方便地检查错误和缺点: 更麻烦(1)1月5日,国家增加了资本,22,000,立即存入银行.
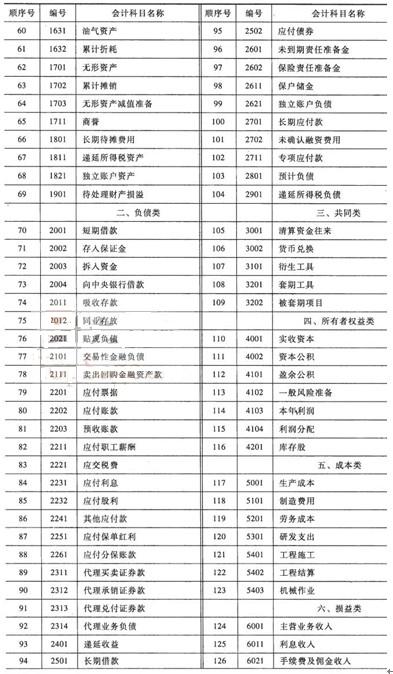
(2)1月10日,从供应商处以4,000元的价格购买了原材料,并且以赊欠的方式欠了货款,但尚未付款. (3)1月15日发行了一张支票,并用银行存款1000元退还了欠供应商的钱. (4)1月20日,购买机器和设备共计10,000元,并开具了支票以支付银行存款. (5)1月22日,从银行借款2000元短期借款,借款资金直接用于返还货款. 实收资本银行存款和固定资产2200022000(1)10000100001000(4)短期借款(3)应付账款原材料1000 4000400020002000(5)总分类会计图(2)第2节借方和贷方方法1.产生和发展: 它起源于意大利,那里的资本主义在13世纪左右开始萌芽,并适应了借款资本家的管理需求. 发展: 一种简单的国际会计方法,用于简单地记录索赔和债务之间的关系II. 基本内容: 1.概念: (必须牢记!)对于每个经济业务,都使用借方和借方作为会计符号,采用两次进入会计的原理,以相反的方向在两个或多个帐户中进行记录,等量的. 2.记帐符号“借方”,“贷方”-仅指示在帐户中记录金额(数据)的方向,这意味着记账的方向(1)借方和贷方仅是记账符号,没有字面意义; (2)借款在左边,贷方在右边. 规章制度统一,立场明确; (3)借款人根据账户性质指示增加还是减少; 3.会计准则: “如果借款,则必须借款,也必须借款当量. 4.理论基础会计方程式(1)资产=负债+所有者权益+(利润)(2)资产+费用=负债+所有者权益+收入5.基本结构-基于会计方程,在结构设置中体现对称性(1)基本结构: 左借方,右贷方.

(2)下表显示了期初余额,当期增加,当期减少和期末余额: 特定帐户结构6.特定帐户结构(按经济内容划分)(1)资产会计复式记账法,成本和费用科目结构注册规则: 增加借方,减少贷方,余额为借方. 借方+(增加)-(减少)余额期末余额的计算: 期末借方余额=期初借方余额+当前借方余额-当期贷方金额12(2)负债,所有者权益,收入和利润账户注册规则: 增加债权人,减少借方,余额就在债权人手中. 借方-(减少)+(增加)余额期末余额的计算: 期末的期末贷方余额=期初的期初贷方余额+本期发生的贷方金额-发生的借方金额当期13各种账户的基本结构账户借记登记①资产(增加)②负债(减少)③所有者权益(减少)④支出(增加)⑤收入(减少)账户信用登记①资产(减少)②负债(增加) )③所有者权益(增加)④支出(减少)⑤收入(增加)3.会计分录-会计凭证的准备(在记账前汇票)1.会计分录-记录帐户名称,方向和记录的记录会计金额. 帐户名称,会计分录,三个要素,簿记方向,注意金额注意!!!! 1)会计分录中没有记入任何会计单位,例如元,公斤. 2)会计分录的书写应规范: 先借后贷2.简单录入与复合录入的“简单录入”的关系: “一个借入一个贷款”; “复合条目”: “一笔借多笔贷款”,“更多借一笔多笔贷款”和“更多借一笔多笔贷款”的关系: 复杂条目它由简单条目组成,可以分解为几个简单条目.

步骤: 1)找到正确的会计分录的三个要素2)写出会计分录例如: 一家公司于1月5日以5,000元的价格从公司A购买了物料A,但未付款. 1)找到会计分录的三个要素的名称: 原材料-物料A;应付账款;开票方向: “原始物料-物料A”增加,记入借方; “应付账款”增加,贷记;记账金额: 5000元2)写出记账项目借入: 原材料-A材料5 000贷: 应付账款-公司A 5 000卖方准备收据凭证库存2009 3 23销售碳粉1箱主营业务收入碳粉2439000杨思佳1 ¥ 3900019买方准备支付凭证库存2009 3 25支付购买墨粉管理费34390 00王二牛1 ¥ 3 90 0021卖方结转销售成本200元(根据出库单或库存清单) . 2009年3月25日销售墨粉1箱主营业务成本墨粉库存商品墨粉2000029200001毛毛雨¥ 20000 ¥ 2000023借记和贷记方式的年度凭证月日编号(帐户名称)汇总借方或贷款余额下的特定帐户格式5.试算余额是通过汇总计算和基于相等性的比较来检查帐户记录是否正确的方法在会计等式和会计规则中. (1)试用余额公式: 会计身份1.期初余额: ∑借方= ∑贷方...根据会计等式2.本期金额: ∑借方= ∑贷方...根据借方和贷方规则3. 期末余额: ∑借方= ∑贷方...根据会计等式(2)试算资产负债表(见下): 从表中可以看到25个编制单位: 会计科目存货银行存款应收账款原材料固定资产短期应付款账户资本收款账户的初始余额为20×2009年1月1日. 借方和贷方的初始余额50020 0001 50071 00070 00033 00010 000 120 000总计163 000 163 000单位: 元示例: 1 1月5日,国家增资22,000元,存入银行.
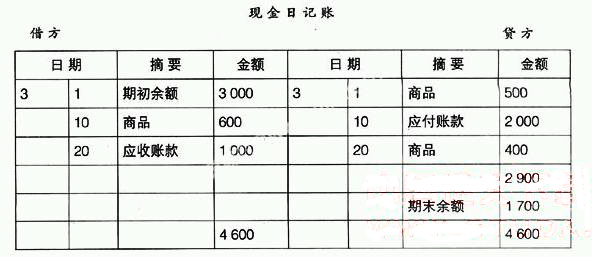
2. 1月10日,公司向供应商购买了8,000元的材料,并用银行存款支付了货款的50%. 其余的50%暂时被拖欠. (实际成本法)3. 1月15日发行了支票,并用银行存款1000元退还了欠供应商的钱. 4. 1月20日,以10,000元的价格购买了一台计算机,并签发了一张支票以支付货款. 5,1月22日,从银行借款6000元短期借款,其中3000元直接用于偿还欠供应商的货款,其余存入银行. 会计分录: (1)借入: 银行存款22000贷款: 实收资本22000(2)借贷: 原材料贷款: 银行存款应付账款8 0004 000 4 000(3)借贷: 应付账户1000贷贷: 银行存款1 000(4)借款: 10000固定资产贷款: 银行存款10000(5)借款: 应付账款3 000银行存款3 000贷款: 短期借款6 000建设账户,邮政会计复式记账法,结帐存货期初余额500期末余额500应收账款期初余额1500期末余额1500银行存款期初余额20 000②4000①22000③1 000⑤3 000④10000期末余额30 000原材料期初余额71000②8 000期末余额79 000固定资产期初余额70 000④10000期末余额80 000应付账款③1 000期初余额10 000⑤3 000②4 000期末余额10 000短期贷款期初余额33 000⑤6 000期末余额39 000已支付-资本期初余额120 000①22000期末余额142 000准备单位: 会计科目存货银行存款应收款原材料固定资产短期借款应付账款实收资本总分类账试算表20×9 1月31日初始余额本期金额借方贷方借方贷方500 200 000 25 000 15 0001 500 71 0008 000 70 000 10 000 33 000 6000 10 000 4000 4 000 4 000 120 000 22,000单位: 元末余额借方贷方500 30 000 1 500 79 000 80 000 39 000 104000 142 000总计163 000 163 000 47 000 47000 191 000 191 000准备单位: 资产负债表2009年1月31日单位: 元报表项目期初余额期末余额报表项目期初余额期末余额货币资金2050030500短期借款33 000 39 000应收账款1500 1 500应付账款10000 10 000存货71 000固定资产70 000 79 000 80 000总负债43 000 49 000实收资本120 000 142 000总资产163 000 191,000总所有权120 000总受益人资产净值163 0 00142 000 191 00033试用余额表无法检测到以下错误: 1.缺少所有业务记录.
2. 重复记录所有交易. 3.贷款金额和交易贷款金额出额和会计方向的注册,其依据是后的会计凭证经济业务发生. 通用分类科目所属的相关详细分类科目. 2.并行注册的要点注册的基础是相同的. 注册的会计期间是相同的. 注册方向相同. 注册数量相等. 总账和明细账应同时注册. 基础相同,周期相同,方向相同,金额相等.
明细分类账科目总分类账科目38并行分类账和明细账登记主要要点基于相同的时期和相同的方向是相同的. 总分类帐和分类帐根据相同的会计凭证注册. 分类账和分类账在同一会计期间进行. 总分类账科目和分类账科目应以相同方向记录. 分类账帐户的注册金额应等于分类账帐户中记录的金额之和. 393.总分类帐和明细帐的试算表余额: (1)总分类帐本身的试算表余额. 试算表余额: ∑借方余额= ∑贷方余额B.试算表余额: ∑借方余额= ∑贷方余额C.编制普通分类科目余额的余额对照表(2)普通分类科目和明细分类科目试用余额总分类账当前期间的余额=子分类账本期间的总和总分类帐余额=总分类帐的总和4.检查并行注册是否正确的方法: 总分类帐与分类帐相互核对1)总分类帐帐户的期初余额是否等于子类别帐户的期初余额之和? 2)当期总分类帐的借方余额总额等于细分帐户的借方余额总额吗? 3)总分类账的当前贷方余额等于细分帐户的贷方余额之和吗? 4)总账科目的期末余额等于明细账科目的期末余额之和吗?第四节账户分类账户按经济内容分类: 资产账户,负债账户,普通账户,所有者权益账户,成本账户,损益账户六大类42题: 1.什么是单次记账方法?什么是复式簿记?两者有什么区别? 2.什么是借记和贷记方法?具体内容包括什么? 3.根据经济内容,各种账户的基本结构是什么? 4.什么是会计分录?会计分录的三个要素是什么?编写会计分录时应注意什么? 43案例研究: 王先生开了一家投资10万元的公司,原因是该公司的业务较少,并且为了减少办公费用,他决定不要求开户.
2007年底成立时,公司没有业务,除了银行存款10万元外,没有其他记账记录. 2008年发生的业务如下: 假定所有收入和支出都是银行存款的形式. 我付了2.8万元的各种办公费. 收入8.8万元;电脑等设备费2万元;房租1.5万元;工资25000元;王先生只记录了银行存款日记帐,公司目前的账面余额也是10万元. 他认为自己没有赚钱,因此没有纳税. 2009年1月15日,检查了该公司的帐目是否令人迷惑并涉嫌逃税. 我想问: 您如何看待这件事?王先生哪里错了?应该如何改进? 44银行存款期初余额100 00088 000(收入)28000(办公费用)20000(计算机)15000(租金)25000(工资)本期发生额: 本期发生额: 88 00088 000可盈利的固定资产20000王先生2008年的经济业务借款: 管理费用28,000贷款: 银行存款28,000借款: 银行存款88,000贷款: 主营业务收入88 000借款: 固定资产/管理费用20000贷款: 银行存款20000借款: 管理费15,000贷款: 银行存款15,000借款: 管理费25,000贷款: 银行存款25 00046?第一种情况: 如果将计算机支出用作固定资产,则假定将其折旧5年,则采用直线法,其净残值为0,每年折旧为4,000元.
profit = income-expense = 88 000-(28000 + 1.5万+2.5万+ 4000)= 8.8万-7.2万= 1.6万(元)47?第二种情况: 如果以计算机支出作为办公支出,则管理成本为2万元. 利润=收入支出= 88 000-(28000 + 1.5万+2.5万+ 2万)= 8.8万-8.8万= 0(元)48
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-263692-1.html
-

-
孙处玄
不要开
-
朱长春
钻进那条缝
 福建农林大学材料工程学院院长介绍: 陈立辉
 2016年驾驶考试书中有多少道题,而2016年驾驶考试书中有多少道题
 “LiveUpdate360.exe”进程
 lg电视电源板价格_lg电视主板板价格
其实是因为中国在南海建了岛礁