[公告]中信国安: 关于奇虎360科技私有化参与事项的公告
电脑杂谈 发布时间:2020-06-30 08:08:07 来源:网络整理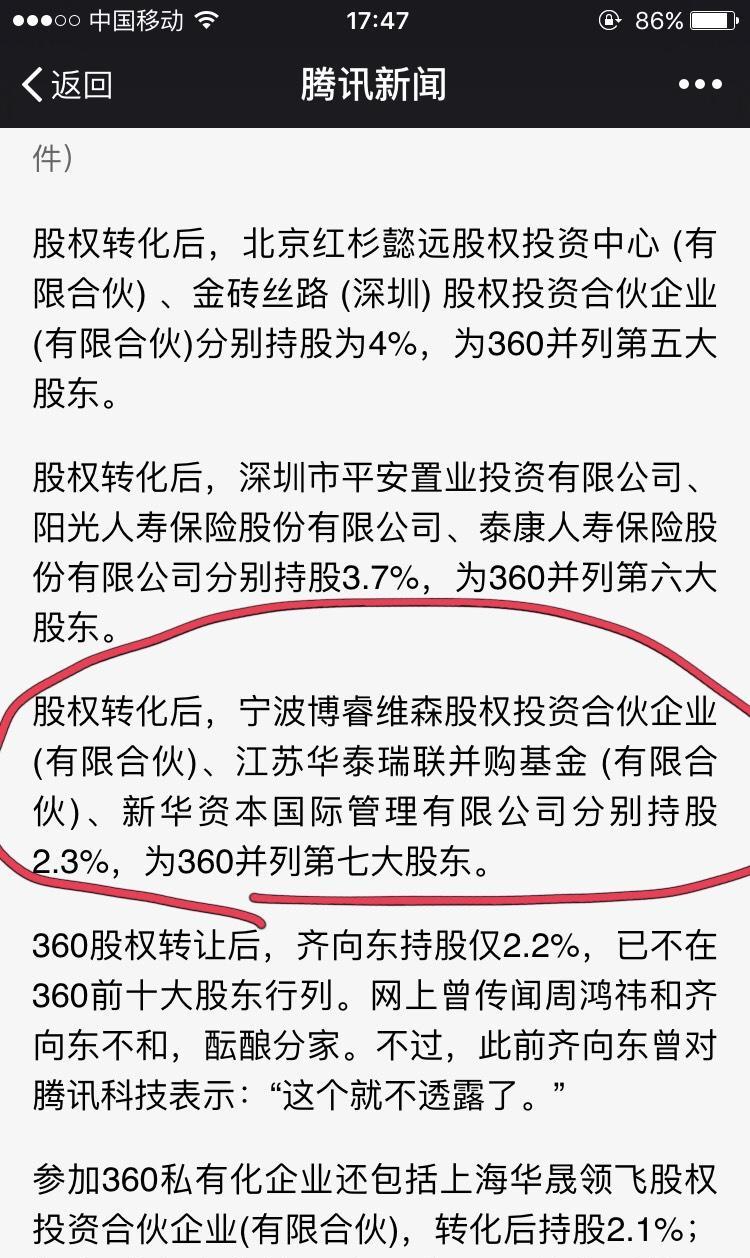
时间: 2015年12月25日18: 04: 56&nbsp中国金融网
股票代码: 000839股票简称: 中信国安公告编号: 2015-92
中信国安信息产业
关于参与奇虎360科技的私有化
有关事项的公告
公司及其董事会的所有成员均保证信息披露的内容真实,准确,完整,没有虚假记录,
误导性陈述或重大遗漏.
风险提示:
1. 此事的主体奇虎360科技的私有化程序很复杂,仍然存在不确定性;
2. 该公司对此事进行了大量投资,奇虎360技术将每个链接部分私有化
很多点,很,对投资风险控制的要求很高.
首先,公司的参与份额和比例
公司参与了奇虎360技术(以下简称“奇虎360”)的私有化股份
该公司的股权投资金额为4亿美元,占奇虎360私有化的总对价(约93
1亿美元),占4.3%. 该公司将根据奇虎360私有化的进展及时在其私有化中披露
之后的比例.
第二,奇虎360公司的股权结构披露
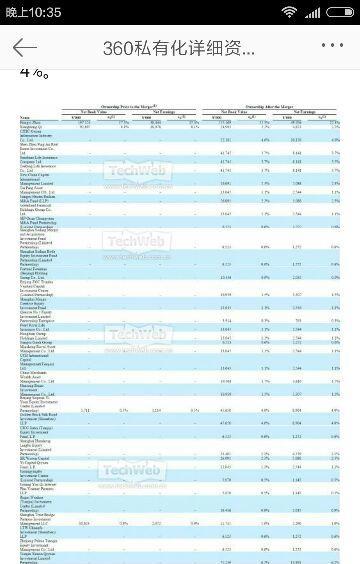
作为在纽约证券交易所上市的公司,奇虎360不需要披露前十名股东,而且该公司仍无法公开上市
打开信息以获取最新的前十大股东.
三,关于私有化的一般过程和不确定性风险
1. 买方小组的核心成员已将私有化计划提交给奇虎360董事会;
2. 奇虎360成立了一个专门委员会来评估该计划;特别委员会聘请的投资银行
提供独立的公平意见以支持交易对价的合理性;双方谈判并合并
协议;特别委员会和董事会批准合并协议的签署;
3. 宣布最终收购协议后,准备SEC要求的注册文件,包括附表13E-3,
并提交给SEC,对SEC的相关意见进行后续答复,私有化的完成必须由SEC发布
异议书是前提,美国证券交易委员会能否发行无异议书具有不确定性风险;
4. 经SEC批准后,投票文件将邮寄给股东,并进行股东投票. 股东大会可以通过吗
存在不确定性的风险;
5. 在股东投票批准交易后,交易被从交易所除牌,并取消了在美国证券交易委员会的注册.
四,公司的决策依据和投资目的与目的
该公司此次对奇虎360的私有化参与比较大,涉及海外知名上市公司.
该投资执行了严格的内部控制程序:
1. 在项目进行过程中,公司管理层对奇虎360的相关公共信息和优惠券进行了全面验证.
在此问题上,商人和已充分估计了每个链接的风险. 公司将此事提交给董事

审议后,董事会还执行严格的审议程序360 私有化协议,要求独立董事发表独立意见;
2. 该公司在此事上投入了大量资金,奇虎360在私有化和化的每个环节中都有许多节点
严格的风险控制在投资过程中尤为重要,该公司已聘请并组织了一个的基金投资团队
团队和团队及时跟踪相关风险,减少风险的发生,并确保公司的相关投资
安全性和未来收益.
公司参与奇虎360私有化的主要考虑因素是:
1. 奇虎360是中国最大的互联网公司之一,它是国内的互联网和移动消息传递
感兴趣的安全领先企业. 自2014年以来,我们公司确立了“开放,合作,共赢”的理念.
用于创建网络互连和交互,内容交换和共享以及用户资源集成的平台的开发思路. 奇虎
360涉及的业务与公司当前的发展战略相符. 参与奇虎360旨在与该公司合作
秘书长的长期发展的长期战略安排,考虑到两家公司之间的互补性和相互作用,公司可以对此进行投资
抓住机遇,加强与奇虎360在技术,业务等领域的合作,加快公司发展,实现分化
享受奇虎360业务增长带来的价值;
2. 奇虎360的私有化是目前中国股票最大的国内私有化,也符合当前的国内股票
互联网发展趋势,作为领先的互联网公司,该公司对奇虎360的未来发展感到乐观
度;
3. 根据目前的消息,如果成功完成奇虎360的私有化,该公司将持有奇虎360的部分股权.
市场期望公司期望这项投资将获得良好的投资收益,这将有助于提高公司的利润率

Ping.
V. 中美会计准则在财务信息披露方面的差异
在这项投资中,美国和中国会计准则之间的主要差异包括:
的分类-在业务改革和增加过程中的目标公司,以实现收入的历史可比性,
不被视为额外价格税,也就是说,公司财务报告中列出的收入/成本是包含的收入/
成本,净包括在主营业务成本中. 根据中国企业会计准则的要求,增值
税款是额外价格税,公司的收入/成本通常不包括收入/成本.
股权激励机制-根据美国会计准则的要求,公司向员工授予股票期权时
在中国企业协会期间,您可以根据执行期限选择对相应的人工成本进行直线摊销或加速摊销
在会计准则下360 私有化协议,仅允许直线摊销. 目前,公司对授予员工的限制性股票采用加速摊销的方法
样式. 期权的直线摊销可能会导致中美会计准则之间的差异.
六. 信息披露相关事项和对股东大会的指示
1. 根据奇虎360的私有化安排,该公司仅签署了“投资人权”
与有关方面
临时投资者协议”,“股权承诺书”,
“有限担保协议”,“托管协议”(请参阅
2015-88号公告),目前尚未签署其他协议,因此其他信息无法披露;
2. 由于SEC的争议,该公司和奇虎360分别是深圳证券交易所和纽约证券交易所的上市公司.

鉴于信息披露要求,双方需要根据Qihoo 360当前的公开披露同时履行信息披露义务.
有关信息,该公司未能严格按照深圳证券交易所的有关规定进行披露.
公司将与奇虎360进行良好沟通,并根据奇虎360私有化的后续安排及时完成信函.
利息披露义务.
3. 经公司第五届董事会第82次会议审议通过后,公司对奇虎360进行了审查.
此事项的相关决议已提交2016年第一次临时股东大会审议,公司董事会也已提交了相关决议.
提交股东大会审议的原因是:
(1)由于按照12个月的累积标准,参与奇虎360私有化的金额为4亿美元,
达到股东大会的标准,因此将该提案提交股东大会审议.
(2)本次股东大会授权董事会以不超过4亿美元的价格参加该Qihoo 360.
对于私有化,公司仅以投资者的身份参与360私有化过程,但不领导该项目并且不参与
具有360私有化过程的决定.
(3)在奇虎360的私有化中,作为投资者之一的上市公司必须收购股东
通过会议只能确认参加此活动,就像上面第三部分中的投资原因一样,并且可以保证
为了证明私有化和这项投资的过程,作为投资者的上市公司需要尽快执行上市公司
部门的审查程序.
因此,该公司的控股股东发出承诺书,承诺对有关奇虎360私有化的所有提案进行投票.
是的
投资投资者要注意公司的后续公告,合理投资,并注意投资风险!
中信国安信息产业股份董事会
2015年12月26日
Zhongcai.com
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-263321-1.html
-

-
介伟琼
就是说实际购买力下降0
-
能乃村步巳
五角大楼一再扬言
 3dmax2012中文版免费下载64位/ 32位
 幻梦之晓2.2隐藏英雄密码_幻梦之晓2.2单通攻略_幻梦之晓2.1单通攻略
 网贷第一品牌_台式外卖第一品牌_西服第一品牌
我会对美国说关你鸟事