如何编写其他应付款的重分类调整分录?
电脑杂谈 发布时间:2020-06-30 01:07:12 来源:网络整理
摘要:

这是一篇有关如何为其他应付款写重新分类调整分录的文章?文章,如何在其他应付款重分类中编写调整分录?文章向财务人员解释了如何为其他应付款写重分类调整分录?会计实务.
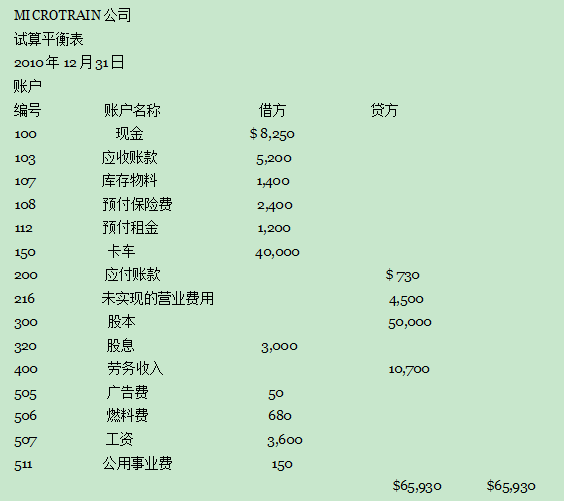
如何编写其他应付款的重分类调整分录?

答案: 重分类是指会计报表的重分类. 它调整表而不调整帐户,即不调整明细帐目和总分类帐重分类调整分录,而仅调整报告项目的余额. 在年度报告的审核期间,审核员将在手稿中准备一个重分类条目. 此外,许多财务软件现在在准备报告时会自动对报告进行重新分类和调整.

众所周知,期末资产余额一般为借方,表明持有债务;相应地,期末负债余额通常为贷方,表示承担的债务. 因此,如果资产帐户中有贷方余额重分类调整分录,它将不再是资产,而是负债. 相应地,如果债务帐户中有借方余额,它将不再是负债,而是资产. 在报告的呈现中,如果资产的贷方余额在资产列中以负数列出,或者债务借方余额在负债列中以负数列出,则不仅不能反映原始的面对资产和负债,甚至可能导致财务指标异常.
对于其他应付款的重分类调整,其他应付款余额为负,即应收款;在这种情况下,通常不需要调整. 如果不需要调整,其他应付款的余额可以转移到其他. 在收款帐户中,会计分录如下:
借: 其他应收款-谁
贷款: 其他应付款-谁
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-262966-1.html
相关阅读
发表评论 请自觉遵守互联网相关的政策法规,严禁发布、暴力、反动的言论

每日福利
 您如何评价叶宣清在中国的新歌中演唱的《慢回头》?
 优必选终于发布悟空机器人了
 烟台凤凰阁_烟台南山公园动物园_烟台旅游景点大全
 2d桌球瞄准器能用吗?斯诺克瞄准器?QQ2D桌球瞄准器2013免费破解版下载
热点图片
马总