Qihoo 360: 5年前去美国上市并私有化和退市,未来会在哪里?
电脑杂谈 发布时间:2020-06-27 11:18:16 来源:网络整理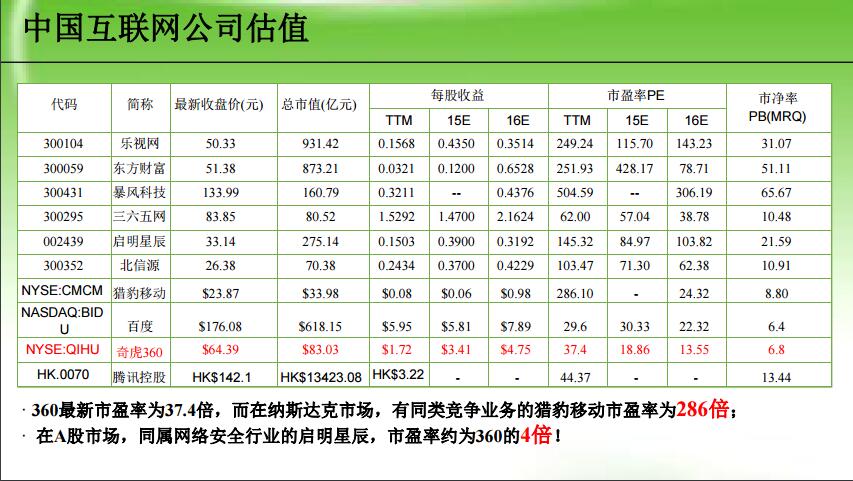
本文来自: 长江商学院案例中心(ID: cggsbcc),作者李伟和刘晓婷,授权发行36种rypto. 该案由长江商学院李伟教授指导. 如果需要案例手稿,请联系案例中心: casecenter@ckgsb.edu.cn.
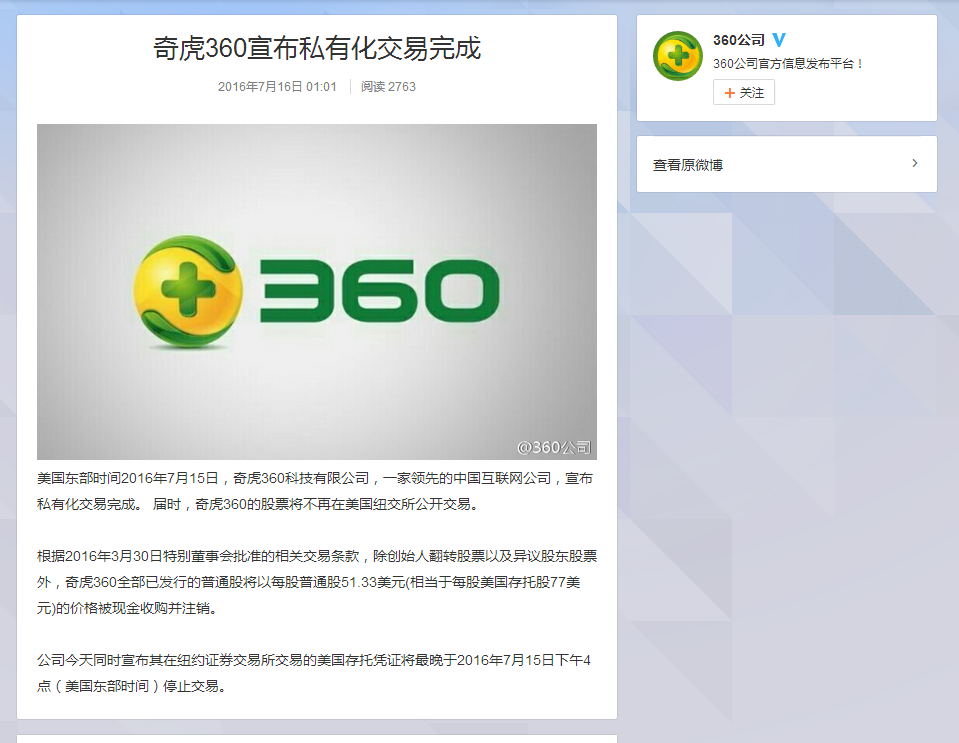
2015年6月,奇虎360宣布私有化. 2016年7月16日凌晨,奇虎360宣布完成私有化交易. 如今,奇虎360的股票也不再在纽约证券交易所公开交易. 私有化交易原本预计于2016年8月中旬完成,但现在比原计划提前了一个月. 目前,360已开始部分返还A股的工作.
从5年前在美国上市到面临私有化和退市,奇虎360的历史是什么?
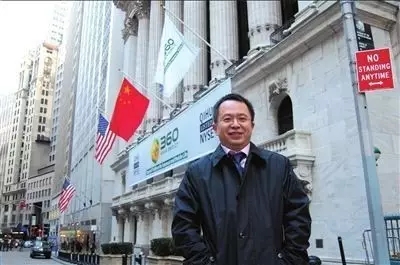
周鸿yi将永远记住那个晴天: 2011年3月30日,奇虎360登陆纽约证券交易所. 他总是只穿着休闲服,穿上西装,站在纽约证券交易所大楼前,上面挂着奇虎360公司徽标和五星级红旗. 他微笑着和团队合影.
当时,成立于2005年9月的奇虎360才成立5年. 在短短的几年内,周鸿yi及其团队领导了奇虎360. 从早期的360安全卫士的出现,它以一种免费的方式颠覆了传统的安全市场;随着其他安全产品(例如软件管家和防病毒软件)的推出,它继续扩大了网络安全用户的数量. 后来,借助“网络安全平台”,它扩展了业务范围,进入了浏览器,网站导航,软件下载等领域,并迅速完成了用户规模的积累.
在招股说明书中,奇虎360这样描述自己:
根据用户群奇虎360私有化价格,360是中国排名第三的互联网公司;在终端装机容量方面排名第二; 360还是排名第二的浏览器公司,仅次于微软;排名第一的安全解决方案提供商每月有效用户超过3.39亿,占中国网民渗透率的85%.
在公开上市之前,一些美国投资者质疑奇虎360的商业模式,但周鸿Zhou在路演中将奇虎360与“中文版的Facebook”进行了比较,并告诉投资者该怎么做. 安全,以满足用户的安全需求,然后通过浏览器构建Internet平台,通过桌面管家提供增值服务,”许多外国投资者已经认识到.
最后,奇虎360成功发行了1210万股美国存托凭证,实现了1.75亿美元的融资,并获得了40倍的超额认购. 上市首日收盘价为34美元,较发行价14.50美元上涨134.5%,被称为“奇迹”. 其市值达到39.56亿美元,超过了搜狐和盛大,在所有中国股票中排名第六. 根据IPO后的股权结构,兼首席执行官周鸿yi的持股比例为18.46%,另一位创始人兼总裁齐向东则持股比例为10.67%.
周鸿yi表示,他对上市首日的股价上涨非常平静. 他说: “市场决定奇虎360的股价. 无论市场决定什么,奇虎360都会接受. ”
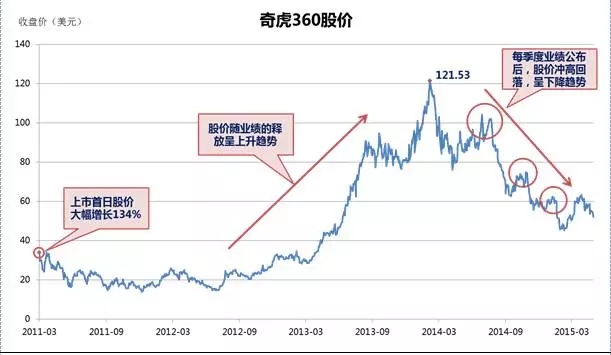
上市后几年给周鸿yi印象深刻的是360的风光无限: 随着用户规模的巩固,广告收入和增值服务的利润逐步释放. 从2011年到2013年,公司的收入和利润一直保持近100%的增长率,股价也一路上涨,甚至一度突破100美元的高点,成为中国第三大互联网公司. 那个时候.
在
尽管中国股票出现卖空危机,但许多中国股票受到影响并开始私有化策略. 360也遭到卖空机构Citron的六次攻击,但周鸿Hong并未在美国上市. 他曾经在公开场合表示,“他不理解中国股票的私有化”. 他认为,“上市公司具有更高的透明度,除享受外国资本市场和股东的丰厚回报外,他们还应接受资本市场评估. 他甚至强调,“奇虎360将坚持走上市之路. ”
然而,转折点发生在2014年.
在发布2014年第一季度财务报告后,360的业绩和股价似乎陷入了一个怪圈: 公司每个季度都发布漂亮的财务报告,但股价在急速上涨后却呈现下降趋势(请参见下表) ). 2015年,360的股价仍然没有跌破. 公布2014年年度报告后,该天下降了5%. 截至2015年5月底,奇虎360的市值缩水至64亿美元,不到先前市场高位的一半.

1. 公司业务转型
随着移动互联网的浪潮,被称为“ TABLE”的互联网巨头阿里,腾讯,百度和小米继续扩大其业务范围,并在其原有业务的基础上布局生态链. 相比之下,奇虎360略落后,估值持续下降,存在被淘汰的风险.
尽管传统业务流量的不断实现,但在其PC端人口红利正在下降并且移动领域受到竞争对手威胁的背景下,仍然很难获得资本市场的认可. 统计数据显示,基于PC的360个产品和服务的月度活跃用户总数已经放缓,而在移动安全和搜索领域,猎豹,百度,腾讯和搜狗等竞争对手都发挥了自己的实力.
在内部和外部压力下,360寻求业务转型并探索几个主要方向:
周鸿yi希望,在万物互联时代,围绕“安全性”的360,将360打造成为一个集成“硬件+软件+互联网(核心应用)”的公司.
2. 中美估值差异
自2014年下半年以来,A股和美国股市的上涨形成了鲜明对比. 截至2015年5月,A股上证综合指数,中小企业指数和创业板市场指数分别上涨了125%奇虎360私有化价格,150%和176%,而美国纳斯达克指数仅上涨了13.7%,代表中国股市. HXC指数仅上涨8.3%,明显落后于A股中小板和GEM指数. 同时,两个市场之间的估值差距变得更大. A股主板,中小企业板和创业板的市盈率分别达到20倍,82倍和141倍,而纽约证券交易所和纳斯达克的市盈率分别仅为7倍和21倍. , 分别. 只有21次.
这种差异也反映在单个股票上. 作为国内网络安全行业的领导者,奇虎360在过去两年中发布了精美的性能报告,但其市盈率基本上保持在30至40倍. 在A股中,该公司的维纳斯之星(Venus Star)也以信息安全为主要业务,该公司的维纳斯之星已从过去几个月上市以来的20元升至最高点73.1元,市盈率超过200次. 此外,奇虎360的估值与更为纯粹的A股互联网公司和创业板领导者的估值不同. 截至2015年5月,乐视的市盈率达到335倍; Storm Technology创造了新纪录,达到近900倍.
在周鸿yi看来,与A股互联网公司(例如Storm Technology和LeTV)相比,奇虎360的股价折让了两倍:

3. 资本市场的变化
到目前为止,中国互联网公司已经在海外进行了几次大型上市热潮(见下图). 国内互联网公司为什么要去美国上市?较普遍的理解是由当时的历史原因引起的. 在1990年代,中国的资本市场以审批制度为主导,该制度具有严格的上市门槛和审计标准. 互联网公司基本上没有盈利,因此很难在中国上市. 美国市场不同. 不仅上市门槛低,没有盈利要求,而且资本市场体系健全,上市速度快,为国内互联网企业上市提供了方便.
同时,纽约证券交易所和纳斯达克对互联网高科技公司有更好的支持,可以给予更高的价格,也吸引了许多中国互联网公司获得成功. 多年来,许多国内创始人一直将美国资本市场视为中国互联网最理想的地方,从而导致了海外上市. 此外,许多中国互联网公司在成立之初就具有海外资本背景,因此它们自己的管理架构已经为海外上市做准备.
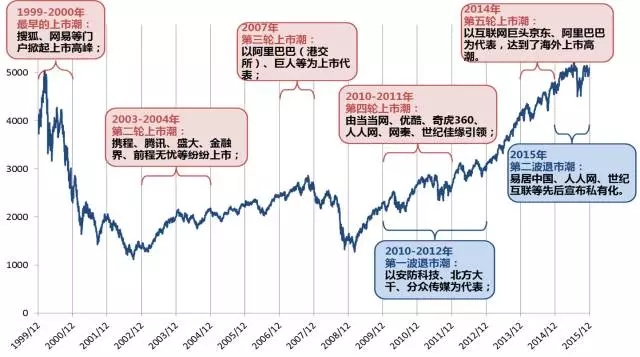
但是,自2010年以来,随着卖空危机的爆发,中国在美国的股市状况恶化了. 以泥水和柚子为代表的卖空机构首先发动了一系列针对中国准股的财务欺诈的追捕行动,东方纸业,力诺科技,中国高速通道等一些公司经常遭到狙击;支付宝引发的VIE事件也使美国投资者担心VIE的结构风险,这家卖空公司已经对新东方等公司发起了第二轮狙击. 结果,许多中国股票遭受了严重损失,其市值缩水. 盛大网络,分众传媒和北京大学等公司已选择将其退出美国市场的业务私有化,掀起了第一波私有化和中国股票退市的浪潮(见上图).
此时,国内资本市场环境正在逐步改善. 建立多层次的资本市场体系和进一步优化市场体系,特别是针对新兴产业,为中国有价证券的回报创造了有利条件.
近年来,新三板推出后,较低的门槛吸引了众多内资公司上市,对转让制度的期望也增强了该公司在国内的上市选择权. 同时,上海证券交易所和深圳证券交易所也做出了积极的变化,分别提议设立战略性新兴董事会和创业板董事会,以放松该计划的条件,以支持在A股市场上无利可图的互联网公司. 特别是,根据上海证券交易所副总经理刘世安的解释,战略性新兴板块: “战略性新兴板块的下限门槛为中国海外上市公司开辟了回酬渠道,资本市场承接中国股票的制度安排. ”此外,注册系统的方法无疑是一个主要好处. 在2015年的两届会议上,中国证券监督管理委员会主席肖刚明确表示,推进注册制度改革的条件已经到位,新证券发行后便可以立即实施注册制度. 法律已正式执行.
作为第一家拆除VIE结构并重返A股市场的互联网公司,Storm Technology不断取消了30多个每日涨停限制. 该公司首席执行官冯欣甚至表示: “互联网公司重返A股是不可逆转的过程”,并暗示它们“将在死后全部复出. ”在美国和(中国)香港上市的公司中有99%亏损. ”此外,进入世纪佳缘,世纪手游和淘米等公司的6月公司也宣布已收到私有化建议,掀起了第二波中国股票回潮.
面对这些变化的市场环境,周鸿yi也开始考虑私有化回归的问题. 他反复与鲍帆讨论私有化回归的可行性.

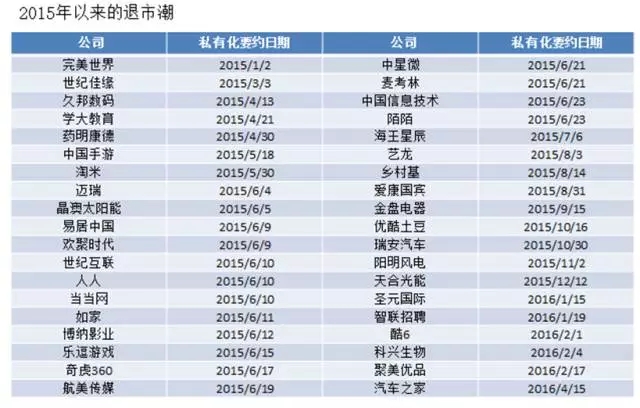
根据介绍,中国有价证券的回报需要经历“私有化退市-拆解VIE结构-重新上市”的三个步骤,对于公司而言,私有化的好处是:
公司可以调整其战略和结构. 例如,阿里巴巴B2B从香港联交所退市是为了重新包装在美国上市;对于估值较低且缺乏融资功能的公司,退市还可以减少维护上市的运营成本(包括法律成本,合规性和财务成本);最重要的是,如果您能够成功返回A股,那么您还可以有效地提高估值,并通过再融资获得更大的发展. 例如,在众安晓和千方科技回归后,上市公司的估值大大提高.
但是,华兴资本宝帆提到回归过程很困难.
由于每个链接的复杂性,退货过程也充满了风险.
第一个是时间.
中国股票的回归时间可能很长. 在美国,除名通常需要6到12个月的时间才能完成;而且退市后,能否重新进入国内资本市场还是很不确定的. 如果您以传统方式排队等待IPO,则目前的进度可能需要两年以上的时间. 即使注册制度真的崩溃了,实施起来也将是一两年. 当然,公司也可以直接到新三板上市,时间会缩短一点,但是新三板的整体融资能力和流动性仍然存在一定的挑战. 节省时间的另一种选择是回到外壳,但是A股市场主板的外壳目前至少为30亿,购买外壳需要40亿.
从摘牌到重新上市的漫长过程中,必须考虑第二个风险: 考虑融资成本.
根据美国证券交易委员会的要求,私有化股东必须使用购买流通在外的股票. 由于收购方必须在一段时间内向小股东提供基于股价的溢价,因此有可能实或直接从银行借款. 在此过程中,一旦链接出融机构获得的贷款,被认为是中国股票最大的杠杆收购. 自2012年8月提出私有化提议以来,分众传媒的私有化回报率已经上升和下降了近三年,但尚未确定. 另外,在返还过程中,企业将继续发展,因此有必要了解在此期间如何解决融资问题. 考虑到公司退出市场时将借入大量债务,因此这种情况下的融资能力也将受到限制.
长期以来带来的另一个风险是可能会错过A股的窗口期.
自2015年以来,大量中国股票选择私有化,主要是因为A股急剧上升,从而导致了跨境估值套利空间. 如果时间过长,目前尚不清楚A股的热市能否持续,是否能赶上牛市是一个挑战.
此外,我们还必须在回归过程中考虑员工的心态. 员工们终于等到上市之后,期权才可以兑现,现在他们不得不回来了. 员工是否愿意再次与公司长途跋涉.
“它是否将继续留在美国资本市场,还是私有化重返A股对360更为有利?”周鸿yi希望为奇虎360做出正确的选择.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-260192-1.html
-

-
李婉婉
)
 什么时候报名参加2020年福建函授学院漳州函授学院?
 在假期期间,证券公司高层的高层变化经历了悲伤和喜悦!光大来到新任总裁,东海证券从监管部门接任主管.
 下载unYYWS V1.30,它是用于反编译电子书的强大工具,电子书的反破解版本
 如何为Windows 10下载OneNote 2016
犯我中华大国