ERP系统在财务管理软件中的缺点
电脑杂谈 发布时间:2020-06-23 21:17:46 来源:网络整理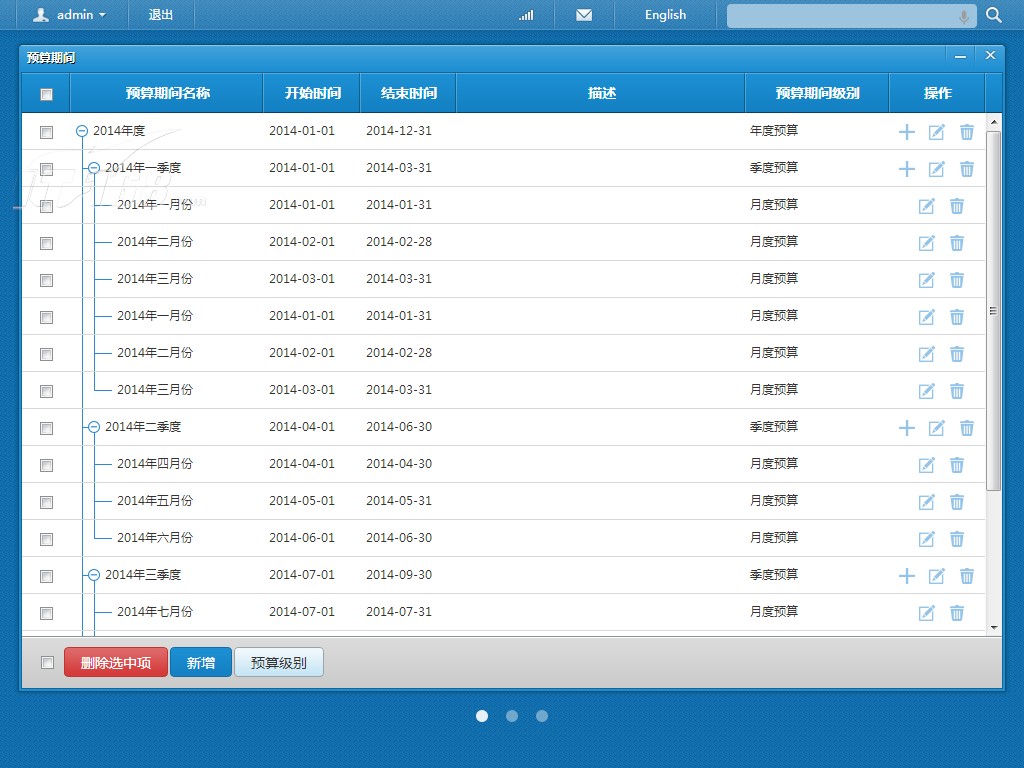
1. 数据整合
财务与企业的生产,供应和销售完全集成并且可以交互,并且整个团队都已集成. 财务报表反映了公司的业务活动,其数据来自各个业务部门(例如人员,财务,物料,供应,生产和销售). 基于网络结构的ERP系统包含企业信息网络中公司整个生产和运营活动的每个信息收集点,并且企业的各个管理子系统(例如生产管理系统)通过网络传递大量数据. ,库存管理系统,采购)(子系统,销售子系统)直接收集并通过公共接口与相关财务模块连接,从而使财务系统不再是信息的“孤岛”,并且大部分业务信息都可以转换实时直接生成会计凭证和信息.


2. 简化计算
因为ERP系统具有强大的数据处理功能erp财务软件的运用感受,所以系统执行从会计凭证到财务报表的信息处理,大大减少了人工干预,客观上消除了人工模式下信息处理过程的许多技术环节例如并行注册,更正错误帐户,过帐,结算,对帐,试算表等. 该系统还进行复杂的计算,例如库存评估,成本计算和折旧计算.
3. 多种信息处理方式

在ERP系统中,与主体确定的计算方法(例如固定资产折旧的直线方法)同时,如有必要,还可以使用其他替代方法来实现双倍余额下降方法和年数总和方法. 区别. 为了加强管理和评估,甚至有可能启用必须以手动模式放弃的会计方法. 此外,系统报告中的相关信息可用于促进系统使用相关的数学模型进行财务分析,预测和决策.
4. 电子存储方式
会计报表,会计凭证和会计数据的存储方法已经迅速改变并变得电子化. 例如,各种和结算文件都以电子形式出现,并且在会计数据流期间的传统确认方法(例如签名和盖章)是没有意义的. 集中和自动的信息处理使传统的三权分立控制作用几乎消失,信息载体的变化和共享程度的提高使以会计规则为核心的人工系统控制系统失效. 内部控制具有新的内涵: 密码控制,数据加密erp财务软件的运用感受,功能权限管理,访问时间权限管理,操作日志管理等.

整个财务管理已用新的信息处理工具(例如计算机和管理系统)代替了传统的纸张,笔,墨水和算盘. 这种替换不仅是简单的工具更改,也不再是人工会计的简单模拟,更重要的是它为传统会计概念,理论和方法带来的更改.
ERP在财务管理中的应用优势
根据ERP系统技术特点的应用效果,其应用优势主要体现在以下三个方面:
及时性. 影响企业竞争力的重要因素之一是对各种内部信息的把握以及对外部市场信息现状变化的理解. 在ERP状态下,数据可以随时链接和更新. 每个相关人员都可以随时了解实时信息. 这无疑为企业的稳定发展提供了保证.
可集成性. 在引入ERP之前,由于信息集成机制的不完善,知识库中的信息通常是局部的,单一的,甚至是失真的. 过去,当会计信息系统面临组织变革时,花在修改和连接信息上的时间会更昂贵. 更重要的是,导入ERP后,所有更改都可以由系统轻松解决,预算计划也更加准确,从而使分析和管理实际数字与预算之间的差异变得更加轻松快捷. 在ERP状态下,各种信息的集成为科学决策提供了必要的条件.
有远见. 在ERP系统中,会计子系统集成了财务会计,管理会计和成本会计. 它与其他子系统合并以形成系统集成. 实现系统的信息提供,以帮助财务前瞻性分析和预测.
ERP在财务管理中的缺点
在中国实施ERP的时间不长. 其系统的改进仍需积累经验. 在实践中的缺点应予以克服和改善. 当前ERP系统的缺陷主要表现在: 人机应用不灵活,系统维护成本高,查找错误费时.
ERP系统的高度集成导致人机应用程序的灵活性. 例如,如果您无意中关闭了系统,则后续的操作将无法实现. ERP系统通常是从上到下进行维护,但是基层维护人员通常无法真正理解其操作流程和内涵的关键控制点,并且该系统是由企业以外的部门开发的. 一旦出现问题,报告和影响效率将花费很长时间;在会计中,如果链接错误,并且当财务人员在审查时未能及时发现,之后将需要很长时间才能发现错误.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-256041-1.html

 爱聊天免费电话留言2
 MLC和TLC都有,东芝发布Q300和Q300 Pro两系列SSD
 高屏幕占比十代酷睿10nm处理器华硕VivoBook15s
 AMD StoreMI(AMD硬盘加速工具)
好好