关于在难民营改革和增加的背景下建立国家与地方税收合作机制的思考
电脑杂谈 发布时间:2020-06-21 01:20:51 来源:网络整理
随着营地改革国地税合作有什么好,资源税和个人所得税等税制改革的推进,越来越多的自然人被纳入税收的征收和服务范围. 在税收和税收服务资源有限的情况下,供求也存在结构性失衡. 从税收服务供给方面的结构性改革的角度来看,税务机关需要整合税收服务资源,加强国家和地方税收合作,降低公共产品和服务的成本,解决税收服务供求的结构性失衡,可以更好地为纳税人提供纳税服务,增强纳税人的满意度和满意度,提高纳税人的依从性.
当前州与地方税收合作机制存在的问题

为贯彻执行中共中央关于“深化国家税收和地方税收征收管理体制改革”的规定,国家税务总局发布了《国家税收合作条例》 《行政和地方(1.0版)》,提出了国税. 在服务的深度整合,执法的适度整合,信息高度整合等合作中,开展了32项合作工作. 2015年12月,《国家税务总局与地方合作工作条例》升级到2.0版国地税合作有什么好,合作事项增加到44个. 2016年7月,国家税务总局发布《国家和地方税收合作条例》第3.0条,增加了7个新的合作项目,重点关注13个合作项目,并为每个合作项目实施标准. 从各地地方和地方税收合作的实践来看,虽然目前国家和地方税收合作机制的建设取得了阶段性和地方性的成果,但这只能算是一个突破. 线条,面部组合和方块图案均未形成,协作机制仍然显得薄弱而缺乏. 主要表融,工商,银行等职能部门的紧密合作与协作支持,但是部门之间普遍存在壁垒和障碍,加上不同的工作中心,发展水平不平衡以及日常沟通等问题停滞直接影响民族志的进步和素质税收合作. 第三是沟通反馈机制不完善. 国家和地方税收之间的合作尚未形成长期,牢固和明确的联席会议制度,有时会导致沟通反馈滞后. 第四,信息共享机制不健全. 由于国家和地方税收的管理和运行软件不统一,因此国家和地方税收的信息无法自动形成比较结果,彼此也无法及时,准确地掌握共同管理住户的相关信息. 第五,评估和评估机制不完善. 国家税务和地方通常将国家和地方税收合作项目纳入其各自的目标评估区域,但具体评估内容和标准不同,没有统一的,共同遵循的评估体系. 第六,国家税务机关是不对称的. 国税局在一个市政辖区只有一个局来监督该地区的所有税收工作,而地方在一个市政辖区中有多个地方来分批管理该地区的税收工作. 地方的现状使执行合作规定更加困难.
关于推进国家与地方税收合作机制建设的建议
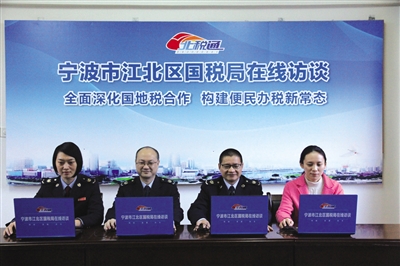
全面改革后,国家和地方税收合作的大趋势已深入人心. 制度的不断成熟,技术的不断创新以及以往合作经验的积累,为国家和地方税收合作的进一步发展提供了有利条件. 上营改制增收后,地方没有因“票控税”方式造成的管理瓶颈问题,国税局面临着服务对象变更,数量增加,服务对象之间的合作带来的服务压力. 迫切需要两党. 例如,《改试点实施办法》第五十一条规定,由纳税人出售的房地产和其他个人租赁的房地产,应由国家临时征收. 代表地方. 营改制后的地方维护税,城市维护建设税,教育附加费和其他地方税,以及代收人应纳的个人所得税,必须依靠国家税. 因此,国家和地方税收迫切需要相互合作,以提高征收和管理的质量和效率.
(1)进一步积累深化合作的总体协同作用. 加强宣传,使国家和地方税务机关都充分认识到合作是新形势下转变职能,提高执法效率的内在要求. 这是适应全面深化改革,创新税收管理和服务,实施绩效管理要求和实际转变的必然选择. 风格的具体体融,银行等职能部门的协调合作. 对于涉及大局的重要工作,可以邀请政府牵头联席会议或发布有关文件. 将国家和地方税收合作提高到政府的高度. 促进和加快实施国家和地方税收合作事务.
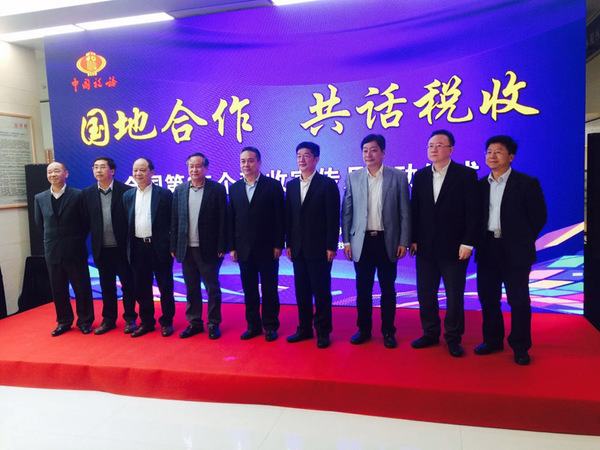
(2)进一步完善深化合作的运行机制. 首先,在加强信息共享方面,结合黄金税第三阶段的启动,顶层设计得到了进一步加强,从技术角度突破了国家和地方税收操作系统之间的差距. 实现两者之间的高度集成,并尽快在同一台计算机上实现两者. 该系统的快速切换实现了“一人一机两系统”,最终解决了信息传输差,数据标准不一致,应用不充分的问题. 其次,在沟通协调上,采取州和地方税联席会议常规会议和专项会议两种形式,为合作的实施提供依据,协商解决合作过程中遇到的问题,并制定出解决方案. 下一阶段的工作计划和任务目标. 第三,在实际操作上,实施重要情况定期通报系统,形成具有启动,响应,操作,提升和有效性的闭环操作模型. 四是建立对合作事项的跟进和有效性统一监督检查和绩效考核制度,将合作事项的考核指标分解为部门和个人,明确时间表和任务表,统一进行. 在国家和地方税收合作办公室的监督和评估下,结果被包括在双方的绩效管理体系中,作为年度最佳绩效评估的基础.
(3)进一步扩大国家和地方税收合作领域. 在共同发展税收服务的基础上,国家和地方税收合作的内容不断增加,在税收审计,税收评估,巡逻检查,欠款缴纳和税收来源调查等方面进行了全面合作. 扩大国家与地方税收合作模式,整合基层分局税收办公室,召集双方相关人员共同努力,共同提升和完善税收管理功能区. 对于区域划分一致的纳税人,国家税务总局和地方两党可以联合检查,联合住户调查,共同获取信息,使国家与地方税收的合作从头到尾. 结合国家和地方税收的特点,共同营造税收服务文化,统一服务规范,标准和口号,树立共同的税收服务品牌,增强税收部门在社会各界的影响力.

(4)进一步提高国家和地方税收之间的合作水平. 一是建立风险管理合作机制. 在分别研究确定年度关键风险管理问题的基础上,相互通报了风险管理战略计划,协商制定了年度风险管理合作计划,协调了日常风险管理问题. 双方在实施风险管理合作计划之前,将共享共同管理税种的风险识别信息和风险指标,并分别进行风险识别和排名,以识别高风险纳税人. 双方共同认定为高风险的纳税人,应共同确定应对方式,应对水平和应对部门. 二是联合建立网上税务服务大厅,逐步扩大网上登记,网上申报,网上咨询,网上税务相关审批,网上表格和证书下载等功能,为纳税人提供更加便捷,高效的服务. 服务. 同时,为扩大自助服务的覆盖范围,国家和地方税收的双方将在联合税收办公室安装自己的自助税收终端,这将为纳税人提供最大的税收处理便利.
(作者: 国家税务总局税务高级研究所扬州地方)
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-252751-1.html
-

-
孙权
我若动手
-
孙喜玲
刚开战没多久
 福彩3D追逐数量必须赢得投资计划
 QQ速度赛车游戏全球狂欢节今天开幕!连续赛车套件可使用8天! [视频] [多张图片]
 台式计算机主机无限循环启动
发动一场战争