深层解剖360后门
电脑杂谈 发布时间:2020-05-22 13:14:16 来源:网络整理
2015年6月,周鸿yi带着员工内部信函宣布了360回归A股计划. 2017年11月,周鸿yi再次感谢员工们在朋友圈中的努力,宣布将360股股票返还给A股.
在过去的两年半中,每当这家巨头接近A股时,市场的投机活动便增加了一个百分点. 借壳或排队进行首次公开募股,分拆或整体上市,其估值是多少...随着11月3日清晨江南佳洁(601313)的发布,这些问题揭开了谜团.
这次重组草案就像一枚深水,正在困扰着A股市场. 11月3日,信息安全领域集体变动,中富信息(300659)早盘上涨8%,魏世同(002268),绿盟科技(300369)早盘上涨2%以上;参与了中信国安(000839),天业(600807)和电光传媒(000917)的360股私有化概念的飙升.
返回到828页的重组草案本身,六年后,周鸿yi再次站在上市的起跑线上. 他的360能给投资者带来什么?什么会等他?
拆分列表
首先引起投资者注意的是重组目标三流股份(以下称三流)的股权结构. 众所周知,奇虎360像其他返回A股市场的海外上市公司一样,需要首先私有化,然后拆除VIE结构,最后重新整合并评估每个业务线.
根据江南嘉杰的重组草案,奇虎360在2016年7月完成海外退市后,对股权结构进行了三处更改.
第一步是通过重组将天津企思变成一家内资企业.
第二步是在天津奇思结构下重组与天津奇思主营业务有关的实体,例如新富恒通和北京远途. 同时,天津七思子公司的VIE结构将被拆除. ,Tech Time和与天津齐思的主营业务无关的其他实体在天津齐思系统之外进行了重组,从而完成了对目标公司的结构的调整.


第三步,天津奇思吸收并合并了私有化的实体奇信通达,并将其更名为三柳零,成为此次借壳交易的目标公司.

如上所述,奇虎360退市后对其原业务进行了调整,因此该后门上市的主体与先前在纳斯达克上市的奇虎360不同.
具体来说,周鸿yi保留了奇虎科技,奇虎360科技和奇虎Testeng等从事互联网安全技术和网络安全产品的公司,而奇信健康控制,奇信福控和奇信智能控制,奇信欧控,北京良义,汽配天下等非互联网安全业务被排除在上市公司系统之外.
Interface News指出奇虎360业务拆分估值,奇信健康控制奇虎360业务拆分估值,奇信富裕控制和奇信智能控制主要参与股权投资,投资方向为医疗,互联网金融,手机研发和销售. 其中,北京良义是齐心健康控制的全资子公司,而酷派电子商务是齐心智能控制的全资子公司.
这部分公司的运营状况(不包括上市公司系统)不是很好. 2017年上半年,七鑫健控仅实现净利润3600元. 同心富通,七鑫欧控和七鑫之控在通气分别实现净利润7,700元,20.9万元和332.8万元.
对于这样的分裂,独立互联网分析师傅亮在接受《 Interface News》采访时说: “ 360实际上已经在细分其业务,根据业务内容,业务子部门得到了提升. 公司确实拥有一些业务规模相对较小的业务规模,但现在的主要业务是互联网安全,这是公司的总体定位. ”
除上述公司外,未列出Qihoo 360的企业安全业务.

公开信息显示,奇虎360的企业安全业务最初是由北京奇信安科技开展的,该公司由奇智软件通过协议控制来控制. 2016年7月,齐向东和宁波眉山保税港区安源创智股权投资合伙企业(有限合伙)双向增资. 奇虎科技的持股比例从75%下降至33.75%,从而失去了对北京奇信安的控制权.
一些分析师认为,由于分拆业务以及不将奇虎360包含在某些业务中,三到六十家的后门交易量较小. 因此,305亿元的后门估值504亿元低于私有化的651亿元.
但是,不应低估三分之六的零绩效.
重组计划显示,从2014年到2017年上半年,三,六十业务的营业收入分别为78.2亿元,93.6亿元,99亿元和52.9亿元. 扣除损益后的净利润分别为5.3亿元,10.7亿元,7.4亿元和10亿元.
同一时期,三个和六个零的毛利率分别达到82.85%,76.47%,69.44%,72.01%,完全盖过了腾讯,百度,搜狐,新浪和网易等互联网公司.

截至目前,这三,六十项业务分为三个主要部分: 互联网广告和服务,互联网增值服务以及智能硬件. 其中,三个六十个互联网广告收入份额最大,毛利润最高. 数据显示,自2014年以来,360和60互联网广告和服务为360和60贡献了超过50%的收入,并在2017年上半年达到72%,其毛利润一直徘徊在80%左右.
互联网广告和服务已成为该公司的主要收入来源,这导致了三百六十家聚集了Leo股票,Fiso和其他广告代理商以及阿里巴巴,京东和其他广告商的前五名销售客户
与此相比,该公司的互联网增值服务业务没有那么有趣. 数据显示,360互联网增值服务业务收入由2014年的35.34亿元下降至2016年的26.24亿元,毛利率由88.07%下降至66.16%.
为此,三十六分公司表示,该公司的互联网增值服务业务的毛利润来自游戏业务收入. 互联网游戏在经历了前几年的爆炸性增长之后,市场规模逐渐放缓,行业进入了稳定时期. 同时,互联网游戏行业的参与者越来越多,竞争也在加剧,这导致购买游戏行业的游戏用户的购买流量的成本增加,最终导致游戏市场的下滑. 公司的毛利率.

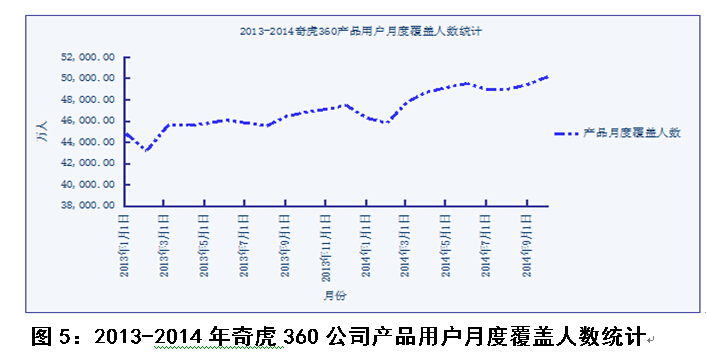
总体而言,360和60通过免费的Internet安全产品和服务积累了用户流量,然后实现了广告获利. 同时,互联网广告的超高毛利润掩盖了公司互联网增值服务业务的毛利润迅速下降的事实,也使三六位零的整体毛利润被同行所取代. . 因此,三分之六零产品的用户数量(即流量)非常重要,这一关键点也已被上海证券交易所所注意到.
在上海证券交易所11月3日晚发布的询价函中,活跃用户数量,软件使用时间以及360 Guardian和360 Anti-Virus等主要产品的市场份额变化已成为关注焦点. 他们的关注. 结合主要产品的当前市场份额,竞争和用户粘性,零表示未来该商业模式是否会继续增长.
为什么是江南佳节?
与360回归A股的“已知”消息相比,投资者更加惊讶. 为什么360选择了市值只有30亿元左右的江南佳杰后门?
就主营业务而言,江南佳杰主要生产与360信息安全业务无关的电梯和自动扶梯. 其次,江南佳杰暂停交易时,公司总市值为34.91亿元,远不及之前市场对360个后门立方体的期望.
众所周知,在“蛇吞象”式的重组和上市中,如果后门与“壳”的数量不符,就很容易触及“公众持股比例较小超过10%”的退市红线,前面是分众传媒,后面是SF Holdings,这不仅是360回归的难点,而且是市场推测其“空壳目标”的重要依据.
一项市场分析指出,奇虎360的私有化耗资93亿美元,A股收益的估值应不少于900亿元(不包括可能进行的非公开发行募集支持资金) ). (社会公众股)考虑到零售市价一般不超过总市值的65%(大股东和机构持股一般不低于35%),市值不低于100亿元,借入公司的总市值不应低于153亿元,否则将不符合“借壳后新公司的公开持股比例高于10%”的上市标准.

Interface News还计算了360安全业务1500亿元估值的上限,并估计奇虎360的外壳选择市场价值在150亿至257亿之间.
然而,在此次重组中,360°的估值仅为504亿元,不仅低于私有化时奇虎360的价格,也低于市场对其估值的预期. 1000亿元. 市值仅为34亿元的江南佳杰“绰绰有余”,其估值恢复可以完全移交给二级市场.
具体来说,如果交易成功完成,江南嘉杰原股东金志峰和金祖明的持股比例将分别降至1.22%和0.52%. 持股比例分别提高到48.74%和12.14%,周鸿yi的天津中信股权投资合伙企业(有限合伙)持有1.79%. 这样算来,江南嘉杰重组后的非公开持股比例为64.41%,远低于退市红线.
一位投资银行家告诉《接口新闻》,3060.54亿美元的估值并不意味着他与以前的市场猜测相比处于折扣价或低价. 360的股东正在关注后期的二级市场表现. 他的股价就是他的股价,现在股本已经足够扩大,并且未来二级市场的股价会更高.
重组计划显示,交易完成后,江南嘉杰的总股本达到67.6亿股. 按照每股8.79元的停牌价,江南佳洁的市值已达594.2亿元. 那么,将来公司的市场价值会飙升到多高?
一位分析师指出,当前A股互联网公司的加权平均市盈率为85倍. 如果以80倍的市盈率计算,则根据最近承诺的3年平均年净利润约30亿元来计算. 那么360的估值预计将达到2400亿元左右,未来可能会有约12个涨停板.
但是,应该指出的是,交易完成后,江南佳杰的原始零售持股比例从70.43%下降至4.14%. 上市公司恢复交易后,二级市场只有2.8亿股流通. 由于缺乏流动性,将来可能会出现股价大幅度波动的风险.
此外,根据此次重组的禁售期承诺,江南嘉杰原股东金志峰,金祖明和周鸿yi,启新志诚和天津中信的股票禁售期均为36个月. . 重组完成后的两年,如果成功完成了三六十年代的履约承诺,则参与三六十年代私有化的金融投资者可以解除60%的股份. 数据显示,这部分首批股票的发行量将超过10亿股,届时可能会有巨大的抛售.
可以预见的是,随后出现的这些热点将使周鸿yi及其公司成为未来市场上的热门话题.
在11月3日的询价函中,上海证券交易所要求江南嘉洁进一步解释并解释该公司的业务模式,财务状况和业绩承诺. 该询问函的答复日期是11月6日之前.
这家占中国网络安全一半的公司正在恢复A股结算,但未来还有很长的路要走.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-218892-1.html
-

-
熊霄敖
发射DF21D和26
-
林自然
中国霸气跟在后面驱赶了美舰
-
高季兴
你傻不傻
-
 不显示号码的网络电话 【图】如果知道对方的QQ号码,怎样定位一个人的位置?,海沧动
 笔记本电脑开wifi老是输入密码和登录不上被收费
 暴风影音3D版怎么看?普通视频一键转3D
 MFC画图方法汇总
航速18节以上