财政票据的使用范围
电脑杂谈 发布时间:2020-05-13 01:04:37 来源:网络整理
财政票据,是指国家机关,事业单位,社会团体,具有行政职能的企业的行政部门和政府委托的其他机构. 为了履行政府职能,它们以法律,法规,规章和其他法律上有效的政策措施为基础,是财政部门在收取行政费用,政府资金,行政和其他费用时印制给付款单位或个人的收据. 非税收入. 这是单位财务收支的法定证明和会计原证明.
主要财政法案的使用范围
根据法案的目的,它可以分为收费法案,基金法案,没收法案,其他非税收入法案,捐赠法案,资本交换法案和会员法案. 各种类型的不能串联使用或彼此混合使用.
1张帐单
收费帐单包括用于行政收费的一般帐单,交通费,教育帐单,医疗帐单和特殊收费的特殊帐单. 各种收费表不能串联使用,也不能相互混合使用,必须严格按照收费范围或特定用途使用.
2份捐赠笔记
捐赠笔记用于以下公益事业:
1. 为需要救灾,扶贫和残疾人的社会团体和个人开展的活动;

2. 教育,科学,文化,健康,体育;
3. 环境保护,社会公共设施建设;
4. 其他促进社会发展和进步的社会公益事业.
捐赠票据不得用于: 集资,分配,筹款,赞助等;以捐赠的名义接收与投资者利益有关的财产;以捐赠名义从事牟利活动;应当使用其他财务票据或税务. 财务部门确定的其他行为.
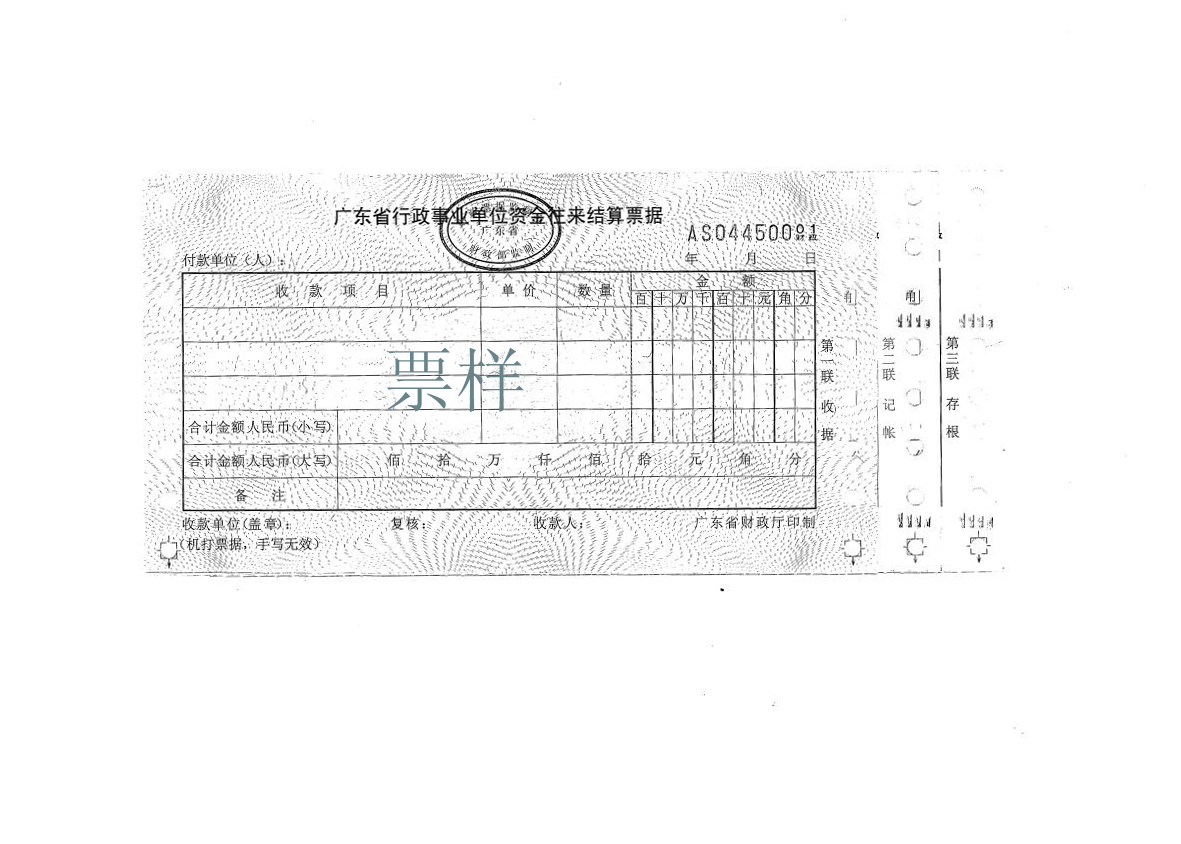
3笔资金结算单
资金结算单用于:
1. 行政机构暂时收钱. 行政机关临时收取的资金往来票据使用范围,本金或余额在经济活动结束后需要退还给支付单位或个人,不构成单位的收入资金往来票据使用范围,如存款,保证金,保证金等. 临时收取各种款项.
2. 代表行政机构收取款项. 由行政事业单位收取,经济活动结束后支付给其他收取单位或个人的,不构成该单位的收入,如收取课本费,体检费,水电费,取暖费,电话费等. 费用等(请注意收款和付款的性质)

3. 单位内各部门之间,单位与个人之间的其他财务往来,不构成单位的收入.
4. 财务部门不确认为行政机构收入的其他金融交易.
不能在以下领域使用: 属于,应使用税收;应使用其他财务票据;受政府非税收入征收单位委托收取政府非税收入的行为;行政事业由单位获得的构成单位收入的分配资金,财政补贴收入和上级补贴收入等行为;财务部门认可的其他行为.
行政机构获得财务部门分配的资金,并输入带有银行结算证书的帐户. 行政机关取得上级主管部门分配的资金,作为单位收入,不再转移到下级部门的,应当在银行结汇凭证中核算;如果转移到下层单位,则具有临时收款的性质,并且这些资金用于结帐.
已经获得本部门分配的基本建设投资和研究项目资金并有权横向分配资金并形成单位收入的行政机构,可以用银行结算凭证进行核算;转移到下级单位或其他有关的指定合作单位的,属于临时代收和代收性质,用资金清算. 行政单位之间无隶属关系的资金,应当用银行结算证书核算. 无财务往来的机构之间的交易资金,例如科研机构之间,大学之间,科研机构与大学之间的研究项目资金等,涉及应税资金,使用税款;应税资金应在银行结汇凭证中核算.
4个会员费
会议费帐单是指社会组织发行的用于根据组织章程细则收取会员会费的收据. 会费条例草案中提到的“会费”是专门指会费,不能用来收取会议费和其他费用.


应使用税单的企业:
(1)为了按照自愿支付的原则提供服务,收费是运营服务收费的行为:
1. 信息咨询,技术咨询,技术开发,技术成果转让和技术服务收费;
2. 除法律,法规,国务院规定的强制性培训业务外,有关单位和个人自愿参加培训和会议费用;
3. 组织短期海外培训,为来华工作的外国人等提供国际服务;
4. ,例如组织展览和交易会的展位费;
5. 建立期刊,出版书籍以及向订购者和个人收费的费用;
6. 进行表演活动以及提供录音和录音服务的费用;
7. 复制费,打字费,信息费;
8. 物业租金收入;
9. 其他业务服务收费行为.
(2)社会组织收取的营业外收入,例如在行政机构(系统)内进行的各种培训所收取的费用以及雇员的租金等.
(3)私立学校和社会医疗机构获得的学费收入.
(4)公立学校联合办学(班级)属于非教育,应从各种培训中收取费用.
(5)如果某个经济实体发生经济纠纷,并且获赔,将负责执行并要求收款人开具.
(6)与税收和收费有关的其他项目.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-208047-1.html
-

-
王俊莹
由于美国军舰没有配备足够的航空力量
-
-
王乾乾
时间已经不站在我们这一边
-
殷益
平常人怎么破
-
 言兑网_言兑歌词_语录大全2016经典版本
 介绍几种典型的庄家洗盘形态
 哪种观看的软件可以阅读美观的bl
 qq飞车舞蹈全p_【QQ飞车舞蹈辅助】传统四键全P舞蹈辅助
泄浊屎