信用管理应用信用报告功能: Card Bull继续领先
电脑杂谈 发布时间:2020-05-12 16:01:02 来源:网络整理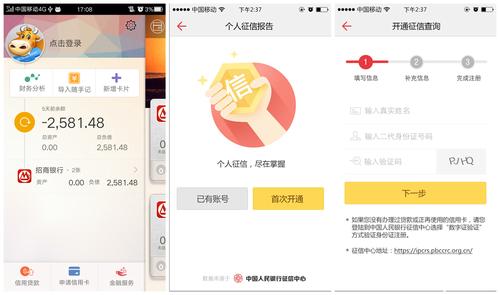

个人信用信息的应用已日益渗透到我们的生活中. 跟踪个人信用信息记录不仅可以方便贷款和使用,还可以防止个人身份盗用和及时发现信用污点等问题. 如今,当员工在某些国家/地区开始工作并检查签证时,他们会参考您的个人信用记录.
我在哪里可以查看个人信用报告?实际上,您可以使用手机进行检查. 市场上只有很少的管理应用程序可以检查个人信用信息. 它是Kainiu管家,51位管家和Dicai管理器,但令编辑人员惊讶的是Dicai没有个人信用查询功能. 用户非常关注的功能不会及时更新. 管家和51位管家.
一,UI设计和互动体验
Card Bull经理
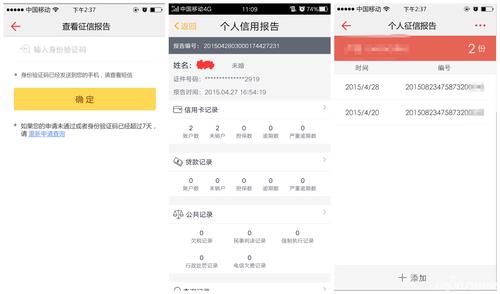
梳棉机主要是暖色,白色背景突出显示界面上显示的图片和文字. 进入APP,功能界面可用于用手指左右切换,并向左滑动. 您可以看到页面底部有三个功能选项. 该应用程序使用图片来帮助用户更好地导航,并很好地处理细节. 老用户可以通过单击现有帐户直接登录,新用户可以通过单击“首次打开”进行注册. 注册界面上标有红色数字,以提醒用户已注册了哪一步. 整个界面的布局中没有多余的空间,并且字体大小更合适.
51位经理
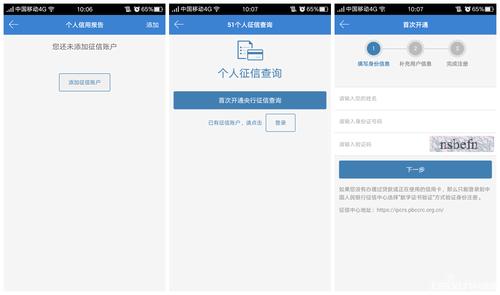
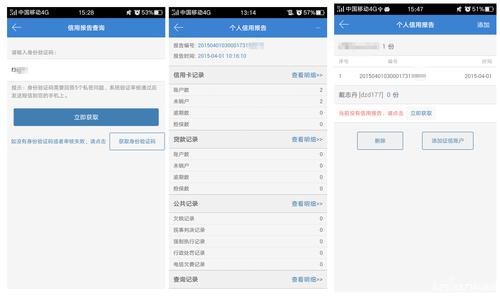
不能通过手势切换51的主界面. 您需要用手指单击该按钮才能进入个人信用查询功能. 个人信用报告功能的界面与主界面相同51管家和卡牛哪个好用,主要是简单的蓝灰色调,几乎是纯文本,没有图片,显得更加单调,不容易引起用户的注意. 界面字体设置太小,空格太多,其余信息部分显得拥挤. 我继续一步一步验证,每个界面的布局和设计都没有太大变化,尤其是个人信用报告的界面,建议重新排版,如果用户有更多数据,请看完整列表格式的布局是否容易造成数据混乱,不易使用.
51个管家: ★★卡努卡管家: ★★★★☆

注释: 51没有可匹配的图片,它几乎是纯文本界面,并且看起来非常单调. 颜色主要是蓝色和灰色,并且主要信息未用颜色突出显示. 界面上有很多空白,这使文本布局显得拥挤. 我希望51可以重新优化UI,并且仍有很大的改进空间. 卡片牛功能流畅,界面上显示的信息字体大小合适,背景在背景上更加突出,图片和文字信息更加突出.
第二,信用查询的过程和速度
新用户必须首先注册个人信用报告,在身份验证后提交其申请,并在24小时后获得验证码,然后他们可以查看其个人信用报告,好,接下来让我们看看这些2 APP用户注册和身份验证的速度和操作.
Kaniu管理器:
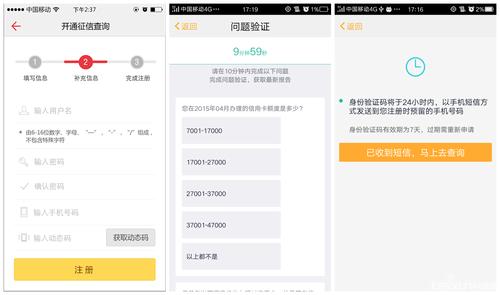
编辑者是新用户,因此选择首次打开(注册信用帐户),第一步是填写信息,包括真实姓名,第二代ID号等,输入验证码,然后输入下一步以添加信息. 值得一提的是,设置密码时,Kagniu将让您再次“确认密码”. 小编经常注册帐户密码,“确认密码”可以提醒我注意密码的大写,加深印象!
注册后,验证身份相对简单. 尽管APP显示倒数10分钟,但编辑器会在2-3分钟内回答. 最后,在输入手机号码后,单击以获得动态代码. 几秒钟后,手机收到了动态代码,成功完成了信用帐户的注册,然后等待银行发回的身份验证码. 整个操作过程在五分钟之内. 此外,注册完成后,您还可以通过APP修改密码和绑定的手机号码,并使用动态代码进行验证.
51管理器:
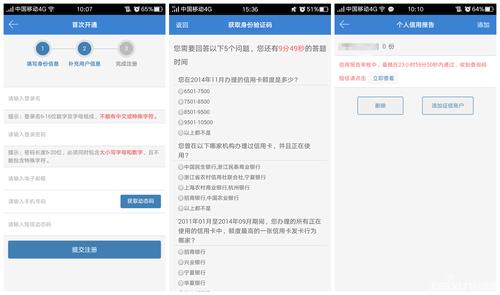
编辑器单击服务-信用报告-添加信用帐户-首次打开中央银行信用查询-然后开始帐户注册,注册之前的步骤确实有些重复. 需要填写的信息包括姓名,和验证码. 完成后,输入“补充信息”的第二步. 给用户带来的不便之处是,编辑者需要重新输入用户名和登录密码,输入邮箱和手机号码才能获得验证码,这51个验证码的失效率很高. 编辑使用了两个手机号码并对其进行了2-3次测试,以获取验证码. 这个BUG需要快速修复.

注册成功后,需要再次输入用户名和密码登录信用信息中心以确认问题. 这样重复输入用户名是浪费时间. 51需要优化整个信用信息操作过程,并提高验证码的反馈速度. 为了避免给用户带来不便.
51: ★★★卡片牛: ★★★★☆
评论: 相同的网络环境,相同的手机和帐户信息,卡柳的整个注册和身份验证过程都比较顺利. 注册后,无需重复输入用户名,从而提高了信用查询的效率. 51.注册帐户时,多次重复输入用户名,并且验证码需要多次输入手机号码才能接收. 51仍然非常重视APP业务的发展,但是与之相比,它不能倒过来,这降低了用户体验. 这是活跃用户数量少的主要原因.
三个数据反馈的直观性和准确性
Kaniu管理器:
第二天,编辑收到银行发送的身份验证码,然后打开“卡牛” APP输入和验证码,即可看到个人信用报告. 卡纽提供的个人信用报告分为四个方面: 记录,贷款记录,公共记录和查询记录. 记录和贷款记录包括用户的帐户数,未售出的帐户数,担保和逾期. 逾期还分为逾期和严重逾期.
嘉牛的个人信用报告中的第三项是公共记录. 阅读报告后,我们知道我们的税收欠款,民事判决,电信欠款,执法和的记录都在信用报告中. 反映出来. 底部有一个查询记录,每次查询时用户都可以查看报告,并记录时间和编号,以便用户可以比较数据.
51管理器:
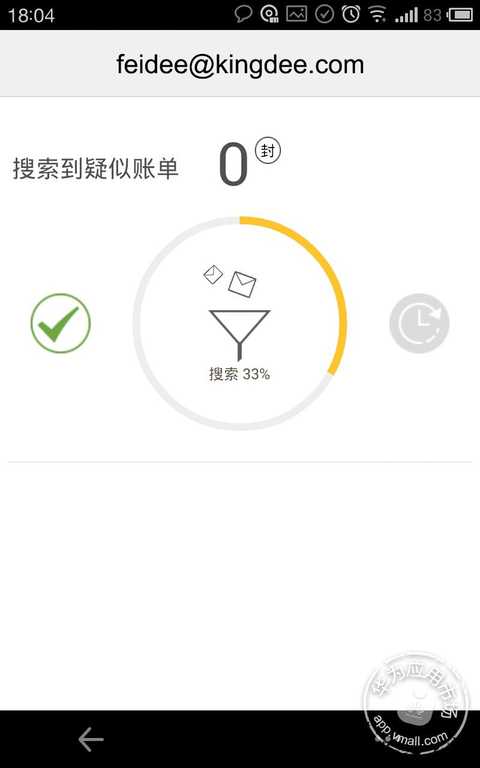
第二天,我在51管理器上收到了银行发送的身份验证码. 进入后,我看到了编辑的个人信用报告,该报告分为4个项目: 记录,贷款记录,公共关系记录和查看记录. 所有信息都是垂直排列的,似乎有些混乱. 如果用户将其替换为具有丰富数据的数据,则会给数据查看和分类带来不便. 该报告相对简单,仅在多次刷新数据后,数据才更改为帐户数2. 精度有待提高. 编辑者曾两次查询过信用信息,但在查询记录中只能看到一次,因此需要优化数据的准确性.
51: ★★卡牛: ★★★★☆
四个安全性
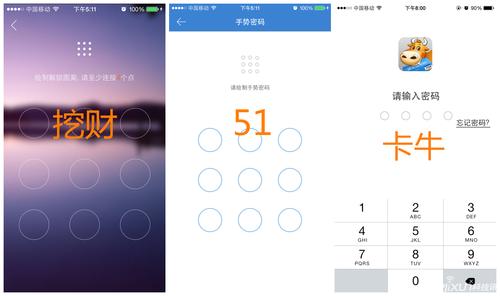
这三个软件都有各自的密码保护功能. 用户可以在设置中选择设置秘密安全性. 只有知道密码,才能打开该应用程序,并添加安全系数.
在安全认证方面,卡纽努尽了最大的努力51管家和卡牛哪个好用,并独家通过了CFCC(中国人民银行软件中心)网上银行和CFCA(中国金融认证中心)的双重安全测试和认证,这可以说是目前市场上最安全的管理应用程序. 51名管家和取钱管家也从中国金融认证中心接受了CFCA安全测试.
挖掘财富: ★★★51: ★★★Card Bull: ★★★★☆
摘要:
编辑很惊讶挖掘品牌的挖掘管家没有及时优化产品功能. 个人信用查询功能引起了用户的关注. 挖掘时要注意这一点. 由于产品已发布,因此不应丢弃. 态度,尚未更新和维护取款卡管家的版本,并且产品功能和用户体验的创新远远落后于Ka Niu和51. 编者感到可惜的是,取款团队应该抓紧时间而不是让掏钱的男管家对母品牌产生负面影响,使用户失望.
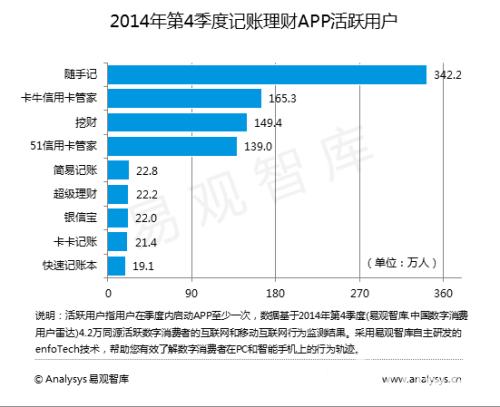
管家是51的主要产品. 经过亲测,我发现51一直在优化其业务功能的数量,但是51团队对业务的关注导致了该应用的UI设计要单调,并且功能体验不流畅. 据推测,这也是51用户活跃度不高的主要原因. 从第三方研究机构易观智库去年第四季度发布的调查数据来看,51名持卡人与卡努卡持卡人之间的差距越来越大. 建议产品在UI设计上有新的突破,并且不要遵循传统的设计概念. 在追求功能的同时,我们还应该提高质量,增加用户体验. 例如,信用报告功能的验证码反馈,报告的准确性以及界面的交互体验仍需要改进. 产品体验仍然大大提高. 空间.
卡纽管家的用户界面设计可以更好地反映自己的风格,将图形和文本结合在一起,用颜色突出显示界面中的重要信息,并在个人信用报告界面上直观地显示数据. 该产品的功能和操作很流畅. 从信用账户的注册,身份验证到信用数据的反馈,反馈体验相对平稳,交互体验良好. 这是两个管理应用程序中最短的帐户注册和身份验证时间. 随机笔记团队的相关经验似乎在卡纽产品中具有相对较好的继承性,并且该产品重视用户体验. 从细节可以看出,例如,注册帐户简化了过程,而无需重复输入用户名,可以在几秒钟内获得手机验证码,并且可以输入手机和密码. 重启. 总体而言,Kaniu管家的信用查询功能在两种产品中拥有最佳的用户体验. 返回搜狐,查看更多
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-207590-1.html
-

-
末帝李从珂
银行至少给点利息
 2开头10位QQ,养30天以上ZCQ
 资本“包围”四川优质企业
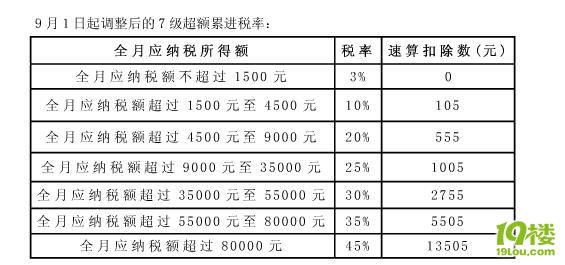 个税税率表2013_2013年个税税率表_2008个税税率表
 耍单真的可以挣钱吗 手机刷单赚钱怎么操作,一天能赚100块钱吗?
先是中国进入美国十二海里