导出验证过程
电脑杂谈 发布时间:2020-05-10 14:12:50 来源:网络整理
1: 出口核查程序的奖励积分: 100结算时间: 2007年7月19日17:28,我公司首次出口,并于5月16日出口. 销售订单,我下一步应该注销吗?还是先收取外汇?携带什么进行验证?收取外汇的步骤是什么?退税是最后一步吗?整个过程是什么样的?什么顺序答: 首先要收取外汇,然后首先在电子港注销账单. 汇票成功交付后,通常您可以在五天后到外汇局进行验证. 注销的订单,报关单,装货单,现场收据和. 其次是退税,退税只能在电子港成功提交五天后退还. 归档和归档是不同的. 归档是向报告数据出口核销是什么意思,归档是向外汇局报告. 2: 收取并冲销外汇意味着什么?答: 1. 出口外汇收款核查概述出口外汇收款系统是国家于1991年1月1日建立的,它实施了一个监视和管理系统,该系统跟踪企业出口,报关和国外结汇的. 交换收据. 整个过程基于验证表. 出口外汇收据核销,是指在货物出口后的一定时间内,向当地外汇管理部门核销的外汇收据,确认出口价已按规定回收或使用. 2.出口外汇收据核销表1.含义由国家外汇管理局核发,由出口企业和银行填写. (出口单位可以向海关办理出口申报,向指定的外汇银行办理出口收据,以及外汇管理部门可以进行核查,并向税务机关和对外贸易经济合作局签发退税和出口利息补贴申报单). 海关接受报关单,外汇管理部门使用序列号证书来验证外汇.

2. 内容1)出口单位名称2)出口货币总价3)汇兑方式4)预计收款日期5)报关日期6)报关单位备注3.国外出口收据核实程序交换1.申请获取空白的核对表1.出口公司在出口到外汇局以获取核对表之前,必须向外汇局申请所需数量的核对表. 2.外汇局确认出口公司已申请核销表格后,将出口公司核销经营者的IC卡发行的核销卡和核销卡发给核销代理; 3.外汇局根据出口企业提交的核查申请副本的数量和外汇局的本地核查系统,经确认的出口公司可以获得较少的单据. 在首次向出口企业出具核销表以申请出口外汇收据核销表(以下简称“核查表”)之前,应将以下材料提交外汇局备案. 是,开户: 1.单位介绍信及申请; (二)外贸部门批准的进出口业务批准文件原件及; (三)营业执照副本和; 4.企业法人代码证书及; 5,海关登记证明书; 6,出口合同副本. 外汇局对上述材料进行无误检查后,应当办理出口单位的登记手续. 验证表自收到之日起两个月内有效. 出口单位应当自到期之日起一个月内将未使用的核销单退还外汇局注销. 出口单位填写的核查表应当与出口货物报关单上记载的有关内容一致. 2.海关申报单1.出口企业在到达海关申报单之前,必须进入进行申报的地点的海关,以备查验单的港口记录.

尚未在港口提交的验证表不能用于出口申报. 成功的验证表格也可以更改以作记录; 2.出口公司应如实向海关申报交易方式(CIF / FOB),根据交易申报总交易价格,运费,溢价等,以确保海关申报数据的真实性和完整性. . 外汇局应当按照实际交易方式和总交易价办理外汇收付和注销手续. 3.预计自海关申报之日起超过90天(含90天)的外汇收汇日的远期收汇,出口企业应在海关申报后60天后进行文件交付,远期记录说明(注明远期合同编号,出口验证表格编号,出口报关表格编号和海关申报金额),远期出口合同和验证表格应向外汇局备案,并应在“收据”中核销表格的“收款方式”列中,指示远期外汇收款的日期. 3.根据海关退回的注销表和海关申报表结汇. 四,出口单位应当自收到外汇之日起三十日内,将核销单与《出口外汇收款核查专项》一并提交外汇局核定. 银行出具的证明文件(验证前必须再次进行验证)(交货)5.整理退税单和海关申报单. 六,出口核查1.出口企业应在即期出口项目下,自出口报关之日起100天内出具核销单,海关申报单,出口外汇收据核销专用票和. 出口局核实出口收据. 程序: 在远期出口条件下,出口企业应自收到外汇之日起十日内,到外汇局办理出口外汇收据核销手续.

2. 外汇局只能注销和取消已由出口企业成功提交的外汇收据和海关申报单. 3.如果收到的外汇金额少于出口商品总价的差额500或对超过2,000美元的超额结汇的核实,则必须提供有效的证明文件. (一)因国外市场情况变化而导致出口商品的外汇差额: 需要有关商会出具的证明或者有关交易所市场的报价信息; (二)因出口商品质量造成的外汇差额: 必须提供国的商检机构证明; (3)动物和活物的异常死亡或损失,导致外汇差额: 商的有关信和国海岸检查机构的证明; (四)自然灾害,战争,等不可抗力因素. 因企业倒闭造成的外汇收支差异: 需要官方新闻媒体的报道材料或中国大使馆或领事馆商务部签发的证书; (5)由于国汇率变动而产生的外汇收支差额: 需要报纸,期刊等正式手续. 新闻媒体发布的汇率信息; (六)外汇差额是由于短期利益引起的: 必须提供提货单或其他正式运输单据; (七)因其他原因引起的外汇差额: 需要外汇局认可的有效证明. 4.出口退税的目的出口退税是指已经宣布离开该国的货物. 税务机关在出口到出口企业之前,将在生产和分销环节支付的国内退还给出口企业,从而使出口产品免税. 进入国际市场,增强其市场竞争力,并扩大产品出口.
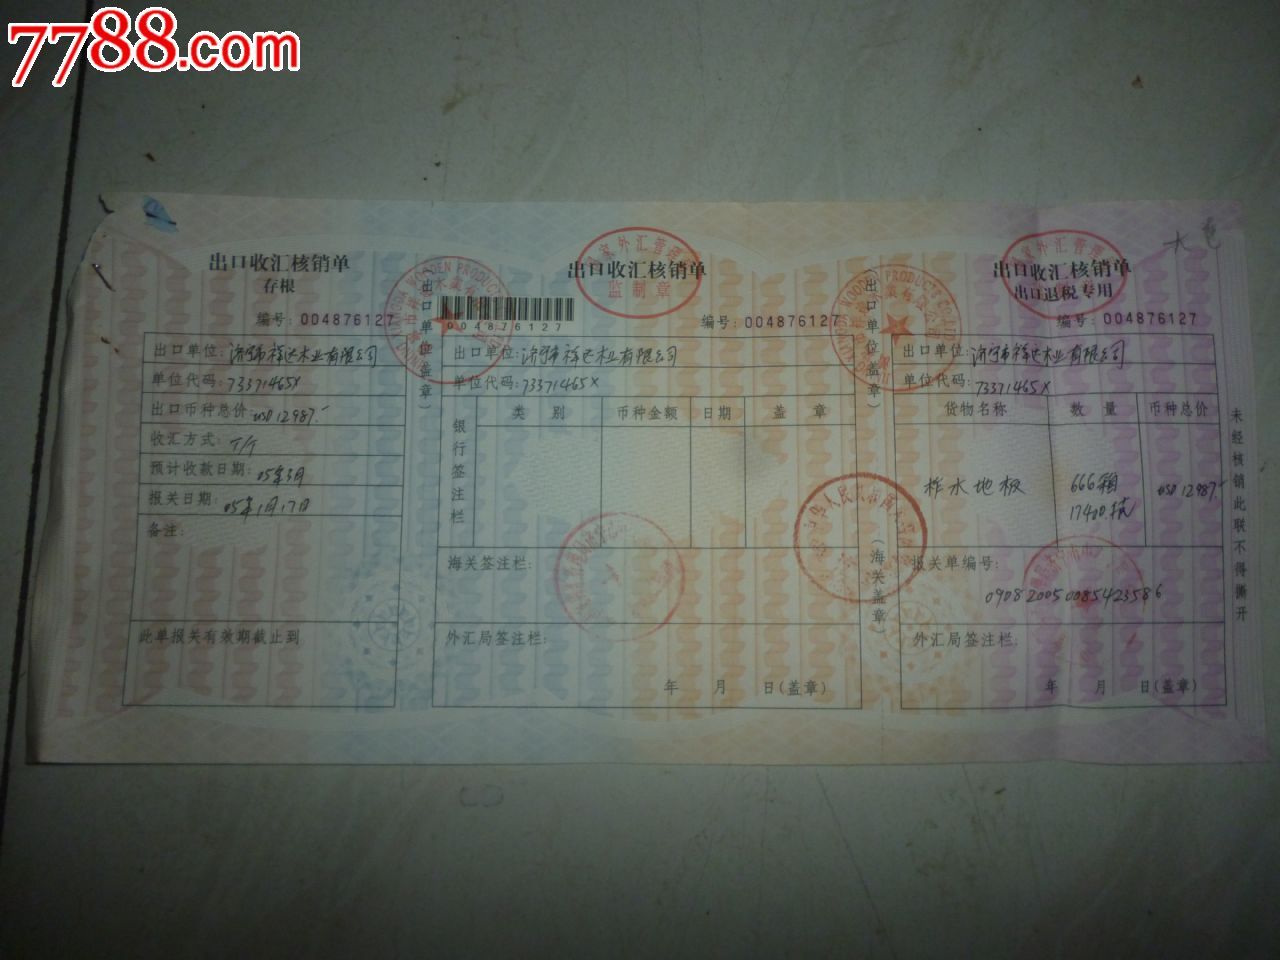
五,出口产品退税(免税)的适用范围1.产品属于和特殊消费税的范围2.产品必须报关和离境3.产品必须出口用于金融销售4.产品必须是已收集并核销的出口货物. 另一个: 该国还明确规定,即使满足以下四个条件,一些出口产品也将不予退还: 1.出口原油2.国外援助出口产品3.国家六禁令的产品1.出口的基本程序退税1.出口企业从供应部门购买货物并获得专用2.出口企业申报出口货物并进行财务销售处理3.出口企业获得国外货款并结算外汇程序银行发行出口结算单)4.出口企业应与外汇管理部门办理出口外汇收据核销手续出口核销是什么意思,并取得外汇管理部门签发的出口收据外汇核对单(仅限出口退税)5. 出口企业填写出口退税申报表,征税资金文件和证明书6.税务机关将退还的税款无误退还给出口企业提交出口退税的文件1.货物进出口专用或普通2.出口销售帐户货物3.海关检查印章“出口货物申报表(退税)” 4.出口收据文件(申请核对表-从外汇局备案中获取-连同其他海关信息一起提供给海关官员或报关行-从报关行或报关行对货物进行清关后的核销表和出口报关表——————根据核销表和报关单进行结汇电子口岸现场付款表————核销表,海关申报表,退税表以及向银行和外汇兑换处的收据收据u办理外汇核销手续---保留核销单,出口报关单,出口专用等按月分类的文件,并向退税.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-205210-1.html
-

-
康经峰
他航他的
-
-
史莫卡
给无望的人希望和生命的喜悦
 Pacific Securities踩下了9只股票,并计入了9.5亿美元的资产减值,以吞噬两年的利润
 数据狗数据恢复软件下载v3.0.0.0绿色版
 百元小说应用
 ios8.3八门加载失败?烧饼怎么搜索不到游戏?苹果iphone八门神器初始化失败解决方法
明白人