分期付款提示: 不要盲目安装分期付款
电脑杂谈 发布时间:2020-05-06 05:11:57 来源:网络整理
一些朋友问,银行经常提示我们申请分期付款,并给我们各种分期折扣.
那么,您要分期付款吗?
如果您没有在到期前将资金周转,则可以考虑分期偿还欠款.
但是在此必须提醒您,尽管分期付款不产生利息,但仍要收取手续费.
这里的手续费实际上是银行变相收取的利息. 目前,大多数银行都提供分期付款,大部分分三个,六个,十二和二十四个时期,而且各家银行的手续费率差别不大.
一般来说,还款分为3期,手续费率约为1.8%,而12期基本上在7.2%至9%之间. 看来期限很短而且比率很低. 实际上,该分期付款的利率比您想象的要高得多.

在计算每月还款额时,银行仅根据所欠总额计算利息. 例如,我们花了12,000元,分12期还款. 手续费率为每月0.6%,即每年7.2%. 每月利息支出为72元.
每月利息是根据贷款总额12000元计算的. 但实际上分期管家怎么样,当您还款的第一个月,您的贷款本金仅为11,000元. 同样,第二个月还款时,您的贷款本金仅为10,000元. 因此,我们承担的实际利率要远远高于7.2%.
有人说增加分期付款的数量是件好事,但实际上,不能随机分期付款. 无需增加安装. 那么,如何划分呢?让我们看一下分期付款的类型.
分期付款表格
1. 账单分期付款
分期付款是指持有人要求中心分期将当前账单中的消费金额返还给银行,银行从中收取一些分期付款的过程.

分期付款有助于增加金额,这促使一些人积极响应银行的分期付款要求. 为了增加金额,很会选择分期付款.
2. 分期付款
持有人或发卡行采用分期付款方式分期管家怎么样,邀请持卡人将持卡人的中间金额转换为,然后将其转移到持卡人指定的帐户中. 它将根据指定的分期付款数返回.
3. 消费阶段
消费分期付款是持卡人的消费,如果单个消费金额达到银行可以申请分期付款的最低消费金额,则可以向银行申请将消费分成多笔还款. 将支出分为多个信用额度到您的帐户.
根据银行规定,持卡人如果不能在指定的最终还款日期之前清还全部款项,则不能享受免息期待遇. 所谓的银行分期优惠实际上减少了这部分利息. 因此,编辑者总结了以下用于快速提款的分期付款技巧,并与大家分享.
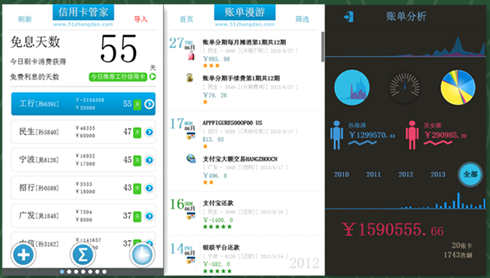
分期寻找美好时光
1,假期前后的分期付款
通常,在节假日前后,一些实体商店和电子商务公司都从事促进销售的活动. 此时,金额增加的成功率最高. 您可以集中一段时间使用,将金额刷到70%以上,然后分期还款,然后在分期付款后向银行提款,这更容易获得提款.
2. 在银行进行分期付款活动时尝试分期付款
有时银行也会开展一些分期付款活动. 持卡人应设法抓住这种活动周期. 在此期间,请分期安装帐单. 因为银行鼓励您安装更多以赚取手续费,所以如果您可以使银行赚更多的钱,他们自然不会小气地增加您的金额.
分期付款与分期

“分期付款”是您在用完后支付银行发行的票据时选择的分期付款操作,而“分期付款”是银行向您提取的贷款. 相比之下,分期付款比分期付款更有帮助.
将来的账单分期付款
将来开票,您不仅可以享受最长的免息期,还可以在付款后还款,还可以延长还款日期. 目前,分期付款是最好的.
尝试选择中间的分期付款次数
许多银行的分期付款是3、6、9、12、24、36. 实际上,银行提供了这些分期付款号码,有很多方法,如果选择三期分期付款的方法,它们可能不会赚多少钱钱. 但是,如果您选择最长的24期或36期分期付款,可能会使他们认为您的还款能力相对较弱.
关于账单分期付款的说明
1. 分期付款必须在还款日期之前分期付款,不能在还款日期之后分期付款.
2. 安装操作不必太频繁,金额也不必太大. 最好每3至6个月分期付款一次. 分期付款金额可以超过分期付款金额的50%,效果最好.
3. 在分期付款之前,请明确银行关于分期付款的政策. 招商银行等一些银行仍然非常热衷于增加分期付款的金额. 相反,兴业银行并不十分担心您的账单分期付款操作. 因此,银行增加分期付款额也很重要!
4. 最后,提醒大家不要过于频繁地操作分期付款. 如果您每次分期付款,银行也会认为您的还款能力很差,不利于提款. 合适吧.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-200232-1.html
-

-
连久道
西方列强普遍认为北阳水师可以轻松战胜日本海军
 丹青名片识别系统下载v6.70.00正式版
 送货单 许昌市大型发电机出租租赁价格√13589474050
 无线网络连接而不是Internet连接的原因和解决方案
 小丑鱼pdf转换成word转换器 v1.37简体中文免费版下载
幸好昨天买了一包