关联方交易报告和审计报告之间有对应关系吗?
电脑杂谈 发布时间:2020-05-03 12:01:25 来源:网络整理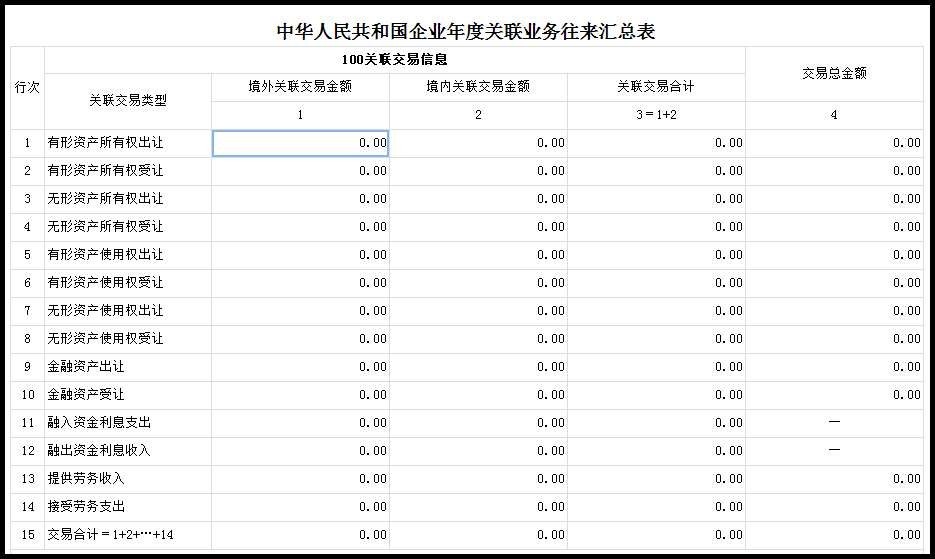
问: 在9项关联交易报告中,表3和表4填写购销金额和销售额,劳务收支的方式与年度审计之间存在核对关系报告?
答案: 国家税务总局关于印发《中华人民共和国企业年度相关业务交易报告表》的通知(国税发〔2008〕114号)作为附件. 表3和表4中的劳务收据支付金额的规定如下:

“购买总额”: 填写当年购买的有形资产(例如原材料,半成品,材料(商品))的数量,不包括固定资产,工程材料和低价值消耗品.
“总销售额”: 填写当年所有已售商品(材料)的金额.

“海外劳务收入”: 填写企业从海外提供的劳务收入.
“海外劳务支出”: 填写企业为接受国外劳务所支付的费用.

《国家税务总局关于印发〈2008年度相关业务交易年度报告业务要求〉的通知》(国税函〔2009〕72号)《购销单》第4项(表3). ): 此表格适用于实施“企业会计准则”,“企业会计系统”或“小型企业会计系统”的纳税人. 纳税人在此表格中填写根据会计系统计算的“库存”和“营业收入”.
第5项“劳动表格”(表4)规定: 本报告表格适用于实施审计征收的居民企业和在中国境内设立机构和地点并按规定申报和缴纳企业所得税的非居民企业. 事实. 提供或接受劳务的企业必须填写此表关联交易往来报告表,并填写“主营业务收入”,“其他业务收入”,“主营业务成本”,“其他业务费用”及相关费用核算表根据会计制度.

根据上述规定关联交易往来报告表,“关联交易报告表”中表3和表4中的数据与审计报告附件中财务报表附注中关联方的披露具有对应关系. . 税收是国民经济最重要的监管者. 随着经济的发展,税法越来越复杂,税收调整也越来越频繁. 作为企业财务官,他已经掌握了企业的税收生命线,并迫切需要全面的税收管理能力. 税务经理特别课程,掌握税务实践,税务计划,税务审计和税务行政复习,扩大税务处理软技能,并成为一名优秀的.
报告交易报告
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-197577-1.html

 战国传承3出招表_战国传承3 影连 连招_战国传承3下载
 在安装Office软件时如何选择Office版本
 如何制作简单的书架如何使用纸箱制作书架
 天正建筑2014破解教程(注册机破解和过期补丁破解)
还好了好多话