银行会计簿记方法
电脑杂谈 发布时间:2020-05-02 10:11:41 来源:网络整理
根据不同的记账方式,银行会计的记账方式可以分为单记账法和双记账法.
1. 单项簿记法是指仅通过一个帐户和一个帐户对每个经济业务进行注册. 这是一种相对简单和不完整的簿记方法. 目前,银行会计报表中的项目采用单次记账法,即营业时记录收入,注销或注销时冲销付款.
单次记账方法示例:
如果银行收到50张重要的空白凭证支票,请使用单次入账簿记方法来保留帐户,如下所示:
收入: 重要的空白凭证-50张支票

如果开户单位到银行购买一张空白支票,则簿记如下:
付款: 重要的1号空白凭证支票
2. 两次簿记方法
两次进入簿记法是一种记账方法,其中,每个经济业务都向两个或多个同等金额的科目(科目)注册.
目前,银行会计表中的帐户使用借方和贷方簿记方法,该方法基于资产负债余额的原理,以“借方”和“贷方”为会计符号,如果有,则为“借方”. 是贷款,贷款必须相等. ”簿记规则的重复输入簿记方法.

借方和贷方簿记的原则如下:
资产帐户,增加借方并减少贷方,余额反映在借方中;
债务和所有者权益主体,增加债权人,减少借方,余额反映在债权人中;
在损益表中会计记账怎么记,费用和支出增加借方而减少贷方,余额反映在借方中.
每个帐户的借方和贷方总金额与借方和贷方总余额应相等.
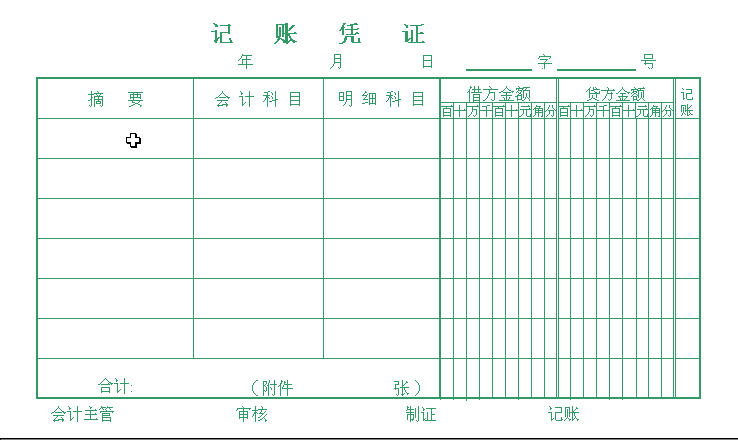
会计示例
1. 存款人将当期的存款五千元存入银行.
借款: 5 000.00
贷款: 活期存款5 000.00
2. 向企业发放了一笔流动资金贷款,金额为200万元会计记账怎么记,已转入其存款帐户.
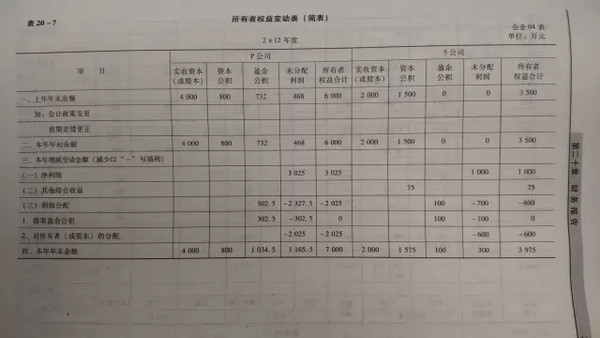
借款: 短期借款2 000 000.00
贷款: 活期存款2000000.00
3. 一个企业可得到8000元的备用.
借入: 活期存款8 000.00
贷款: 8 000.00
4. 在银行支付500元的打印费用,并以支付.
借用: 运营支出500.00
贷款: 500.00
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-196342-1.html
-
 于春霞
-
晋穆侯姬费王
但是剧中还是蛮爱的
-
-
尚哲
2的不会卡
-
王烈
康师傅在大陆确实赚的太多太多
 华硕上网本ghost win8.1 32位稳定精简版V2016.11
 哪些家庭会计软件易于使用? 6个家庭会计软件排名列表
 为什么没有新的聊天软件来代替QQ和微信,如果愿意,您会同时放弃两者吗?
 知识:如何维护笔记本电脑电池