阿里巴巴2017年第四季度和年度财务报告的重点是什么?
电脑杂谈 发布时间:2020-04-26 21:20:53 来源:网络整理

2017年5月18日,阿里发布了2017财年第四季度业绩和全年财务报告(注: 阿里截至3月31日的财年,《 2017年年报》披露了2016Q2-2017Q1的财务数据).
财务报告显示,2017年第一季度,阿里收入为385.8亿美元,同比增长60%;截至本季度末,每月移动用户达到5.07亿. 2017财年的交易总额(GMV)约为3.8万亿美元;收入1582.7亿元,同比增长56%.
阿里巴巴的收入令人欣喜,可以保持的高速增长,但毫无疑问,电子商务平台用户的规模已接近极限. 值得注意的是,在人们普遍认为“人口红利”即将用尽的背景下,阿里的市值屡屡创下新高,达到3000亿美元.
通过最新的财务报告数据,您可以了解Ali的布局和财务状况,以应对“后股利时代”.
“人口红利”和“移动红利”即将结束
1)GMV的“移动性”
2017财年,阿里GMV约为3.8万亿美元. 在2013财年突破1万亿美元之后,GMV的复合年增长率为36.8%.
今天,阿里仍然是中国唯一的电子商务平台,总交易额超过1万亿美元.
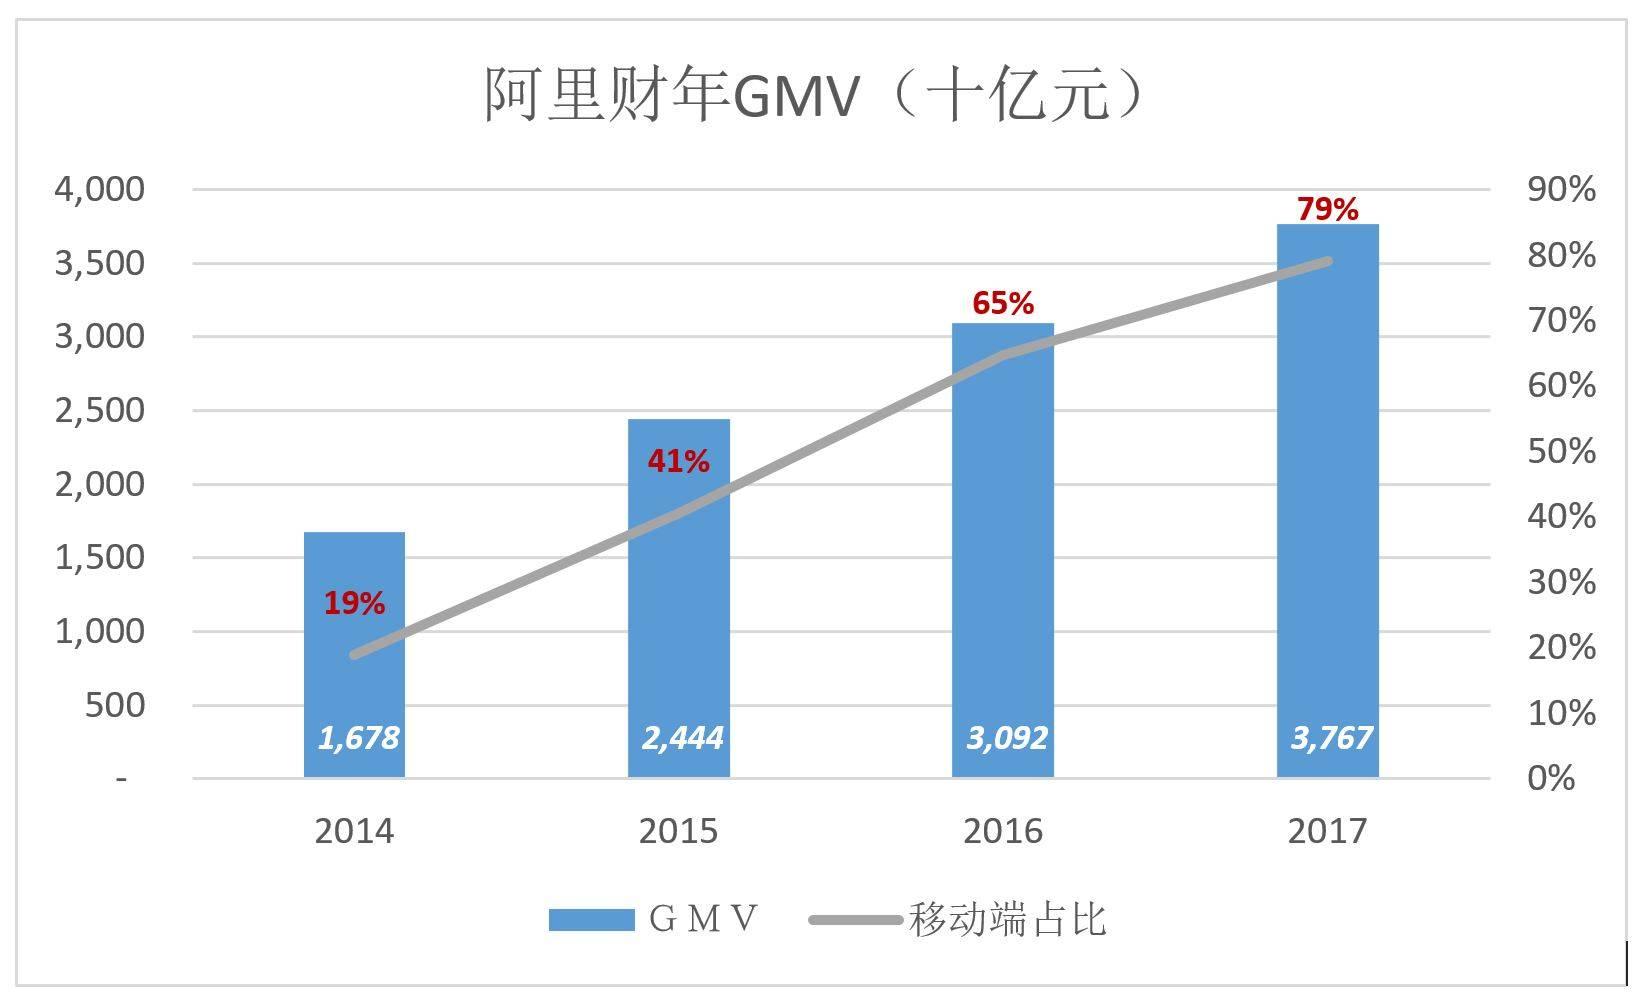
阿里巴巴庞大的GMV一直是高度“移动”的: 2017财年GMV的79%来自移动设备,与2016财年相比增长了14%. 2014财年,移动GMV超过3000亿元,2017财年接近3万亿,年均复合增长率为110%.
2)活跃用户数和人均消费量
2017财年,电子商务平台上的活跃购买者总数为4.54亿,过去三年的平均复合增长率为21.2%.

2017财年,每个活跃买家对GMV的贡献为8591元,同比仅增长7%,相当于每月增加49.2元(分母为时间段的开始和结束).
3)“尾巴”被各种奖金吃掉了

第一代互联网公司相对幸运. 他们首先吃了世界上最大的“人口红利”,然后迎来了丰厚的“流动红利”. 只要他们能够“入职”并坚持不被压榨,他们就可以轻松获得两个三位数的收入增长. #真是“眼眼狂狂奔”的时代#
与享受吃鱼的红利相比,到目前为止,“鱼尾巴”已经被吃掉了.
例如“人口红利”,截至2017年3月,阿里活跃买家达到4.54亿,同比增长率已降至个位数;亿万用户的年人均消费量增长了7个百分点,与GDP增长基本保持一致.
另一个例子是“移动奖励”. 在PC时代,网民每周只花几个小时上网. 在移动时代,“ 7X24小时”已成为常态,流量也呈几何级增长. 由于食品和饮料的数量众多,从初创公司到纳斯达克上市公司都渴望购买,交易价格并没有下降,反而上升了,只有英美烟草和其他有足够交易量的公司才成功享受了这波红利.
在刚刚结束的财政年度中,Ali GMV,活跃购买者数量和每月活跃用户等指标的增速均显着放缓. 下图显示了最近14个季度中的移动MAU数量.

统计数据显示阿里巴巴业务版图2017,截至2016年底,中国移动互联网用户数量接近7亿. 由于18岁以下的网上银行申请困难,并且无法成为电子商务平台用户,因此5.07亿的月度活动接近手机用户的数量.
随着互联网和智能手机的普及接近饱和,人口红利和移动红利已基本消失. 所谓“下半场”就是指这种情况(注: “下半场”是王星于2016年7月提出的. )
“到了道的绅士意味着可以到达,到道的穷人意味着贫穷. ”贫穷在思考,变化是普遍的,而共同的是长期的. “红利无限好,但仅在黄昏”,但阿里的市值达到了新高,表明其应对策略和初步结果已经得到认可.
资本市场看中什么
近期中国股市最大的亮点是阿里巴巴的股价,在过去的12个月中,阿里巴巴的股价创下了50%以上的历史新高,其市值达到3,000亿美元(请注意收盘价). 截至2017年5月19日的价格为123.22美元,市场价值为3075亿美元).

当公司的市值达到数千亿美元时,就没有单一的资本可以覆盖天空. 尤其是在卖空机制健全的美国,只有“少数”强大资本认为估值虚高,而上升趋势可能会逆转.
市值数十亿至数百亿美元的公司是不同的. 只有少量的强大资本可以支持它,并且高估值也可以保持不变(例如Qunar). 结果,提振市值达数千亿美元的公司的股票所需的共识远高于市值达数百亿美元的公司.
了解到中国通用公司的人口红利和移动红利已经结束,将阿里的市值推向了新高. “布局识别.
1)核心电子商务业务的权重下降了
在过去的八个季度中,阿里核心电子商务业务收入的比例下降了10个百分点.
由于“双十一”的表现,每年第四季度电子商务业务的收入和比重将形成“高峰”:
2015年第四季度,电子商务业务收入为345亿,占93%;
2016年第四季度,电子商务业务收入为532亿,同比增长54%,但所占比例降至87%.

预计云计算,数字媒体娱乐等行业将继续增长,电子商务业务在总收入中的比重将进一步下降.
2)云计算
2015年第二季度,阿里云的付费用户为26.3万,收入为4.85亿;截至2016年底,客户数量达到230万,其中76.5万为付费用户; 2017年第一季度,付费用户和收入分别达到87.4万和21.63亿. 同期,每位付费用户的季度支出从1840元增加到2470元.

随着收入的稳定增长和付费用户数量的增加,阿里云的经济效益正在逐步提高. 2015年第二季度实现收入4.85亿,但经营亏损达到3.68亿,亏损率为75.9%. 最近三个季度的损失率分别为3.8%,5.2%和7.8%.
2017年第一季度,阿里云的EBITA亏损已收窄至1.69亿美元(注: EBITA不包括股权激励和无形资产摊销产生的经营利润).

2017财年,阿里云的收入达到66.63亿,同比增长120.7%,连续两年实现三位数增长.
IDC数据显示阿里巴巴业务版图2017,阿里云是中国最大的公共云服务提供商,总收入超过了第2-10位. 目前,阿里云计算已经渗透到消费者品牌,能源,金融机构,医疗保健,制造业,媒体和零售等领域,占中国云计算市场的40%以上.
根据德意志银行发布的研究报告,阿里云在2016年的净收入将超过Google在全球的前三名.
阿里云具有先发优势,规模优势和良好业绩,很可能在两三年内将亏损转化为利润,从而为A股市场打开大门.
3)数字媒体和娱乐

阿里的“数字媒体和娱乐”部分主要由优酷土豆,UC浏览器和高德地图组成. 该部门的首要任务是与核心电子商务业务发挥协同作用. 随着用户规模,内容能力,技术和品牌的发展,收入逐年增加,对收入的贡献率约为10%.
2017年第一季度,数字娱乐的收入为39.3亿美元,同比增长234%,占总收入的10.2%.

财务报告仅披露了整个行业的收入和EBITA. 在多种因素的影响下,该部门的EBITA难以捉摸,但总体损失正在缩小.

尽管阿里云和Youtu仍在亏损,但它们都处在正确的轨道上,作为行业领导者的前景是无限的. 毕竟,AWS和Netflix的成功就在眼前.
尽管红利已用尽,但阿里巴巴作为电子商务之王的地位是无忧无虑的,并且拥有大量电子商务业务流的云计算和数字媒体娱乐已成为气候.
此外,阿里投资的许多公司已成为电子商务生态系统的组成部分. 其中有新手,平均每天处理包裹超过4200万件. 单季GMV的声誉达到750亿元(同比增长257%),而苏宁则是“战国,反京东”.
可以说,阿里是为“后股利时代”准备最多的中国互联网公司.
多元化的财务健康
如果您不害怕多元化,那么您会担心LeTV超出自身实力的多元化. 云计算和数字媒体娱乐仍处于投资期,它们还需要分担优质土壤,新秀和口碑的损失. 阿里的财务状况如何?
1)“骨干”很强
阿里巴巴的电子商务业务显然是季节性的,第四季度达到顶峰,第一季度达到谷底. 总体而言,峰高大于1,而谷浅于1. 例如,2016年第四季度收入达到465.8亿美元,比上一个峰值高出45%; 2017年第一季度收入为315.7亿美元,同比增长47.1%.

值得注意的是,旺季的收入和利润率同时上升. 2015年第四季度和2016年第四季度的营业利润率(EBITA)分别为65%和64%. 该比例在2015年第一季度和2016年第一季度为59%.
2017财年电子商务业务的息税折旧摊销前收益达到824.3亿美元. 息税折旧摊销前收益(EBITA)是毛利润减去应摊分的产品费用,市场费用,管理费用以及不包括股权激励和无形资产摊销的余额. 净流量“.

根据此计算,2017财年阿里巴巴电子商务业务的非公认会计准则利润率为61.6%.
中国互联网公司的各种业务,门户,游戏,社交网络,OTA,电子商务……其中,毛利润超过50%,但收入达到1000亿,非GAAP净利润率为50%以上很少听到. 例如,在截至2016年12月31日的财年中,腾讯的非GAAP净利润为668.63亿美元,非GAAP净利润率为44%;而京东只有0.4%.
作为阿里巴巴生态的中坚力量,核心电子商务业务的收入超过1300亿,净流入超过800亿.
2)三笔费用
典型的互联网公司的毛利润很高,通常超过70%. 但是最终是否盈利取决于产品支出,市场支出和管理支出的水平. 去哪儿和58个城市的总成本都超过了收入的100%!
2010财年阿里的三项支出总额仅为45亿美元,2017财年高达456亿美元,复合年增长率为39.2%.

但是在2010财年,这三项费用合计占收入的67%,而2017财年仅为29%. 这就是所谓的“规模效应”.
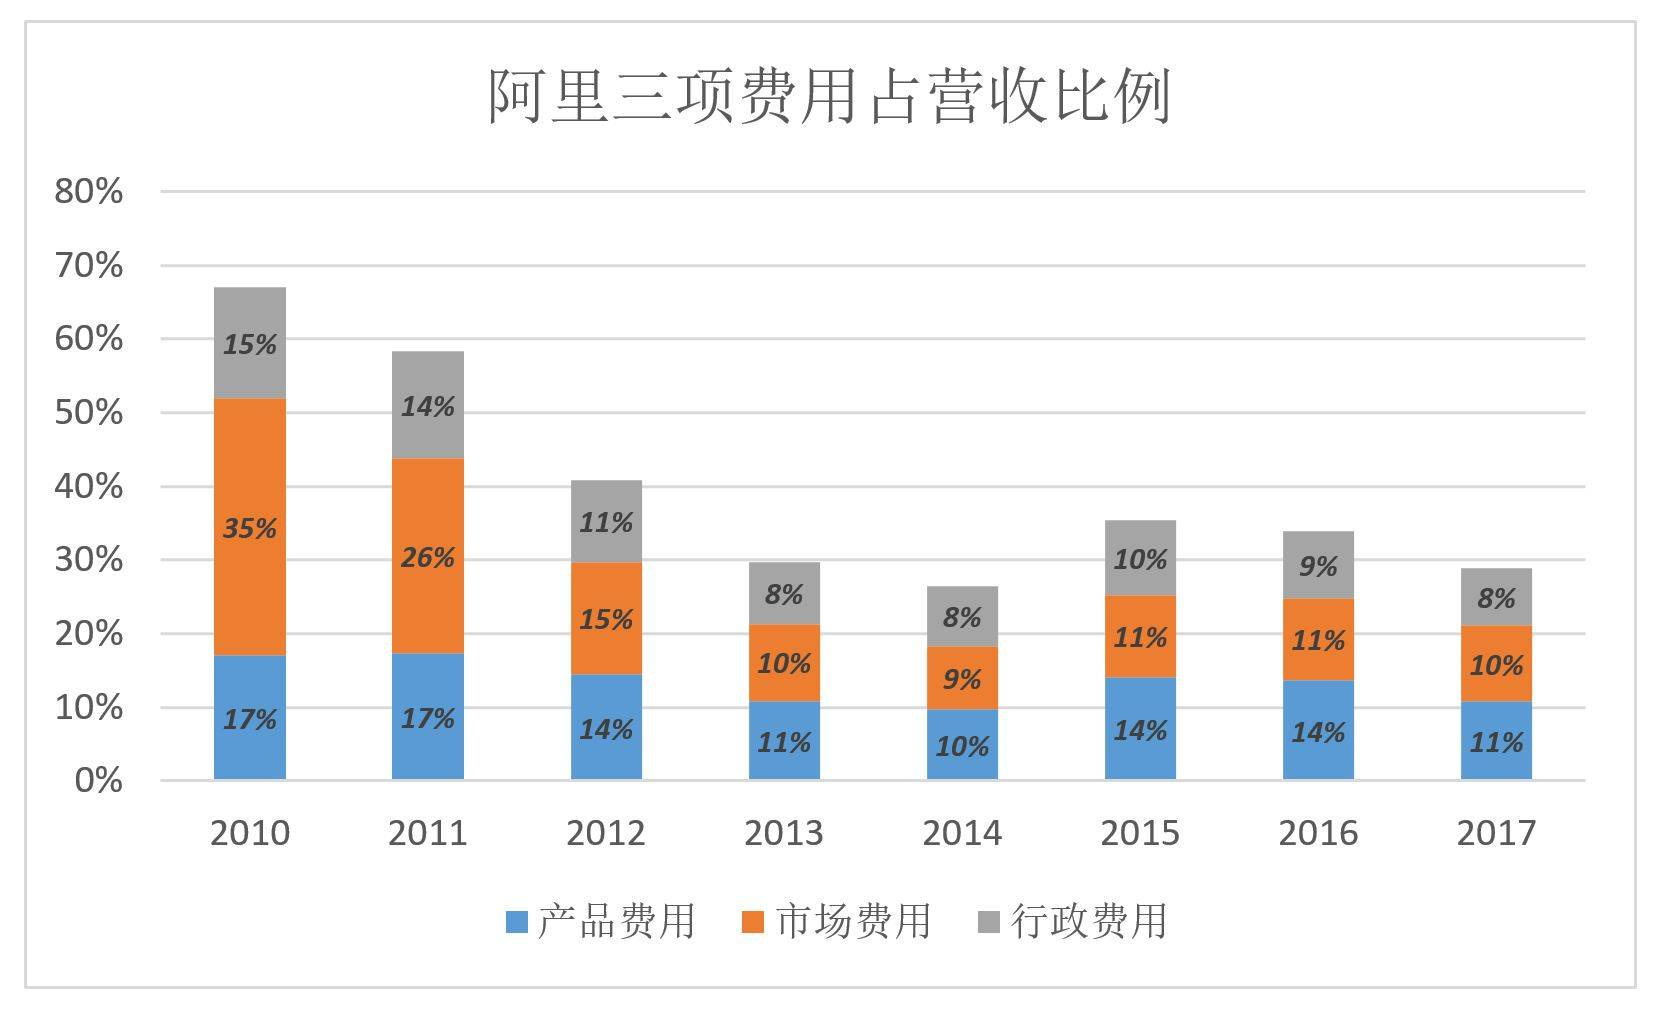
由于财务报告混合披露了电子商务,云计算,数字媒体娱乐和创新业务的相关费用,因此外界很难知道这些费用在各个业务中的分布. 但是可以确定的是,仅就电子商务业务而言,这三项费用将占收入的比例较低.
3)“大马车”,不要怪
2017年财务报告披露了四个部分(EBITA)的好处. 只有核心的电子商务部门才能赚钱. “云计算”,“数字媒体娱乐”和“创新业务”这三个部分都亏本.
2015年第二季度,三个“亏损补偿部门”的息税折旧摊销前收益总计为15.3亿,而2017年第一季度则增至25.6亿. 在八个季度中,总计“燃烧”了166.7亿.
如今,云计算和数字媒体娱乐的想象力甚至已经被资本市场所认可,燃烧的资金不足200亿元,市值猛增了1000亿美元. 仅从估值的角度来看,就燃烧了超过100亿美元的价值.
更重要的是,单个季节可能会燃烧掉20亿元或30亿元,但“稳健”的电子商务业务可以轻松承受这种“拖累”. 在2017年第一季度,这三家亏损企业的总亏损不到电子商务业务EBITA的六分之一(13.8%).

用同样的话说,互联网公司不怕烧钱. 最好在可控且可承受的范围内“烧钱”.
大马车无可厚非,小马车有危险.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-189980-1.html
-

-
赛尔玛海耶克
拿你马去投资
-
宋晨
不能怠慢
-
-
凯米
大陆一打台湾
 ps3手柄接电脑方法及ps3手柄介绍
 混合天王免费版
 subprocess_subprocess错误_安装源出现subprocess2
 邀请朋友通过使用KC Internet电话keepc省钱和KC促销联盟来省钱
多行不义必自毙