3月份的重要通知,+软件升级+代理商簿记的重大变化...如果不学习,会计将无法正常工作!
电脑杂谈 发布时间:2020-04-21 10:16:03 来源:网络整理
过去一周,会计界出台了许多政策. 和财政部已发布了许多通知,包括税率政策的实施,要升级的软件以及代理商的会计. 那些错过了学习的人,快点.
从4月开始,机票和机票可以从中扣除
财政部税务总局海关总署
关于深化改革的政策的公告
财政部税务总局海关总署公告2019年第39号

1. 一般纳税人(以下简称纳税人)有应税销售商品或货物的,适用原来的16%税率,税率调整为13%;如果采用原始的10%税率,则应将税率调整为9%.
2. 如果纳税人购买农产品,则按原来的10%扣除率,并将扣除率调整为9%. 购买用于生产或调试税率为13%的商品的农产品的纳税人,将按10%的抵扣率计算进项税额.
三,原先对出口商品和服务征收16%的税率和16%的出口退税率,将出口退税率调整为13%;原来出口商品的10%税率和10%的出口退税率,跨境应税行为,将出口退税率调整为9%.
第四,对出境退税物品购物的海外旅客适用13%的税率,退税率为11%; 9%的税率适用于购买出境退税物品的海外旅行者,退税率为8%.
V. 自2019年4月1日起,《关于试行变更的规定》(财税〔2016〕36号)第1条第1项,第4条,第2条的实施第(1)项被停止,纳税人购置房地产或在建房地产项目的进项税额将在两年内不再扣除. 尚未按照上述规定扣除的进项税额可以从2019年4月纳税期起从销项税额中扣除.
VI. 允许购买国内客运服务的纳税人从销项税中扣除进项税.
VII. 从2019年4月1日到2021年12月31日,允许生产和生活服务业的纳税人扣除当期可抵扣的进项税额的10%,并扣除应纳税额抵免额政策.
八,从2019年4月1日起,尝试使用退税系统结束抵扣.
软件已升级,如果您不执行,它将无效
一个
软件界面更改

1、13%和9%的编码调整
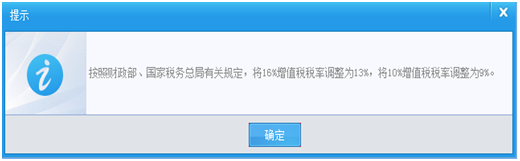
2019年4月1日,启用税率调整,并提示老用户更新代码“根据财政部和国家税务总局的有关规定,将16%的税率调整为13%和10%的税率9%“,(此提示仅显示一次);新用户不会显示相关的提示.
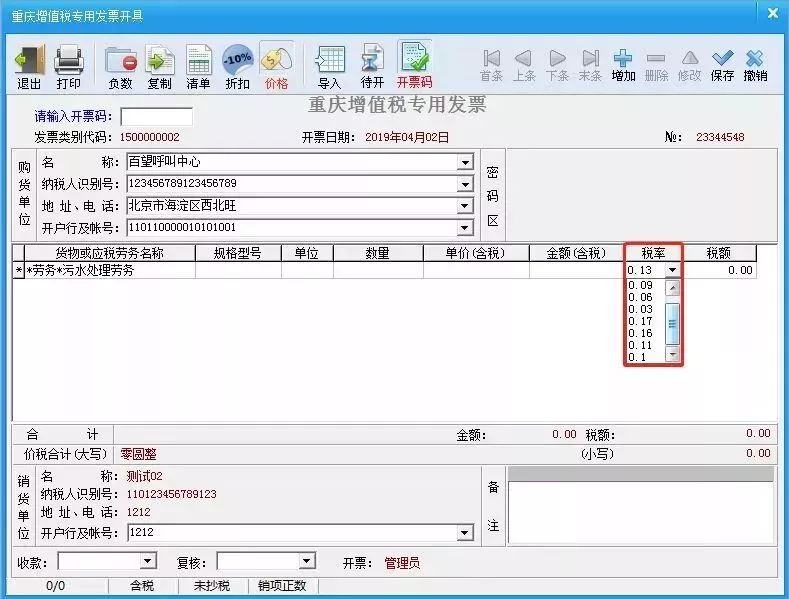
填充界面的税率会计代帐公司 税率,新税率排在第一位,旧税率仍然存在.
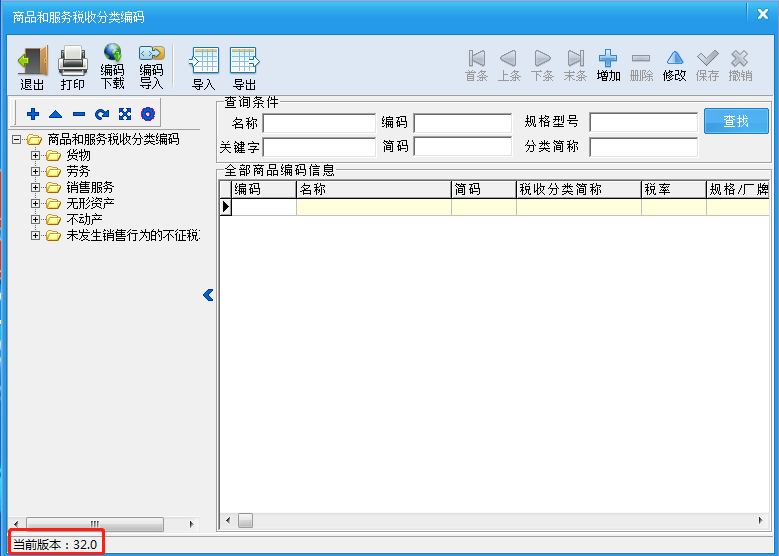
2. 总署的产品代码版本已更新为32.0
3. 在汇总表中设置税率,分别添加13%和9%列


第一张图片是软件系统中默认显示的税率. 您可以根据业务情况选择所需的税率.
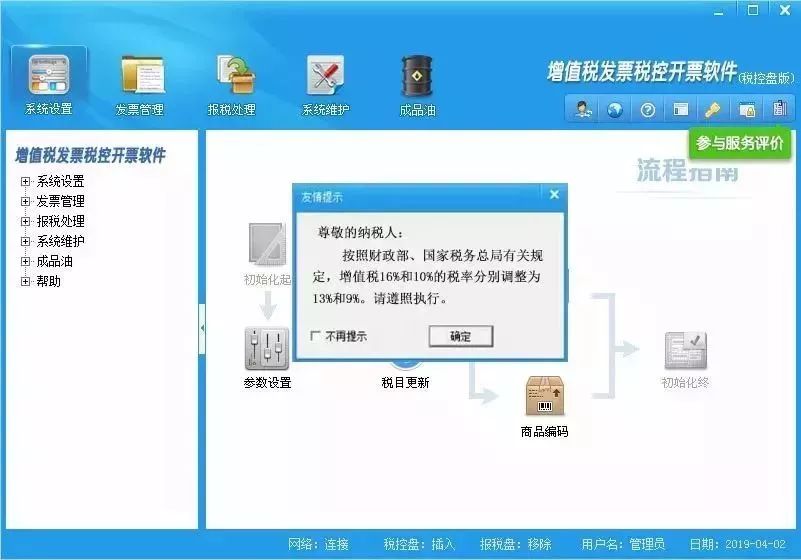
4. 从4月1日到4月3日,每次登录系统时,系统都会提示您“根据财政部和国家税务总局的有关规定,税率为16%和10%的分别调整为“ 13%和9%”,请检查是否不再显示左下角.
两个
要升级的点
升级注意事项:
1. 确保计算机.

2. 登录计费软件之前,请先退出防病毒软件.
3. 升级软件时,默认情况下会安装原始路径.
升级方法:
方法一: 服务器推送升级.
方法2: 手动下载并升级.
升级注意事项:
(1)为了确保数据安全,如果需要下载计费软件安装程序,请务必使用上述两种方法从常规渠道下载.
(2)升级前,请确保网络畅通无阻,并暂时关闭防病毒和安全软件
(3)在登录软件之前,请确保黄金税盘已正常连接.
(4)请确保C驱动器和计费软件的安装磁盘中有足够的空间.
(2)升级期间的服务保证
如果在升级过程中遇到问题,可以拨打Golden Tax Invoicing Software服务: 95113.
(3)升级成功徽标
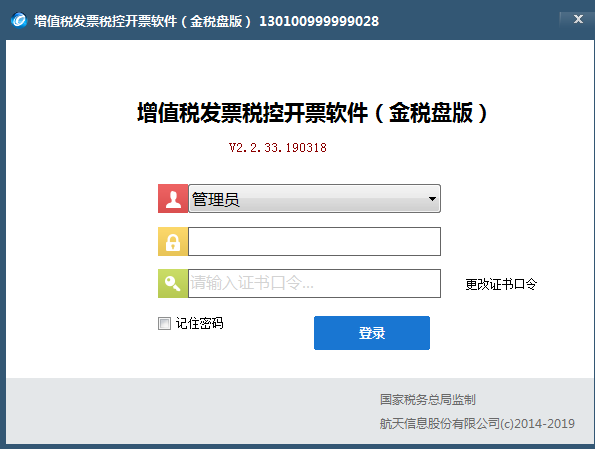
升级后的软件版本为V2.2.33.190318,升级后软件的新版本如下:

新的代理簿记政策,业务标准发生重大变化

财政部3月14日发布: “财政部关于修改两个部门和其他部门的规定的决定”,新的“行政会计”就在这里!
“财政部关于修改《簿记管理法》两个部门的规定的决定”已经财政部部长级会议审议通过,并在此颁布.
刘坤部长
2019年3月14日
一个
修改重点: 代理会计人员
1. 具有以上资格或从事会计工作三年以上;
2. 违反职业道德的应由所在单位处理.
3. 没有会计机构或者配备会计人员的单位,应当按照《代理会计》的规定,委托持有代理会计执照的事务所或者代理会计机构进行代理会计.
代理商的簿记将在未来变得越来越规范. 在2019年,代理簿记行业将发生巨大变化. 为了规范代理记账业,财务部门已经采取了行动.
两个
修改重点: 代理商簿记机构
1. 代理簿记机构的建立更加严格. 对于成立的企业,有必要更加注意代理簿记人会计工作的实际经验要求,以促进代理簿记业务的合规性.
2. 与第四条规定的修订相对应的是,同时简化了代理会计资格的申请材料和程序,书面证明代替了技术资格,引起了人们的关注. 代理会计从业人员的信誉度; <
3. 全职雇员不少于3名;
4. 代理人的簿记业务负责人具有或以上资格,或者从事会计工作至少3年,并且是全职员工;
5. 第6条第2款中的“ 20天”更改为“ 10天”,这更多地反映了审批部门的效率要求!
6. 县级以上财政部门可以监督代理簿记机构及其从事代理簿记业务的工作,可以随机选择检查对象,可以随机选择执法检查员.
7. 代理会计机构有,企业或个人可以随时报告. 严重的行为将受到.
与个人税有关的新政策
财政部税务总局
关于确定没有在中国居住的个人的居住时间的标准的公告
财政部税务总局公告2019年第34号
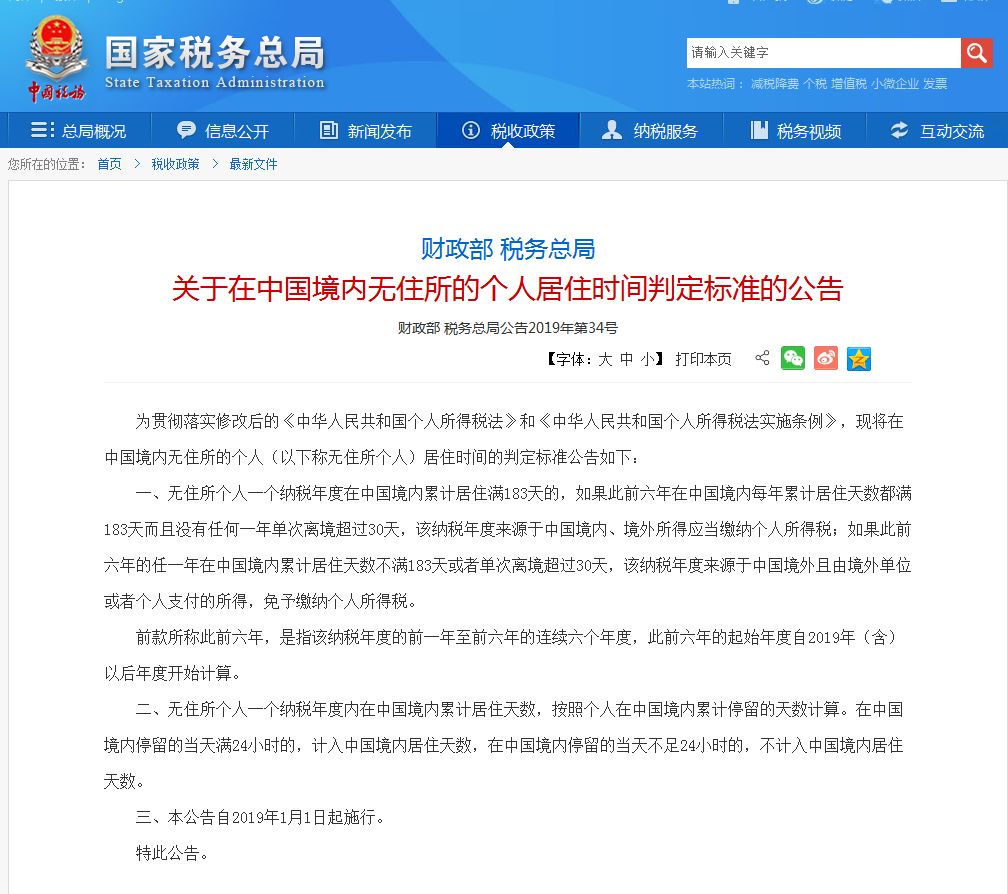
1. 如果一个无住所的个人在一个纳税年度内在中国累计居住了183天,则过去六年中在中国的累计居住天数每年超过183天会计代帐公司 税率,并且在一个纳税年度内没有任何一次离开超过30天来自中国境内和境外收入的纳税年度应缴纳个人所得税;如果过去六年中在中国境内的累计居住天数少于183天或单次离境超过30天,则该纳税年度来自中国境外,并且是: 缴纳个人所得税.
前款所述的前六年,是指纳税年度的前一年至前六年连续六年. 前六年的开始年份是从2019年(含)以后的年份开始计算的.
第二,一个纳税年度内无住所的人在中国的累计停留天数是根据个人在中国的累计天数计算得出的. 在中国停留24小时或以上的人被视为在中国的居住天数,在中国停留少于24小时的人不被视为在中国的居住天数.
本文转自国家税务总局,财政部和会计部门
掌握最新的财务政策
这对会计还是业务都有利
想更多地了解金融和税务知识
欢迎认识
创新大学财税学院返回搜狐,了解更多信息
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-183453-1.html
-

-
张光光
我知道
-
杜常
要冷静
-
钢铁的莱茵巴雷尔
加油加油
-
 战国传承3出招表_战国传承3 影连 连招_战国传承3下载
 在安装Office软件时如何选择Office版本
 如何制作简单的书架如何使用纸箱制作书架
 天正建筑2014破解教程(注册机破解和过期补丁破解)
不如生活成本涨得快