为什么这项个人税制改革意义重大?
电脑杂谈 发布时间:2020-04-21 05:02:02 来源:网络整理
2018年税制改革!除了提高免税额外,还有两个钱袋子
改革开放以来,中国经济取得了长足发展,经济发展重心从对效率的重视转向更加公平. 这就要求中国的个人所得税也应从征税转换为征税. 视觉中国图片
最近受到广泛关注的《个人所得税法》修正案草案已提交全国人民代表大会常务委员会个税改革的意义,以供公众讨论和征询公众意见. 这是该法律自1980年颁布以来的第七次重大改革. 从草案的角度来看,这是一个重大变化.
作者认为,这项个人所得税改革具有三个主要亮点. 首先,个人所得税免税额从目前的每月3500元,即每年42000元,增加到每月5000元,即每年60000元. 第二,除了工资收入之,并采用统一的超额累进税率. 第三,在阐明继续实施当前扣除项目的同时,计划增加与人们生活密切相关的特殊额外扣除,例如儿童教育支出,继续教育支出,大病医疗费用,住房贷款利息和住房. 租金.
这三个亮点使这项改革成为1994年以来中国在个人所得税领域实施的最重要的改革. 它实现了从分类征税到综合征征征税的第一步,这将大大减轻税收负担对居民. 从普惠制改革到减少定点负担的转变的实现,是中国个人所得税向现代税制转变的良好开端.
一项重大改革

在中国的个人所得税的现阶段,采用了一种单独的征税方法,并且只对所得税适用累进税率. 高收入群体可以通过调整收入来源来实现合理的避税措施. 因此,现阶段我国的个人所得税还不能很高,要充分发挥调节收入分配的作用. 在发达国家,为了发挥个人所得税调节收入分配的作用,普遍实行综合症税收制度. 改革开放以来,中国经济取得了长足发展,经济发展重心从注重效率向更加公平转移. 这就要求中国的个人所得税也应从征税转换为征税.
现阶段,我国征收的个人所得税实行不同水平,不同收入类别的税率也不同. 这使得收入相同的人之间的税负差异很大. 以作家为例,作家现阶段的实际税率为14%,对于收入相同的工人阶级,采用七级累进税率是不公平的. 这项改革将工资收入税,劳务收入,手稿收入和特许权使用费以及过高的累进税率征税等四种类型的劳动收入结合起来,在一定程度上解决了公平问题. 但是,中国的综合症税仍处于起步阶段,还不完全公平,有一定比例的税率适用于某些收入. 将来,随着个人所得税的进一步改革,预计将在综合征税范围内纳入更多的收入类别,从而进一步实现公平.
自1994年1月1日起,适用于外国人的三项旧的个人所得税法规(《个人所得税法》,适用于中国居民的《个人所得税法规暂行条例》和适用于中国的法规)修订并并入现行《个人所得税法》后,正式颁布实施《关于城乡个体工商户所得税的规定》,简化了中国的个人所得税制度. 《所得税法》是综合征税薪酬草案等四项收入,是1994年从个人税制向征收税制征收个人税制改革后的第一步,是一项重大改革.
但是必须指出的是,这项改革更多是对全面征税的尝试. 将来,所有收入类别都将按累进税率征税,而且还有很长的路要走.
第二,应及时增加免税额个税改革的意义,但增加幅度不应太大
自2000年以来,中国对个人所得税进行了三项重要的改革,所有这些改革都将重点放在增加工资性所得税免税(俗称“征税点”)作为主要改革内容. 1980年的工资性所得税免征额为800元. 2005、2007和2011年分别调整为1600元,2000元和3500元. 随着个人所得税免税额的不断调整,社会各界对增加个人所得税免税额的期望和呼声日益高涨. 增加个人所得税免税额已成为增强中国个人所得税收入再分配效果的最重要手段. 因此,本草案拟将我国的免税额度由原来的3500元提高到5000元.
提高个人所得税免税额将损害税收功能. 根据财政部的计算,将免税额提高到5,000元之后,个人纳税人在中国雇员总数中的比例从44%下降到15%. 到2017年底,城镇有4.25亿人就业,这意味着纳税人将从1.87亿减少到6400万. 换句话说,中国只有4.62%的人需要缴纳个人所得税. 这样的覆盖范围太窄,不利于个人所得税对收入分配的调节作用.

事实上,尽管中国多次提高了个人所得税免税额,但个人所得税在调整收入分配方面的功能和作用并没有得到改善和加强,反而被削弱了. 为此,一些学者指出,中国的个人所得税未能在改善居民收入分配差距中发挥应有的作用,这与近年来增加个人所得税免税额的改革和设计有关. 这是因为高收入者的减税要比低收入者的减税高得多,但它们有抢劫穷人和帮助富人的效果.
之所以将个人所得税制度设计为免税,是为了确保个人收入中用于基本生活费的部分不受税收的影响,并在公平收入分配中起保护作用. 虽然提高免税额可以减轻居民的平均税负,但来自不同税种的收入却不相同.
由于适用的边际税率不同,免税额的增加将给高收入者带来比低收入者和原来低于免税额的最低收入者更大的减税收益没有从税收增加中得到任何减少.
例如,如果免税额从3500元增加到5000元,原收入水平低于免税额的居民将无法享受任何福利. 最初采用3%税率的纳税人只能减税45元. 但是,原来采用45%税率的高收入人群的减税额可以达到675元.
作者认为,免征个人所得税的增加是有利于公平收入分配还是不利于公平收入分配,不能一概而论;有一定程度的豁免,可以最大程度地提高个人所得税再分配的效果. 当征税值小于此水平时,提高免税额可以改善居民的收入分配,反之亦然. 也就是说,随着免税额的增加,中国工资所得税的累进性不断提高,平均有效税率持续下降,收入再分配效应呈现先升后降的U型分布(见图1).
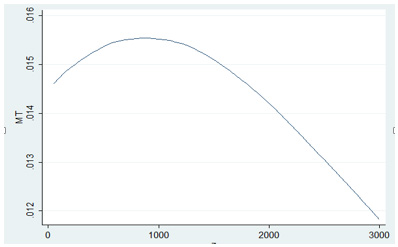
图1免税与个人所得税再分配效果之间的关系
换句话说,只有当免税额小于一定值时,增加免税额才会增强收入再分配的效果. 当免税额大于该特定值时,增加免税额将减少税收收入的再分配效应. 根据作者的估算,2018年的这一具体价值约为2200元. 如果将个人所得税免税额提高到5000元,个人所得税的收入再分配效应将降低约15%. 因此,《个人所得税法》修正案草案从单纯增加免税额改为适当增加免税额,并辅以特殊扣除以提高个人所得税的收入再分配效果.
三,增加特殊扣除额以实现定点卸载
在此改革之前,居民的税前扣除额受到限制,因此免税额的增加成为减轻居民税负的主要手段. 该草案允许对儿童教育支出,继续教育支出,严重疾病医疗费用,住房贷款利息支付和住房租金支出的个人所得税进行税前扣除. 这些特殊扣除是与人们生活息息相关的必要支出,真实反映了个人所得税征税可支配收入的目的.
不应对名义收入较高的人征收个人所得税,而应对可支配收入较高的人征收个人所得税. 例如,在北京,上海,广州和深圳等一线城市挣扎的年轻人的名义收入水平并不低,但他们也承受着高额抵押支出,住房租金支出和育儿支出的负担. 这些年轻人的可支配收入非常有限,但他们承担着很高的个人所得税负担,这削弱了他们的工作热情并严重影响了他们的生活水平. 换句话说,高额的个人所得税没有在调节收入分配中发挥作用.
例如,一个在上海努力工作的年轻人A的税前月薪为20,000元,每月抵押利息支出为8000元,儿童教育支出为每月2000元,实际可支配收入仅9000元(假设五险一金为1000元),必须按2万元的标准缴纳个人所得税2870元,实际税负高达30%. 税前工资10000元的纳税人只需缴纳个人所得税545元,实际税负仅为5.45%.
这项个人所得税改革有望解决此问题. 根据本草案公布的个人税收调整方案,小A如果没有特殊扣除,只会减轻负担1100元. 如果允许小A完全扣除抵押贷款利息和儿童的教育支出,那么小A只需缴纳大约190元的个人所得税,最多可减免2500元的税款. 即使小A的特殊抵扣额度最高只能抵扣5000元,小A只需缴纳700元左右的个人所得税,减税额就高达2000元.
因此,免税和特殊扣除的结合可以使低收入者不纳税,而一些高工资,可支配收入较少的人也可以不交或少交税款,从而达到减轻负担的效果. 一个固定点. 为了真正实现对高收入者的税收和调整收入分配. 而且,特殊扣除比免征普惠制更能增强公众的获取感.

第四,将大大减轻绝大多数人的税负
草案宣布后,许怀疑这项改革是否真的可以减税. 这主要是因为这项改革将劳动报酬收入与工资和薪金收入结合在一起,并按七级累进税率统一征税. 许担心合并后的适用税率会提高,这将导致此改革前后的税负急剧下降.
作者认为,尽管按照七级累进税率统一征收了四种所得税综合症税,但该税率感觉有所提高,但这是由于个人所得税免税额的增加以及允许的医疗费用所致. 严重疾病,对教育支出,住房贷款利息,住房租赁支出等进行特殊扣除. 因此,对于大多数人来说,税收负担仍在下降,只有少数特殊群体的税收负担会增加.
具体来说,如果一个人只有工资收入,那么在这项改革之后,他的税收负担肯定会减少. 但是,如果一个人的工资收入以外的其他三项收入占相对较高的比例,那么他的税收负担可能会增加,但是这种情况可能相对罕见. 根据作者的估算,如果一个人的专项扣除额占综合收入的10%,那么平均月工资收入为40,000元,他的其他三项收入必须达到每月29,000元,他的税收负担将会增加. 对于一个月平均工资为15,000元的人来说,他的其他三项收入将在他的税负增加之前达到每月34,000元. 因此,在正常情况下,这种改革将导致绝大多数居民的税收负担下降,而不是明显增加.
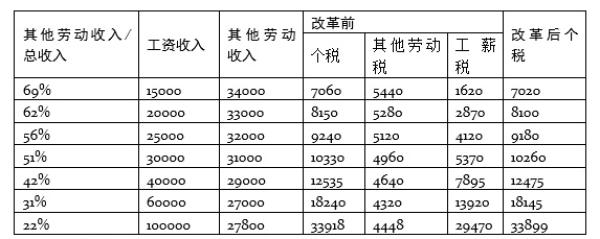
表1改革前后个人所得税负担的模拟计算
上表显示了当特殊扣除额占综合收入的10%时,其他劳动收入占综合收入的比例有多重要. 改革后,税收负担将增加. 可以看出,对于低收入人群,只有当其他劳动收入占综合收入的比重很高时,他们的税收负担才有可能增加. 但是,随着居民收入水平的提高,其税收负担增加的可能性也在不断增加.
在我的计算中,我假设特定扣除额占总收入的10%. 这是一个非常保守的估计. 随着这一比例的增加,纳税人增加税收负担的难度将进一步增加. 因此,作者认为,改革后纳税人的税负将如何变化取决于每个收入类别的比例及其特殊扣除. 对于收入类别相对较大的高收入人群,税收负担可能会增加,但中低收入人群的税收负担不太可能增加. 返回搜狐,查看更多
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-183186-1.html
-

-
侯俊朋
杨百万算不算
 最畅销的笔记本电脑是什么牌子的?
 解决方法:如果笔记本电脑的电池不耐用怎么办?
 辽宁师范大学初中信息技术版(2015年)七年级.
 在山西汇最可疑的传销的调查: 穿着一件慈善外套,主要嫌疑人获利超过10亿美元
这种确实不会生虫