股票期权会计处理中的重要问题
电脑杂谈 发布时间:2020-04-20 12:05:41 来源:网络整理
股票期权是公司提供股权激励的一种常用方法. 它们由公司和经理人签署,并交给经理人在一定时期内以预定价格购买公司股票. 行使条件通常是服务期限或某种业务指标. 这种激励措施极大地提高了管理者的积极性和生产效率,并在世界范围内得到广泛应用. 以下编辑将讨论股票期权在会计处理中应注意的问题.

一个,授予日期
股票期权无需在授予日入账,但公司需要估计期权的公允价值.

第二,每个资产负债表的等待期日期
所谓的等待期是指授予日与行权日之间的等待期. 在等待期的每个资产负债表日期,企业都需要进行会计处理,如下所示:
借: 管理费
贷款: 资本公积-其他资本公积

管理费用是根据员工的使用寿命的公允价值和可行权利的估计数量来计算的. 例如: 等待期为3年,有权行使的高管人员预计为100人期权会计,每人拥有100股,授予日股票期权的公允价值为每股5元. 管理费用中的金额= 100×100×3×5×1/3 = 50000(元).
三期权会计,运动日期
在行权日,企业应将实际收益纳入银行存款,权益金额为实际行使的权益金额,其他资本公积为等待期间累计金额,最终差额为从股票溢价金额中挤出.
例如: 实际行权的高级管理人员为90人,每人100股,行权日每人以3元的价格认购股票,其他资本公积余额为15万元. ,则计算如下:

借款: 银行存款90×100×3 = 27000
资本储备-其他资本储备150000
贷款: 股本90×100 = 9000
资本准备金-股本溢价168000

第四,企业所得税的处理
根据税法的有关规定,股权激励计划实施后,有必要等待一定的服务期限或达到规定的履约条件后方可行使,相关成本费用在等待期间经会计核算确认的上市公司税款,不得在当年计算,在缴纳企业所得税时扣除. 也就是说,在等待期的纳税年度需要增加相关的成本和费用.
股权激励计划出台后,上市公司可以根据股票实际行权价格的差额和公允价值的金额,确定并确定当年上市公司的薪金和工资支出. 根据税法规定,该年度激励对象的实际行权支付价格应计提税前扣除额.
以上是在计算认股权时应注意的问题,希望对大家有所帮助.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-182344-1.html
-
 李深
 如何防止QQ号码被盗?扫描手机上的QR码是登录QQ的最安全方式
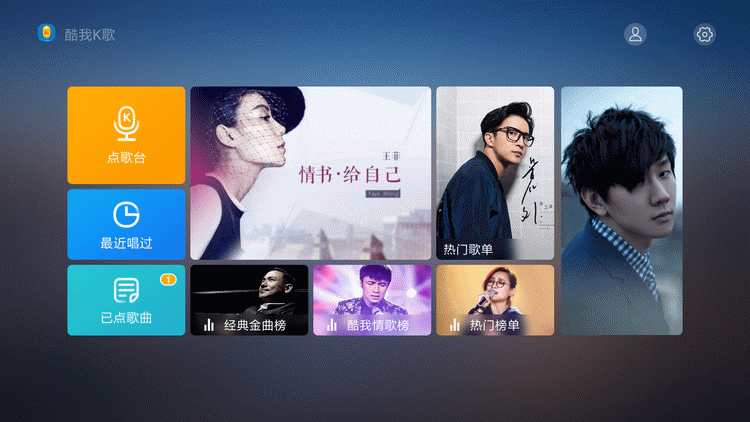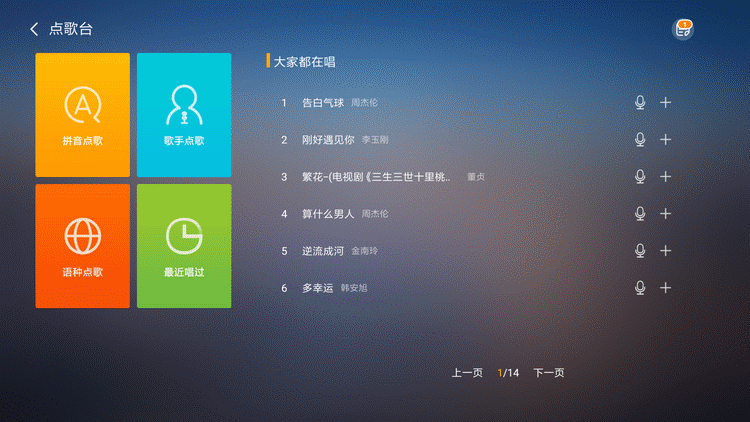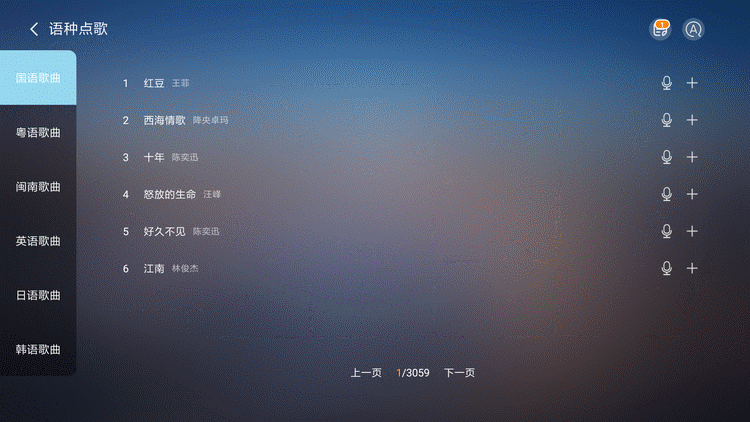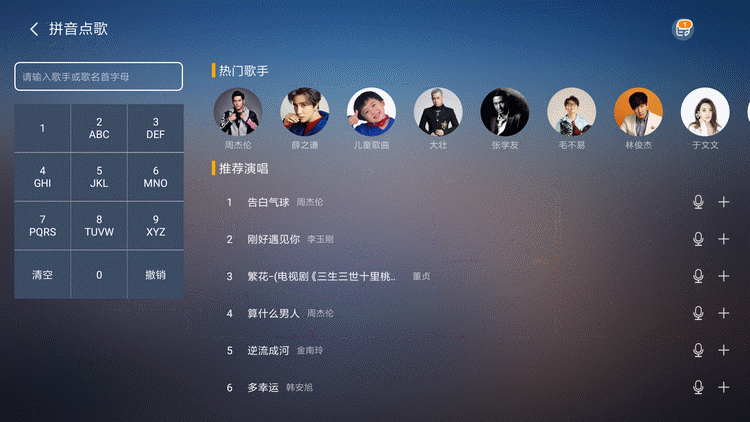 酷KTV电视版
 有什么好的阅读软件?
 王怀南_谭海音_孙陶然