个人税制改革的现实意义和调整趋势
电脑杂谈 发布时间:2020-04-08 12:00:46 来源:网络整理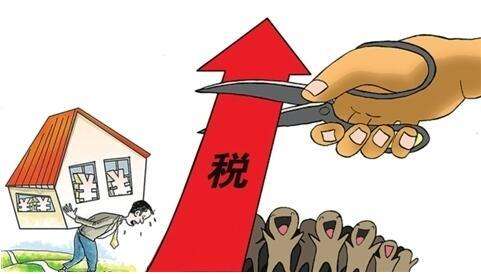
个人税制改革的现实意义和调整趋势
林蕊

几天前,备受关注的个人税制改革又取得了实质性进展. 个人所得税法修正案草案已提交第十三届全国人民代表大会常务委员会第三次会议,于19日审议. 草案将个人所得税免税额提高到每月5,000元. 还将改善纳税人的定义,对某些劳动收入项目征收综合征税,优化税率结构,建立额外的特殊扣除额,并增加反避税条款. 职位的根本改革. 正如许多行业专家所说,这表明税制改革已进入“深水区”.

随着中国经济发展水平的不断提高,老百姓的工资收入一直在稳定增长,与此同时,各种消费品的价格也在上涨. 自2011年提高免税额以来,社会对提高免税额的呼声很高. 这次免税额的增加和税率结构调整计划的制定,只是顺应民意的一个重大举措,因此,绝大多数工人阶级将直接受益. 记者以月收入一万元为例. 在考虑扣减“三险一金” 2000元的基础上,现行税收制度需要缴纳345元的税款;改革后,税收为90元,减少了70%以上. 平民百姓负担的减轻与中国经济当前扩大内需的发展相吻合. 在中国对外贸易摩擦的背景下,不能低估税收改革红利对稳定经济增长的意义.

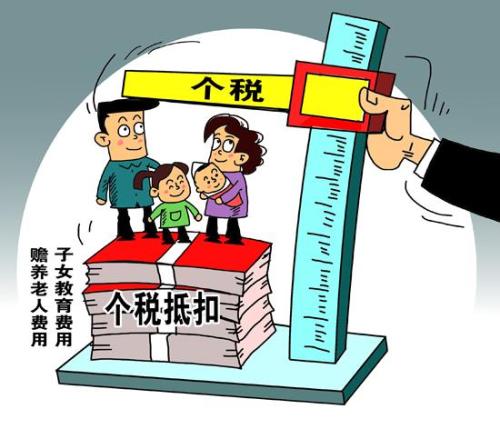
个人税制改革还旨在进一步发挥个人所得税在调节社会收入分配和促进社会公平方面的作用. 可以看出,该草案借鉴了许多更成熟的国际经验. 例如,在中国,纳税人的定义已从一年修改为183天,以完善中国的税收管辖权;建立特殊的扣除条款,如儿童教育费用,大病医疗费用,住房贷款利息和房租等,体现社会公平,进一步发挥个人所得税的调节作用,具有积极意义. 此,统一超额累进税率个税改革的意义,并特别增加反避税规定. 从这些制度安排上个税改革的意义,我们可以清楚地感受到中国个人税制从分类税到综合税的发展方向,并进一步提高税收征管的能力.
根据目前公布的信息,个人免税额的增加和税率结构的调整应该相对确定. 作者认为,在这方面存在调整的余地,以平衡东部地区与中西部地区之间的收入差异. 它不排除将来可能会根据地区差异制定相应的税收计算标准. 对于教育,医疗,抵押利息和其他项目的特殊扣除,可能需要进一步讨论和完善的过程. 一方面,必须为教育和医疗支出的报告和核算方法制定详细的标准,并不断改进具体的监测方法;另一方面,关于抵押权益的规定还必须考虑自住房和投资性住房贷款. 差异毕竟涉及个人所得税制度的根本方向,即促进社会公平.
最后,关于个人所得税的具体征收方式,如何完善个人申报制度是今后的重要课题. 结合拟议的反避税规定的实施,进一步加强网络和数字化,将个人征信报告系统和个人税编码系统整合在一起将是税制改革的下一个实质性步骤. 依靠当前的数字技术水平,建立全面,网络化的个人所得税征收管理系统应该不是问题,这将使中国的税收治理水平更加科学和现代化.
(作者是西安欧亚学院的讲师)
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-168174-1.html
-

-
赵武警
光棍们就会找谁的麻烦
-
-
景旭
冗余过分
 如何以60元的低价打造QQ2000人群,升级2000万人群并获得2000人的超级群体
 思软足浴管理系统_足浴管理系统_足浴店管理方案
 沉重!在洛阳,2019年将发布4套限行计划. 快速查看...
前几天的报告还在说锐澳的成功的