大股东占用资金的深层原因
电脑杂谈 发布时间:2020-03-22 19:17:39 来源:网络整理
全部展开

1. 公司治理结构存在缺陷. 中国大多数上市公司都选择“主体上市,原公司转变为母公司”的模式. 母公司持有的上市公司股份一般具有绝对或相对控制地位. 控股股东可以利用其控制权通过资产重组,应收账款或其他应收款筹集上市公司资金. 利润转移给大股东. 这样,由于公司治理结构的自然缺陷和内部缺乏必要的监督约束机制,上市公司已逐渐成为大股东的自动提款机.

2. “包装”清单过多会导致先天性“缺陷”. 为了满足上市要求,大量的上市公司从优质资产或企业集团的分支机构中脱颖而出,剥离了非优质资产和剩余劳动力,将其留在了原始企业中. 该行业资产的不完整使得它无法独立面对市场,或无法依靠母公司提供生产原料,或依靠母公司的销售渠道来销售产品,从而导致大量关联交易,客观的上海为大股东占用资金创造了条件.

3. 上市公司“内部人”控制问题严重. 由于大股东高管与上市公司高管之间存在交叉服务的情况,一些担任多个职务的大股东高管几乎包括了上市公司的决策权,监督权和管理权. 实际上是交叉作用. “教练”,“运动员”和“裁判员”的作用进一步增强了少数股东和内部人员对上市公司的控制大股东占款严重的个股,并一再损害上市公司的利益.
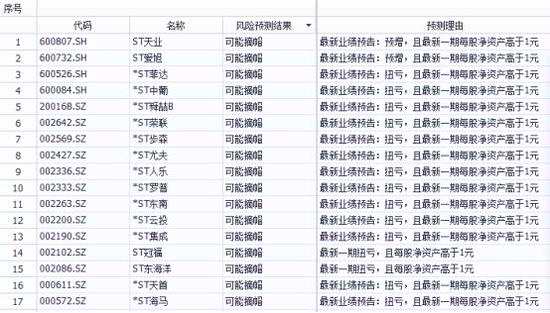
4. 上市公司董事会职能不足. 中国大多数上市公司都是从国有企业改制而来的. 许多公司在董事会和经理人的部门划分方面仍不清楚. 加上国有股东缺乏监督董事会的意愿和能力,董事会无法行使对经营者的监督职能. 目前,尽管上市公司已经引入了独立董事制度,但由于默契,独立董事大多为“花瓶”式董事,难以进行尽职调查.
5. 上市公司需要“经营”利润. 一些上市公司出于再融资或避免sT的原因,已经与大股东达成了一些协议,例如以异常高的价格将公司较低的账面价格资产出售给大股东,创造了丰厚的利润,但大股东却没有这样做. 以支付给上市公司的款项,但使用其他应收款来挂帐,因此,一方面,上市公司实;以及其他上市公司直接向大股东放贷,然后向大股东收取资本占用费,这样公司在“输出”利润的同时,也形成了庞大的应收账款.
6. 缺乏相关的法律法规,监管不力以及监管体系中的漏洞. 一些上市公司的资金存在巨大的黑洞. 除非“纸袋不能放火”大股东占款严重的个股,否则他们必须“讲真话”. 主要原因是相关制度不完善. 虽然相关制度对上市公司大股东的处以,但刑期较重,执行时难以把握规模,为违法者创造了机会. 这也是大股东屡禁不止违规行为的主要原因. 原因.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-148663-1.html

 即将上市:东芝东芝笔记本电脑怎么样?东芝东芝笔记本电脑价格
 知道手机ip能干嘛 亲身经历告诉你在网上做赚钱的经历,月赚三千其实很简单!!
 Linux下安装windows来挂机器人
 超简单!帮你快速做出3D人物的网站
吸取教训