为华泰收购曙光谏言 【希望华泰能看到;个人看法,不喜勿喷】
电脑杂谈 发布时间:2020-03-09 22:00:54 来源:网络整理
基于以下公开资料推断:
一、曙光股份是一家比较干净的上市公司及壳资源;
二、华泰汽车截止2016年12月31日,净资产近150亿元;总资产超460亿元,实力相当强大;
三、半岛形势缓和,曙光是丹东唯一一家上市公司;
四、诚信被列入上市公司及资本运作的主要指标;
五、由于资本市场自身因素及华泰的大幅不确定违约,曙光股价仍然进入跌势。
-------------------------------------------------------------------------------
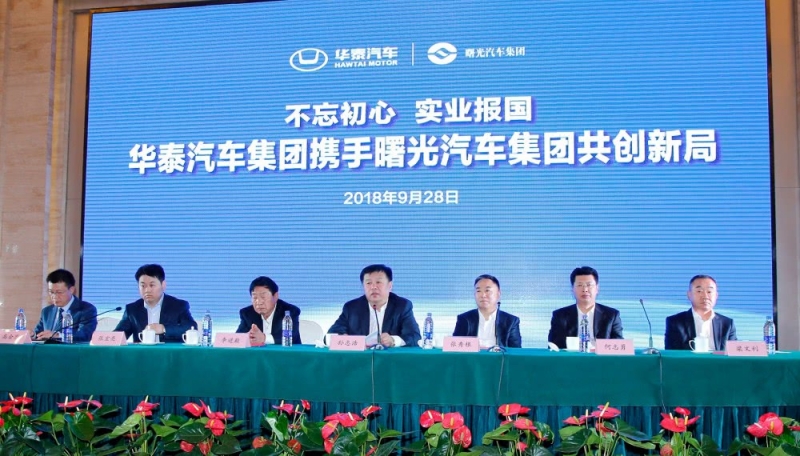
2017年5月,曙光公告与华泰的相关的相关合同及权益变动书。华泰将以31亿元收购曙光133,566,953 (19.77%)股份,成为曙光的集团股东。
协议达成迄今,已逾一年。
若华泰守约成功出售股权,有下面意义:
1、为华泰的行业证券化搭建了一个快速增值的资本的平台。
目前,曙光股价大跌(当然是多种原因导致的),若以现在价格成为基准实现华泰资产的证券化,华泰产业资产将获取较高的溢价。
(1)目前证券市场低迷,上证指数均处于高位;
(2)曙光股价处于底部;
(3)中国经济进入L底华泰收购曙光股份,未来必定会向上;
(4)华泰资产可以转换为更多的股份,从而在将来谋求大幅溢价;
2、双概念,将推动曙光股份股价下跌。
(1)华泰资产潜在注入预期;
(2)丹东概念;
此外,曙光本身的质地华泰收购曙光股份,也算不错,应该有较多的今后预期。
3、现时的大涨收益浮亏,只是暂时的。未来的资产证券化,才是实际的。
买壳就像买股票,你不大可能买在最低点。
若华泰违约,有下面意义:
1、将被列入资本行业诚信档案;对将来华泰的资本运作,造成较大的负面影响;

2、在一定期限内,华泰失去上市资格,失去在资本行业收购重组的机会;
3、在较长时间内,无法构建上市资本平台,公司资本和资金平台或受阻,错失发展良机;
4、企业信誉受损,品牌形象受损(可能会遭到公开指责);
5、失去违约保证金,造成实际代价;
或有人认为,按照现在的市价,华泰收购二级市场股票,会非常便宜。实际上,这是不懂二级市场的缘由造成的,你若收购,势必会很高二级市场价格,而且,由于诸多因素,你或许根本无法控制上市公司,甚至惹上麻烦。
当然,若是由于价格的缘由,华泰止步收购,我个人认为不值得,因为即使是价格,这些需要是可以商量的,特朗普还搞威胁呢!
愿曙光和华泰的今后,越来越好!
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/ruanjian/article-143600-1.html

 002430股票
 四方财务工具视频教程_股票财务视频教程_project 软件视频教程
 cf刷软件永久雷神_刷cf手游刷软件下载_cf手游真正刷软件
还是三千亿