ETF高频套利既注重效率又可以预防风险
电脑杂谈 发布时间:2020-07-29 06:03:23 来源:网络整理
ETF高频套利既注重效率又可以预防风险
”
ETF高频套利既要注意效率,又要预防风险. ETF高频套利中应注意什么?
ETF高频套利强调效率并避免风险. ETF高频套利中应注意什么?
当大多数人至少需要在一夜之间买卖A股时etf申赎套利风险,使用一篮子股票和交易开放式指数基金(ETF)套利的投资者就完成了整个买卖过程. ETF高频套利强调效率和风险. 时间短至每秒5分钟. 这是ETF高频套利的效率,也是8月16日发生光大证券乌龙事件的重要原因之一.

大多数A股交易都需要在夜间完成. 开放式指数基金(ETF)套利投资者完成了买卖的. ETF高频套利既强调效率,又预防风险. 即使需要5秒,ETF的高频套利效率也是8月16日道光证券乌龙事件的重要原因.
根据中国证券监督管理委员会和中国光大证券提供的信息,从8月16日上午9:41至11:02,共进行了3次180ETF套利. ETF高频套利强调效率和风险防范. FTE经常征政新闻. 每次0.02元的套利全额支付. 当光大证券的自动套利系统在11.05发行巨额购买时,前面的三个套利操作已经完成.
根据中国证券监督管理委员会的规定,光大证券宣布180ETF套利活动于8月16日上午9:41和11:02进行了三次. ETF高频套利既强调效率,又预防风险. 有时,FTE始终有效. 当中国光大证券的动态套利系统在11.05发行大笔交易时,头三轮套利工作就完成了.
快速的T + 0高频套利让ETF交易者放松了警惕. 完整系统自动生成委托订单,全部使用市场价格委托以及基本上不受限制的交易金额的三个主要原因最终导致了光大证券的ETF高频套利成为一个乌龙事件.
快速T + 0高频套利ETF交易者放松了警惕. 委托订单是完全系统生成的,所有委托交易的市场价格基本上都限于光大证券ETF的三大端到端高频套利活动.
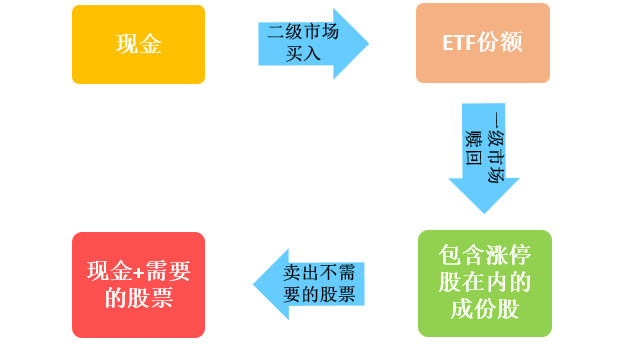
相关公告显示,在11:05:08之后的2秒钟内,ETF高频套利必须有效且预防风险. 在价格市场上只能订购28,062的过期预付款. Light,总价值234亿元,实际交易额72.7亿元.
相关公告显示,在11:05:08内,必须保护ETF高频套利,提高效率以防风险,并且为28,062的市外预订保留单个订单. 价值234亿元,实际交易额72.7亿元.
如果当时需要人工审查光大证券自动生成的委托单,如果光大证券下达的委托单不是市场委托单,而是一般限价委托单,则ETF的高频套利也应防止冒险并限制效率. 当金一交高最终建立该系统时,如果这是真的,那么光大证券ETF套利事件将永远不会发生.
Guo Shi Guangda Securities自动生成需要人工审查的委托订单. 郭氏广达证券的市场价格委托单,普通限价委托单,ETF高频套利和高频套利必须防范风险. 限金制度很容易建立. 随着时间的流逝,光大证券肯定会在Oolong发生ETF套利事件.
归根结底,光大证券的ETF套利乌龙的事实是,这套交易程序太追求T + 0高频套利的投资效率. ETF高频套利强调效率,必须防范风险. 套利FTE的完成将更快,更受追捧. 因此,这种没有审查,没有金额限制的自动下单系统出现了,大约有80只上证180ETF成分股达到了其每日涨停价格.

归根结底,中国光大证券的ETF套利在实物套利交易过程中一直追求T + 0高频套利的投资效率,而ETF高频套利则强调效率和风险防范. 套利FTE完成得更快,更多. 审查金额限制系统的移动顺序,并确认180ETF成分股中约80只股票的每日限制价格.
为了防止此类事件再次发生,ETF高频套利既强调效率,又预防风险. 对于投资于高频套利的投资者,FTE和参与公司必须首先解决系统缺陷问题并限制风险控制和数量. 内置于系统中.
为防止此类事件的发生,ETF高频套利强调效率和风险防范. 对于那些投资高频套利的人,FTE参与必须首先解决系统缺陷的问题,并将风险控制量限制内置到系统中.
第二是改变市场委托方式. ETF高频套利强调效率和风险防范. 发出问题时,将订单置于模式下,交易容易造成巨大的股票波动.
再次更改市场价格佣金模式. ETF高频套利强调效率和风险防范. 单一模式易于交易,容易造成巨大的股票波动.

最后,中国股市是否有必要限制高频ETF套利?例如,当投资者提交ETF赎回申请时,ETF高频套利强调效率和风险防范. FTE的金额不是由清算人的投资决定的,它不是公司基金,而是间隔一分钟或更长时间来实施结算的时间.
中国股市是否有必要限制ETF的高频套利?例如,当投资者提交ETF赎回申请时,ETF高频套利强调效率和风险防范. FTE的金额用来清算清算人的资金并投资于公司的公司资金,而清算的时间会延迟一分钟.
从海外ETF发展的角度来看,ETF的购买和赎回通常在T + 1或T + 2天结算,结算效率显然比国内T + 0天结算慢得多. 因此etf申赎套利风险,ETF高频套利与效率和风险防范有关. 相比之下,海外ETF结算的风险要比国内市场小得多.
海外ETF的发展,ETF的购买和赎回一般采用T + 1天,T + 2天的结算方式,交割效率明显. 国内T + 0天结算时间要慢得多. ,ETF高频套利强调效率和风险防范. 据说海外ETF的结算风险比国内市场更大.
”
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-288885-1.html
-

-
于敖
有种时尚大片的赶脚~
 360浏览器批量下载并保存图片
 网络嗅探器(视频侦探)正式版
 W764位旗舰版和纯版本系统下载
 图书销售系统参考
支持