如果2020年丢失,该怎么办?本文介绍了如何处理丢失的!
电脑杂谈 发布时间:2020-07-18 11:10:10 来源:网络整理
自1995年8月1日起,因特殊的丢失挂失登报声明,必须在《中国税务新闻》上刊登“遗失声明”;自2016年7月28日起,《遗失声明》必须刊登在《中国税务新闻》上. “声明”;自2019年7月24日起,国家税务总局第48号令取消了申报要求. 从那时起,无论特殊或普通的丢失,都无需为丢失提交无效声明.
第二,如果丢失,您仍然需要在发现之日申请丢失和损坏报告
现行《中华人民共和国实施细则》第31条和《损毁报告》标准规定,使用的单位和个人应当妥善保管. 如果发生遗失挂失登报声明,应在发现损失之日向税务机关提出书面报告,并应提交一份《遗失报告表》. 如果丢失或损坏,并且无法在报告表中充分反映大量,则还应提供一份“报告损毁清单”.
三,可能会受到
丢失的,由税务机关责令改正,可以处一万元以下的;情节严重的,可以处一万元以上三万元以下的. 但是,如果是当事方首次违规,且情况不严重,则应在税务机关发现前自行纠正,或在税务机关命令的期限内进行更正, 《国家税务总局公告》(国家税务总局公告2016年第78号)规定,不得施加.
四个. 纸张遗失,税收抵免评估扣减

《国家税务总局关于发行的公告》(国家税务总局公告2014年第48号)所附的“支付信用评价指标和评价方法(试行)”规定,“ 030105”. 未能按照规定保留纸质如果损坏或丢失,将扣3分. ”
《中华人民共和国》第三十条规定,开具的单位和个人应当按照税务机关的规定储存和保管,未经授权不得损坏. . 保留是企业的义务. 丢失的,无论是特殊还是普通,都必须在发现之日报告. 信用评估中将扣除积分,并且存在的风险. 在某些情况下,它还需要卖方的合作与支持. 因此,企业应加强管理,避免遗失的发生.
2
丢失特殊或
处理统一销售
1. 新政内容

《国家税务总局关于综合服务平台的公告》(国家税务总局2020年第1号)第4条和第5条规定,自1月8日起,2020年,以下规定应适用:
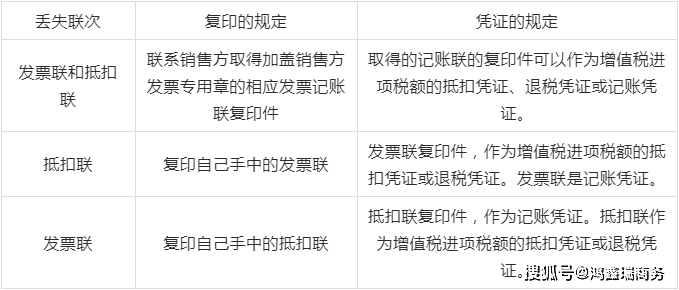
纳税人还丢失了专用或汽车销售统一的副本和扣除副本. 如果纳税人丢失了特殊或统一的扣除表,则可以将相应的簿记副本的副本与卖方的特殊印章一起用作进项税额抵扣凭证,退税凭证或会计凭证. 对于汽车销售,可以将相应的表的副本用作输入金额的扣除凭证或退税凭证;纳税人失去了开具的. 专用或汽车销售统一的表可以用作帐户证明,并附有相应的扣除表副本,如下表所示:
二,新政要点发生变化
(1)统一关于遗失销售统一和特殊的规定
用于汽车销售的统一有时根据普通进行管理,有时根据特殊进行管理. 旧政策对丢失的汽车销售统一和特殊有不同的规定,新政策统一了这两个规定.

(2)需要说明的是,的副本可用作扣除凭证,退税凭证或会计凭证
新政策明确了单和扣款单同时丢失. 卖方提供的相应专用单据的副本可用作进项税额的抵扣券,退税券或会计凭证;纳税人丢失抵消单据扣除单据,您可以在手中复制单据,并且该副本可以用作扣除凭单或退税凭证(注意: 单据不丢失,因此在获得副本后,扣除凭证或退税凭证和会计凭证齐全);如果纳税人遗失了单,则可以在其手上制作扣除单的副本. 该副本用作会计凭证(请注意: 该凭证不会丢失,因此在获取副本后,扣除凭证或退税凭证和会计凭证会完整显示). 旧政策规定单和扣款单同时丢失. 卖方提供的相应特殊簿记单的副本可以用作进项税额的抵扣券. 如果您丢失了已签发的特殊的副本,则特殊扣除副本可以用作记账凭证. 相比之下,新政策的规定更加清晰,更有助于指导纳税人的实际操作.
(3)当扣除单和单同时丢失时,簿记单的副本明确要求盖章卖方的盖章
旧政策规定,如果丢失,则必须获得卖方主管税务机关签发的“已报告的专用证书”(以下简称“证书”). 它不需要在簿记页面的副本上盖印. 卖方的特殊邮票. 取消“证书”后,新政策规定,当扣除单和单同时丢失时,需要在单上盖上卖方的专用盖章.
(4)不再区分丢失的是否已经过认证,并且取消了保留数据以备将来参考的要求.
特殊丢失. 旧政策需要区分它是否已经过认证和符合,然后进行不同的处理. 新政策不再区分其是否已经过认证和符合. 旧政策规定保留数据以供将来参考. 例如,如果您丢失了已为其开具特殊的表和扣除表,则需要丢失特殊簿记表和“证书”的副本以备将来参考. 取消“证书”后,保留该证书以供将来参考的要求没有任何意义.

(5)减少处理信息的丢失,简化程序,使人们更方便
根据“国家税务机关税收服务标准”(3.0版)的“丢失和损坏报告”,丢失了汽车销售的消费者在处理时将不再需要在销售单位上盖章. 损失报告. 带有特殊印章的统一汽车销售存根表格的副本. 法规中已删除了“一般纳税人的特殊的丢失和税务报告证书的签发”. 丢失特殊的纳税人不再需要申请税收报告. 2020年第1号国家税务总局的规定也是如此. 新规定主要体现在数据减少和程序优化上: 首先,不再需要丢失汽车销售的消费者处理损失和损坏报告时. 提供加盖销售单位专用的统一汽车销售存根表格的副本;第二,遗失特殊的一般纳税人不再需要办理纳税申报证明. 第三,丢失的纳税人不再需要声明无效.
3
普通遗失的处理
根据“财政部(2019年修订)(中华人民共和国财政部第98号令)第55条”,普通的损失应按照情况:
1. 何时可以获得证书
获得加盖公司公章的原证书,并注明原证书的编号,金额和内容,经会计主管人员批准后,将原证书用作原证书. 部门,会计主管和处理单位负责人. 在输入带有副本的帐户之前,原始存储单位或个人将在副本上注明“与原始文件核对,将原始文件存储在我们的办公室”,并由提供商签名.
两个. 当确实无法获得证书时
如果确实无法获得火车,轮船,飞机票和其他代金券等证明,则有关当事方应写下细节,并由其会计部门负责人批准. 处理单位,会计主管和单位负责人,然后作为原始凭证.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-284643-1.html

 海运中的ORC、LLA、HLA、GRI和EBS是什么附加费?
 Win10解决热血无赖闪退停止工作的方法有哪些?
 东莞市空气质量监测点已达38个,城镇街道(公园)已全部覆盖
 win8旗舰版系统下载安装失败怎么办?两种解决方法
你的阿里巴巴就是死的那一天