并购与重组规则和案例分析(超详细收集版本)
电脑杂谈 发布时间:2020-07-17 18:06:08 来源:网络整理
【摘要】
•首先,企业发展模式的选择
•第二,公司并购与资本市场
•3.公司并购理论导论
•第四,公司并购的一般模式
•五,公司并购中涉及的法律法规
•6.公司并购案例
•VII. 财务顾问在公司并购中的作用和作用
首先,企业发展模式的选择
1. 企业发展模式
从小到大的企业发展无非是两种发展模式.
第一种模式: 企业采用内部扩张,通过公司产品运营获得的部分或全部利润被添加以促进生产经营规模的扩大,从而使公司成长.
第二种模式: 企业采用外部扩张的方式,以战略联盟,技术转让,吸收外资,并购等为代表,使企业可以迅速扩大生产规模和经营规模,形成大企业. 在短时间内.
2. 企业发展的条件
这两种开发模型各有其优点和缺点,并且各自需要不同的内部和外部条件. 从现代企业发展的角度来看,企业以外部扩张的方式发展所需要的内外部条件要高于企业采用内部扩张的方式所需要的条件. 外部扩张发展模式需要市场体系中相对发达的资本市场,劳动力市场,技术市场,信息市场,房地产市场和产权交易市场.
3. 企业发展与并购
纵观中西方公司的发展历史,我们发现公司并购对提高资源分配效率和行业的快速发展做出了极其重要的贡献. 现代工业社会中的每个大型企业,如果没有公司并购的手段就无法成长. 从对企业并购发展历史的观察来看,在市场经济条件下,企业的发展模式与并购方式是相互依存的. 美国著名经济学家,诺贝尔经济学奖获得者乔治·斯蒂伯格(George Stieberg)对此有一个鲜明的描述: “在现代经济史上,一个企业通过合并竞争对手而成为一个大型企业是一个突出现象. ”没有一家大型的美国公司通过某种程度或某种方式的合并成长. 几乎没有大公司主要通过内部扩张来成长. ”
第二,企业并购与资本市场
1. 资本运作
企业并购是市场经济发展中的必然现象,对促进生产社会化和劳动生产率的提高起着积极的作用. 企业并购是资本运营的一种形式. 资本运作的基本条件是资本的证券化,例如股权. 资本运营一方面是股权转让,另一方面是收入股权和控制权. 因此,并购重组是资本运营的最普遍形式,也是资本运营的核心.
2. 企业并购与资本市场
贸易企业不同于普通的商品贸易,需要大量的资金支持,从数十万元到数亿元不等. 在美国,由于公司合并和收购而进行的一次易可能达到数百亿美元. 短期信贷很难满足其资本需求,而且企业合并和收购的大部分资金都与资本市场有关. 资本市场与企业并购的方式和规模有着密切的关系,决定了企业并购融资的设计和实施条件.
公司并购的资本要求特征:
(1)公司并购所需的资金数额巨大. 通常仅依靠内部筹资,而常常依靠外部金融机构的支持,通常很难解决问题.
(2)并购所需的资本时间既灵活又紧迫.
(3)公司并购所需资金的不确定性.
(4)公司并购所需的资本成本弹性.
(5)公司并购所需的金融工具和利率品种的多样性.
(6)公司并购所需资金的来源不同,因此用语也有所不同,通常希望寻求长期的资金支持.
资本市场的发展对公司并购的影响更大.
一方面,资本市场的发展为企业并购提供了金融支持. 反过来,公司并购对资本的需求也刺激并促进了资本市场的发展;
另一方面,资本市场的发展和演变,尤其是金融工具的创新,对公司并购融资和公司并购交易方式产生了深远的影响,使得小公司有可能吞并大公司,最典型的是LBO和MBO.
3. 公司并购理论导论
(1)解释并购的理论
解释企业并购最多原因的理论如下:
1. 组织行为理论
2. 微观经济学理论
3. 企业发展理论
4. 公司财务理论
5. 交易成本理论
6. 不对称信息论和博弈论等.
(2)并购理论
由于经济时代企业的不同时代和研究的切入点,形成了六种主要的企业并购理论. 他们是:
首先,效率理论
企业并购可以提高业务绩效并增加社会福利. 公司管理层提高了效率,形成了“ 1 + 1> 2”的协同效应. 包括5个子理论:
1. 规模经济理论: 扩大经营规模可以降低平均成本,从而增加利润
2. 管理协同理论: 强调管理在运营效率中的决定性作用,企业之间的管理效率水平已成为企业并购的动力.
3. 互补理论(多元化业务理论): 通过公司并购,将收入相关性相对较低的资产及其各自的优势合并,以产生技术,市场,专利和管理方面的协同作用,分散管理风险,稳定收入来源,从而在不同行业之间形成互补优势.
4. 交易成本理论(内部化理论): 为了节省交易成本,企业用来替代市场交易,而外部市场交易则通过公司并购内部化为公司可控的分配.
5. 金融协同理论: 不同时期的流量差异和合理的避税方法会产生并购动机.
第二,代理理论
代理商成本的产生是由于道德风险,逆向选择和不确定性等因素造成的.
包括3个子理论:
1. 降低代理成本的理论: 公司的代理问题可以通过适当的组织过程来解决,而企业并购则为解决代理问题提供了外部机制.

2. 根据理论: 所有权和控制权分离后,公司不再遵循利润最大化的原则,而是选择可以使公司长期稳定发展的决策. 代理人的报酬取决于公司的规模,从而提高了保障水平.
3. 闲置流量理论: 减少闲置流量有助于减少公司所有者与经营者之间的冲突.
第三,市场价值低估理论
目标公司的股票价格低于其实际价格时,将发生目标公司的并购. 测量指标是Tobin q值.
第四,市场力量理论
并购活动用于减少竞争对手,以增强对公司运营环境的控制,增加市场份额,增加市场份额以及增加获得长期利润的机会.
第五,财富再分配理论
由于投资者持有的信息与评估不一致,导致对股票价值的判断不同,从而导致合并后公司的股价出现波动,并导致合并后公司之间的财富转移. 目标公司.
第六,竞争策略理论
在竞争战略之前领先一步,企业并购是实施该战略的更好方法,因此企业已实现了有效的扩张.
第七,控制权增强理论
所谓的控制效率提高是指由于获得公司的控制权而导致的效率提高和价值增加的影响,并以此为基础解释并预测参与该交易的买卖双方. 公司的并购活动是不同的. 在条件下的行为选择.
四,企业并购的一般模式
并购和重组模式的选择主要受《公司法》,相关政策和金融工具等国家法律法规发展的影响.
主要类型为:
1. 横向并购
2. 垂直并购
3. 混合并购
主要方法是:
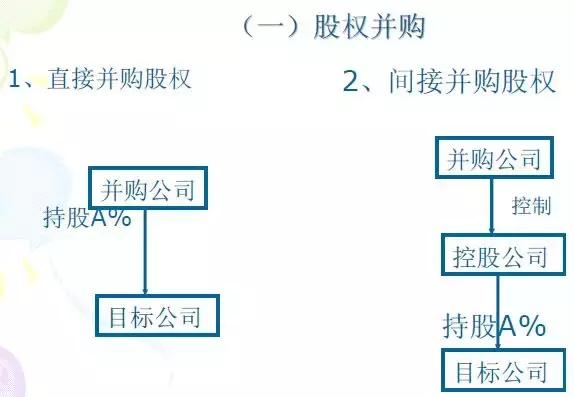
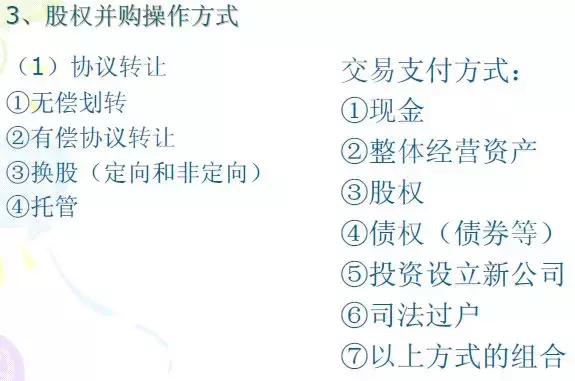
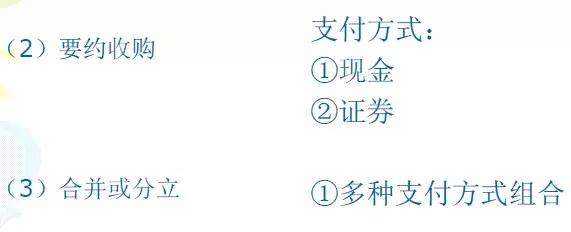
1. 股权并购
2. 债务并购(债务型并购)
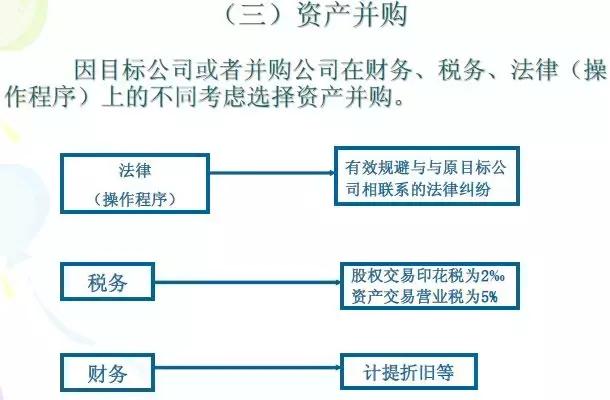
3. 资产并购
4. 离散

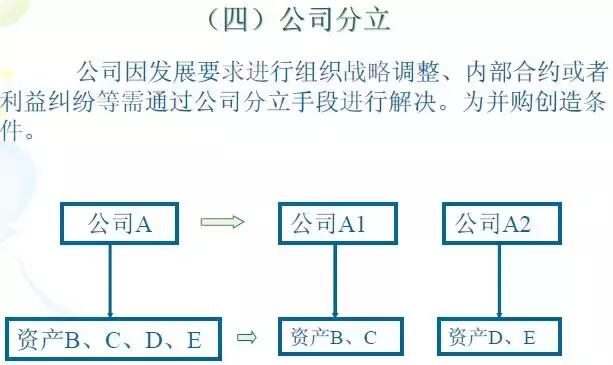
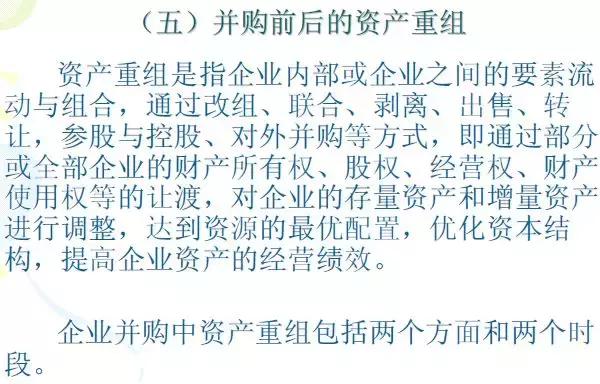
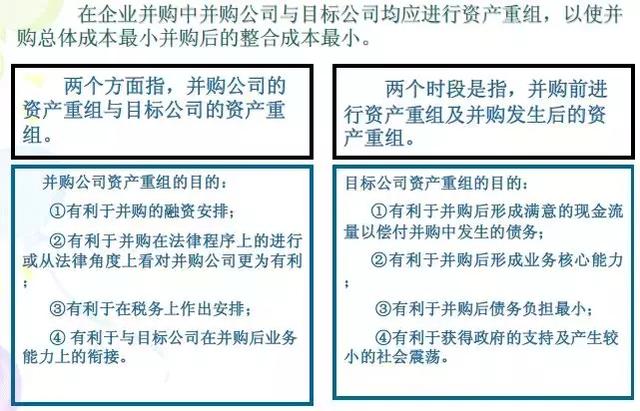
(6)资产重组方式
资产重组方法主要分为:
首先,基于资产的重组模型关注固定资产和子公司,例如固定资产的重组,流动资产的重组,长期投资的重组,子公司的重组,项目的重组,专利权的重组,商标权利重组,商业产品重组等;
第二,资本重组模型,它以资本运营为手段,例如债务重组和债务重组等;
第三,股权重组模型,所持股权的整合和转让.
(VII)资产重组和关联方交易
资产重组必须涉及关联方交易. 关联交易本身是中立的交易,主要是为了降低交易成本,使用内部行政管理权力以确保合同的有效执行以提高效率,或者利用关联方的特殊关系执行某些动作来达到一定的结果. 但是,关联交易不仅是纯粹的市场行为,也不是内幕交易的范围.
目的:
①迅速扩大资产规模.
②为资产转移或交换提供便利和机会.
1,关联交易的核心
首先,价格.
要求关联交易价格与市场公允价格相一致,以防止由于关联交易的异常转移而损害其他股东利益;
第二,信息披露.
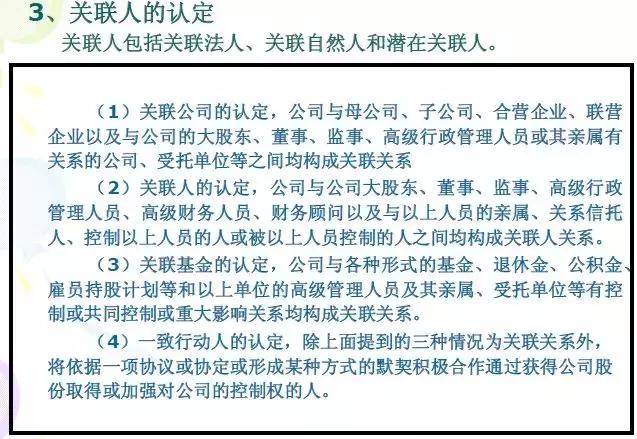
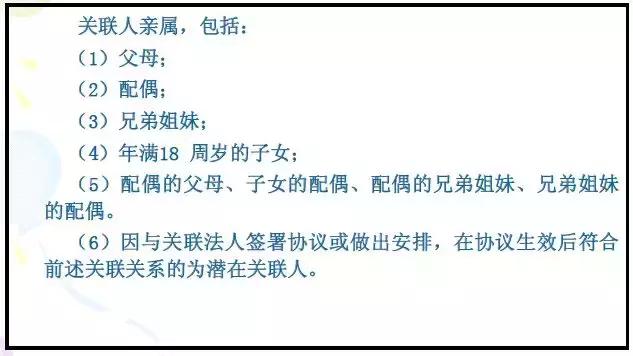
关联方识别和信息披露.
第三,批准程序(上市公司).
独立董事,董事会决议,股东大会决议以及主管机关的批准(必要时).
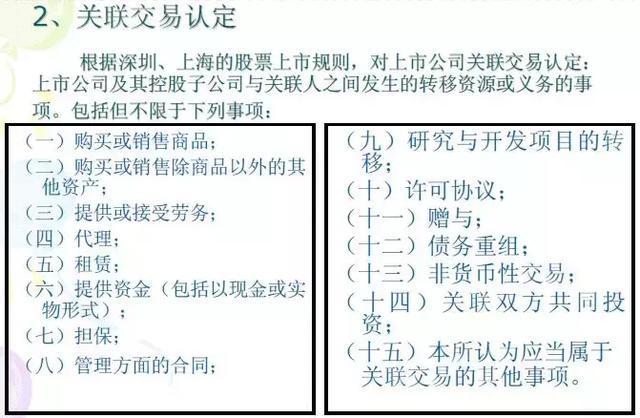
4. 关联交易的分类
首先,生产性关联交易.
主要发生在与物料采购,产品销售,劳务,担保等有关的生产经营过程中.

无形资产转让,租赁等
通过生产性关联交易实现:
(1)将利润从高税率公司转移到低税率公司.
(2)通过高利率或企业间相互融资的相互融资来节省税收.
(3)通过关联交易将费用从低税区转移到高税区.
(4)利用关联方之间的资金来转移利润,以弥补应收账款和应付账款长度的差异.
第二项非生产性关联交易.
主要包括资产重组,股权转让,在建工程的转让和收购等,以实现企业合并或收购
资产转让等
5. 关联交易的一般方法
(1)关联方之间的购销业务(以低于市场价格的价格购买原材料,继续以高于市场价格的价格出售商品并转移利润).
(2)关联方之间的资产转让,置换和资产剥离.
(3)关联方之间的费用摊销(关联方应承担公司的各种费用,例如巨额等).
(4)关联方之间的资产租赁(以非常低的成本获得关联方资产的管理权和收益权).
(5)关联方之间的资产托管(向关联方支付少量管理费以换取更大的营业收入)等.
6. 避免关联交易中的利益冲突
公司的股东,董事,监事和高级管理人员在关联交易中有利益或利益冲突时,必须采取回避措施,以免影响关联方的交易决策.
与公司并购相关的五项法律法规
在美国,公司合并和收购被描述为法律和财务规则下的博弈. 在这里,我将简要介绍与公司并购相关的法律,法规和相关政策.
1. 组织结构的运作水平
2. 股权经营的经营水平
3. 资产重组和财务会计处理的运营水平
(1)组织结构的运作水平
1. “公司法”和“合同法”
2. 《上市公司治理准则》
3. 《关于上市公司股东大会的监管意见》
4. 《上市公司章程指南》
5. 《关于在上市公司设立独立董事的指导意见》
6. 《中华人民共和国公司注册管理条例》
7. 《公司注册管理中若干问题的规定》
(2)股权经营的经营水平
1. 《公司法》和《证券法》
2. 《上市公司收购》及其信息披露准则
3. 《国有股股东持股上市公司股份管理暂行办法》等.
4. 《大宗交易》,《流通股份协议转让管理规定》(交易所)
5. 《暂停和终止上市亏损公司的实施办法》(修订)
6. “最高人民关于冻结和拍卖上市公司国有股和社会法人股的若干问题的规定”
7. 《财政部关于上市公司国有股质押有关问题的通知》
8. 《关于股份公司国有股本管理有关问题的通知》
(3)资产重组和财务会计处理的运营水平
1. 《上市公司重大资产重组管理规定》证监会令[2008] 53号及其信息披露.
2. “上市规则”
3. 《关于规范上市公司无形资产及关联方获取商标无形资产信息披露的通知》
4. 《关于为他人提供担保的上市公司有关问题的通知》
5. 《关于关联方之间资产出售等会计处理问题的暂行规定》
6. 《关于拟发行的上市公司改制重组的指导意见》
7. 《关于规范国有土地租赁的若干意见》
8. 《国有企业改革中土地使用权管理暂行规定》
9. 《关于调整涉及有限责任公司的资产评估项目管理权限的通知》
10. “企业会计制度”
11. “企业会计准则-债务重组”,“企业会计准则-非货币交易”,“企业会计准则-库存”等.
12. 应收帐款,库存等的八项准备准备.
13. 《股票首次公开发行办法》
六,企业并购环境和案例

▶近年来,中国证券监督管理委员会积极推动建立基本市场体系. 资本市场取得了重要的发展突破,市场功能逐步有效发挥,上市公司整体素质稳步提高.
▶股权分置改革后,上市公司及其控股股东的行为方式正在发生深刻变化. 上市公司的并购活动越来越活跃,创新方法和方案越来越复杂,寻求公司控制和产业整合,加强协同效应等成为了并购市场的主流.
▶2007年,通过并购注入上市公司的资产总额约为739亿元,使上市公司的总市值增加了7,700亿元,平均每股收益增长了75%
▶在过去的十年中,中国资本市场上的300多家上市公司通过并购,提高的盈利能力,可持续发展能力和竞争力改善了基本面. 一些上市公司已经实现了行业整合,并购,整体上市,加强控制权等目的,为更好,更强的目的,也催生了一批具有国际竞争力的高品质企业.
简要分析
案例1
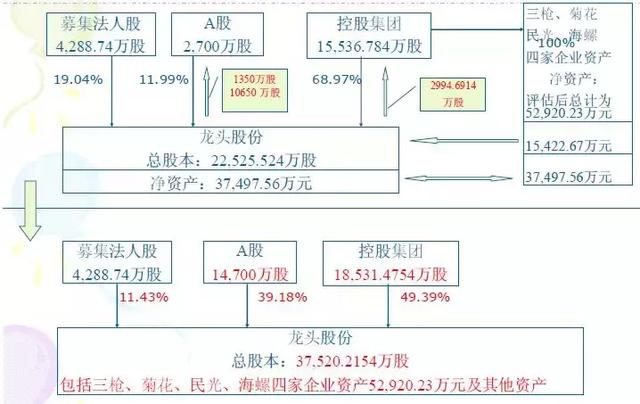
领先股: 定向增发整体资产置换和公开发行
出现时间: 1998年6月26日
位置: 上海
交易所: 上海证券交易所
重组单位: 领先股(代码600630)
上海纺织控股(集团)公司(简称控股集团)
资产置换额: 52920.23万元
公开售股: 29,946,914股国有股和1,350万股原始公开股
其他公开发行: 1.065亿股定价
发行价: 5.15元/股
案例2
公共交通(代码600611,原大众汽车租赁)于1999年6月28日,经股东大会批准向上海大众技术创业(集团)增发14000股股票(代码600635,参考以10,000股社会法人股的发行价格为3.32元/股,合计4.648亿元. 大众科创拥有上海浦东大众公共交通51%的股份和上海浦东大众公共交通51%的股权,其拥有991辆操作车辆,1,000辆车牌照和3,707万元的货币资金. 完整订阅. 大众科创成为公司的第一大股东,占公司总股本的24.74%,上海国有资产管理成为第二大股东. 申汇中公司并购重组后的整合方案的设计与实施,上海三毛,太极实业和申达等上市公司也采用了类似的案例.
案例3
清华同方通过将超过1500万股清华同方普通股定向配售给所有绿鹰电子股东,并以1: 1.8的比例向绿鹰电子全体股东吸收和合并绿鹰电子(代码600100) . 一些绿鹰电子收购了全部股份并吸收了绿鹰电子.
案例4
新潮实业合并并合并新牧股份,股票代码为1: 777的新潮实业(代码600777)向新牧股份发行了超过6000万股普通股,以换取新牧股份的全部股份. <
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-283780-1.html

 易烊千玺在大学借书不还?中戏图书馆透露了消息,粉丝们
 广东新型腐竹机小型腐竹机价格新丰宾馆腐竹机
 分布式存储环境 中国科技大学培养了鄂维南等57位AI与大数据领域的专家
 华为畅享7和荣耀V9Play对比哪个好?看看你喜欢哪款?
结果全军覆没