2017年中国家庭财富: 房地产占总资产的近70%
电脑杂谈 发布时间:2020-05-14 14:06:49 来源:网络整理
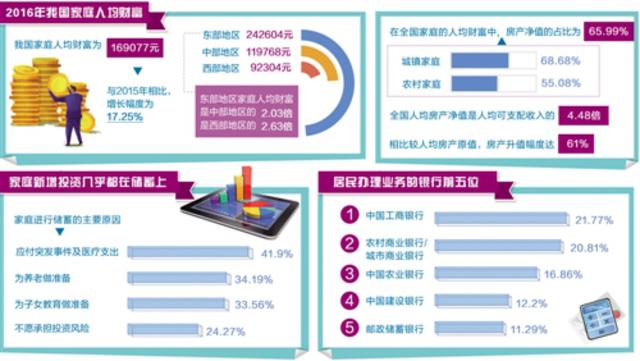
2016年中国家庭人均财富为1,69077元,与2015年相比,增长率为17.25%,其中城乡差距更为明显
2016年,该国人均财产净值是人均可支配收入的4.48倍. 与人均房地产原始价值相比,房地产增值率达到61%. 相对于该物业的现值,债务比率仅为5%
数据显示,2016年几乎所有新的家庭投资都是储蓄,而其他资产的投资却很小
5月24日,由《经济日报》中国经济趋势研究院编制的《中国家庭财富》(2017年)发布. 该报告基于涵盖24个省和地区的36,000户家庭的家庭调查数据. 435个县,涵盖中国家庭财富的规模和结构,城乡和地区差异,金融资产和住房,家庭投资和金融决策,互联网金融,全面,客观地反映了中国家庭财富的基本情况, 2015年和2016年中国家庭财富状况的比较分析.
家庭人均财富16.9万元
家庭财富由六个主要部分组成: 金融资产,房地产净值,可移动和耐久的消费品,生产和经营资产,非住房负债和土地. 其中,房地产净值是指当前的房地产价格减去住房债务,非住房债务是指除住房债务以外的所有其他债务.
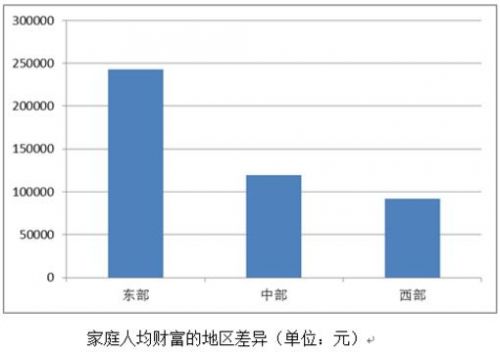
调查数据显示,2016年中国家庭人均财富为1,690,77元,与2015年相比,增长率为17.25%,其中城乡差距更为明显. 此外,家庭财富还存在某些地区差异. 东部地区人均家庭财富最高,其次是中部地区,西部地区最低. 从数值上看,东部地区家庭人均财富为242604元,中部和西部地区分别为119768元和92304元,东部地区人均财富为2.03倍和2.63倍分别位于中部和西部地区.
人均家庭财富的增加,一方面是由于收入的累积效应,另一方面是财产的市场价值增加. 房价在2016年继续上涨,这为该物业的净资产增长做出了贡献. 与2015年相比,2016年全国住宅物业净值增长了17.95%,城市居民从房价上涨中受益更多. 房地产净值的增长也已成为家庭人均财富增长的最重要因素. 对于本国居民来说,房地产净值的增长占家庭人均财富增长的68.24%. 与农村居民相比,城镇居民房地产净资产的增加在家庭人均财富增长中所占比例更大.
2016年中国家庭人均财富为1,69077元,与2015年相比,增长率为17.25%,其中城乡差距更为明显
2016年,该国人均财产净值是人均可支配收入的4.48倍. 与人均房地产原始价值相比,房地产增值率达到61%. 相对于该物业的现值,债务比率仅为5%
数据显示,2016年几乎所有新的家庭投资都是储蓄,而其他资产的投资却很小
5月24日,由《经济日报》中国经济趋势研究所编撰的《中国家庭财富》(2017年)发布. 该报告基于涵盖24个省和地区的36,000户家庭的家庭调查数据. 435个县,涵盖中国家庭财富的规模和结构,城乡和地区差异,金融资产和住房,家庭投资和金融决策,互联网金融等. 全面,客观地反映了中国家庭的基本情况财富,并对2015年和2016年中国家庭财富状况进行比较分析.
家庭人均财富16.9万元
家庭财富由六个主要部分组成: 金融资产,房地产净值,可移动和耐久的消费品,生产和经营资产,非住房负债和土地. 其中,房地产净值是指当前的房地产价格减去住房债务,非住房债务是指除住房债务以外的所有其他债务.

调查数据显示,2016年中国家庭人均财富为1,690,77元,与2015年相比,增长率为17.25%,其中城乡差距更为明显. 此外,家庭财富还存在某些地区差异. 东部地区人均家庭财富最高,其次是中部地区,西部地区最低. 从数值上看,东部地区家庭人均财富为242604元,中部和西部地区分别为119768元和92304元,东部地区人均财富为2.03倍和2.63倍分别位于中部和西部地区.
人均家庭财富的增加,一方面是由于收入的累积效应,另一方面是财产的市场价值增加. 房价在2016年继续上涨,这为该物业的净资产增长做出了贡献. 与2015年相比,2016年全国住宅物业净值增长了17.95%,城市居民从房价上涨中受益更多. 房地产净值的增长也已成为家庭人均财富增长的最重要因素. 对于本国居民来说,房地产净值的增长占家庭人均财富增长的68.24%. 与农村居民相比,城镇居民房地产净资产的增加在家庭人均财富增长中所占比例更大.
影响财富的主要因素
根据户主的特征比较样本分类,发现户主受教育程度不同的家庭的人均财富差异很大. 例如,具有家庭文化程度的本科或以上的家庭的人均财富是具有小学或家庭文化程度的家庭的人均财富的3.38倍.
除了受教育程度外,诸如户主的职业中国家庭资产,就业状况和健康状况之类的因素也会影响家庭的人均财富. 从职业总调查的结果来看,以单位或部门为首的家庭的人均财富最高. 在国家样本中,此值为294773元. 以非熟练工人或农民为户主的家庭的人均财富最低. 在全国样本中,此值为96.05元. 从户主的就业状况来看,城镇户主的家庭的人均财富最高,而农村户主的家庭的人均财富最高. 员工的财富. 在城市地区,以人为雇佣单位的家庭的人均财富是用人单位和户主的家庭的0.85倍和1.15倍. 在农村地区,以就业为首的雇员家庭的人均财富是以雇主为首,以个体经营者的家庭的人均财富的1.18倍和1.36倍.
调查数据表明,健康在促进收入和财富方面发挥着作用. 户主好的,普通的和贫困的家庭的人均财富分别为191507元,120715元和67457元. 对于城市和农村家庭,健康状况良好的家庭与平均健康状况家庭之间的人均财富差异相对较小,家庭健康状况与贫困家庭状况之间人均财富之间的差距相对较大.
房地产占总资产的近70%

财产净值是家庭财富的最重要组成部分. 在全国家庭人均财富中,房地产净资产的比例为65.99%. 在城乡居民人均财富中,房地产净资产所占比例分别为68.68%和55.08%.
调查数据显示,全国人均房地产净资产是人均可支配收入的4.48倍. 与人均房地产原始价值相比,房地产增值幅度达到61%. 相对于财产的现值,债务比率仅为5%. 尽管农村房地产的价值较低,但农村居民的房地产债务负担仍高于城市居民. 从地区来看,东部地区的房地产净值显着高于中西部地区,是中部地区的2.37倍,西部地区的2.7倍,远高于中部地区. 东部和中部地区以及东部和西部地区的人均可支配收入的比例.
从房屋数量的角度来看,全国平均家庭拥有住房的平均数量为1.044. 根据调查数据,目前,中国农村家庭的住房以自建房屋为主,占85.62%,城市地区以购房为主,占54.15%. 无论是购买政策性住房还是租赁政策性住房,农民工所占的比例均远低于城市非农民工. 此外,中等收入家庭享受的政策性住房比例最高. 根据调查结果,明年要购房的家庭比例要大大高于明年要出售房屋的家庭比例. 两者分别为6.6%和0.87%. 依靠二手房交易很难实现供需之间的平衡. 市场空间仍然很大. 就区域而言,西部地区的住房需求最高,其次是东部地区,中部地区的需求最低,区域供求缺口的顺序基本相同.
动产中家用汽车的比例最高
家用汽车在家庭动产中所占比例最高,在城市家庭中,汽车比农村家庭更受欢迎. 但是,无论是汽车抵押贷款,还是使用贷款购买汽车的家庭比例,汽车信贷的普及率都不高. 在新能源汽车方面,近年来随着国家政策的大力实施,也占有一定份额. 全国受访家庭中新能源汽车的拥有率为2%,普及程度仍然较低. 家庭不选择新能源汽车的主要原因集中在高昂的汽车价格和糟糕的电池寿命.
从城乡的角度来看,城镇居民的人均动产高于农村. 其中,城市居民家庭人均汽车产值是农村的3.66倍. 同时,各个地区的家庭在人均动产拥有上的差异也很大. 一般而言,东部地区家庭的人均动产远远高于中西部地区. 就人均动产占比最大的家用汽车,家用电器和家具而言,东部地区的三种类型的家庭动产分别是中部地区的1.94倍,1.61倍和1.97倍.
在调查中我们可以看到,随着户主教育水平的提高,家庭的人均动产逐渐增加,作为主要的家庭动产,家庭用车也有了增长. 随着户主的受教育程度的提高而大大提高. 提高. 户主的教育程度达到大专以上时,人均家庭汽车的价值是小学及以下家庭的7.07倍. 其他农户的人均动产增加速度相对较慢,金额较小.
随着居民收入水平的提高和消费结构的变化,被调查的家庭中有10.6%在未来三年内考虑购买汽车. 从城乡和区域结构的角度来看,城市家庭的购车意愿明显高于农村地区,东部,中部和西部地区的家庭购车意愿呈下降趋势.
大多数新投资就是储蓄
金融资产在家庭财富中也发挥着极其重要的作用. 家庭金融资产的分布表明,家庭储蓄主导着家庭金融资产.
数据显示,几乎所有新的家庭投资都是储蓄,而其他资产的投资却很小. 家庭储蓄的主要原因中,最主要的是“应付紧急情况和医疗支出”,占41.9%. “为退休做准备”,占34.19%; “为儿童教育做准备”,占33.56%; “不愿承担投资风险”,占24.27%. 城乡居民储蓄的主要原因相似.
由于银行的位置及其经营规模,处理业务的主要银行显然是两极化的. 从全国范围看,按居民比例办理业务的银行排在前五位: 中国工商银行,占21.77%;农村商业银行/城市商业银行,占20.81%;中国农业银行,占16.86%;中国建设银行,占12.2%;邮政储蓄银行,占11.29%. 其中,城乡居民开展业务的银行顺序不同. 城镇家庭常去的银行是中国工商银行,占30.25%;中国建设银行,17%;以及中国农业银行的14.88%. 农村家庭常住的银行主要是农村商业银行/城市商业银行中国家庭资产,占38.28%. 中国农业银行,占19.73%;邮政储蓄银行,占14.99%;中国建设银行占5.25%. 居民更喜欢大型国有银行,城乡商业银行和邮政储蓄银行. 一些股份制银行的比例相对较低,有的不到1%. 关于城乡居民对银行业务的满意度,近25%的家庭仍不满意或表示服务水平中等. 由于城乡居民经常光顾的银行比较集中,且以国有银行为主,因此商店欺负现象仍然比较明显.
互联网金融专注于消费者支付
从全国统计的角度来看,互联网金融最重要的功能是消费者支付功能,使用互联网金融投资功能的群体明显大于通过互联网融资的群体. 在中国,城乡之间互联网金融的使用相距甚远. 就不同地区而言,互联网消费支出和互联网金融投资在东西部和西部都有梯度分布,但互联网融资例外,在西方,东部和西部表现出非常特殊的梯度分布.
Internet消费者付款方式更受欢迎. 从调查数据看,支付宝和微信支付并存的情况仍未打破,个人网上银行也占比较高的比例. 蚂蚁华北,京东钱包,百度钱包,手机等电子钱包等品牌的市场份额相对较低. 在使用互联网消费者付费的用户中,年龄在20至50岁之间的居民占主导地位,占85.80%,其中比例最高的是20至30岁之间. 从教育水平来看,随着教育水平的提高,使用互联网消费者支付的比例也越来越高. 大学及以上人群使用互联网支付的比例超过93%,只有小学文化程度的人群中使用互联网支付的比例为43.28%.
在互联网金融投资方面,金融创新的重要性更加突出. 数据显示,阿里巴巴的余额宝和招财宝占据了品牌的头把交椅. 由于货币资金收入的限制,收益率下降,以余额宝为代表的互联网金融投资方法不再流行,但通过互联网参与资本市场交易和银行财富管理仍然相对稳定. . 就整个人口而言,通过互联网进行金融投资的人均投资额仅占全部金融资产的1.3%. 总的来说,互联网金融投资尚未启动很长时间,资金规模不大,对金融风险的影响相对有限.
相比之下,互联网金融平台并不是人们所熟悉的,各种产品的普及程度还不够高,使用率也相对较低. 根据调查数据,陆进名列榜首. 人人贷作为P2P市场领域的领导者也占有一定份额. 宜信凭借其在小额信贷方面的独特贡献已成为该市场领域的代表. 以人代,爱千金,积木盒,赢利网络,人居居材,拍拍网等品牌的市场份额较低.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-209889-1.html
-

-
倪偁
放弃那些陈旧的
 穿越火线登陆福利 真人秀即将开播 共同见证电竞女神的诞生
 大白菜u盘系统工具
 如何重新安装win10系统,教你win10硬盘安装系统教程
 SVN的安装及使用指南
雷达