中国计算机产业迁移路径的全景图和计算机产业的发展趋势
电脑杂谈 发布时间:2020-04-19 14:18:25 来源:网络整理
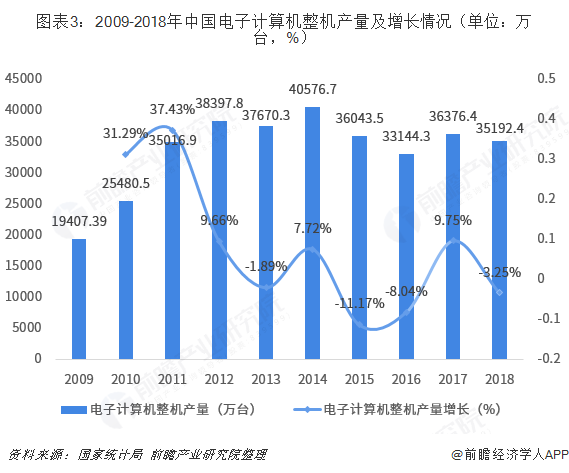
根据国家统计局的数据,2009年至2018年,电子计算机的产量大幅波动; 2018年全国电子计算机累计产量3519.2万台,同比下降3.25%,行业整体发展速度放缓. 硬件设备产量增长率的下降主要受到宏观经济衰退的影响,宏观经济衰退导致对新的和更新的硬件设备的需求减少. 从过去几年的数据来看,微型计算机的产量约占整个计算机产量的90%,而计算机工作站和服务器的产量仅约10%. 因此,将微型计算机的输出作为计算机制造迁移中的研究对象. 其产业迁徙的特征主要分为两个阶段: 第一阶段,集中在四川,重庆和广东;第二阶段集中在四川,重庆和广东. 在第二阶段中,上海的计算机制造业转移了很多,重庆在该国的生产中排名第一,成为了全球计算机制造中心.
计算机制造业的发展状况
2018年,电子信息制造业的整体利润下降
根据工业和信息化部的数据,2018年中国规模以上电子信息制造业的增加值同比增长13.1%,快于所有规模以上的增长速度行业增长6.9个百分点,12月份同比增长10.5%,比11月份降低1.8个百分点. 规模以上电子信息制造业的出货值同比增长9.8%,增速比2017年下降4.4个百分点. 此外,2018年电子信息制造业主营业务收入规模以上工业同比增长9.0%,利润总额同比下降3.1%.
总的来说,在复杂的形势下,中国的电子制造公司受到核心技术,组件和原材料等薄弱环节的影响,导致附加值较低,同时行业增长放缓和原材料成本上涨. 该行业的整体效率已经下降.

计算机制造业的广泛报道
根据最新的《国民经济和工业分类》,计算机制造包括完整的机器,零件,设备,工业控制计算机和系统,信息安全设备和其他类型. 计算机制造是指集成了中央处理器和可执行算术或逻辑运算的设备的计算机的制造. 它还包括硬件和软件集成计算机系统的制造,以及组装计算机的处理;其细分类型主要包括三类: 计算机工作站,微型计算机设备和服务器.

计算机制造业涵盖了广泛的领域,并且细分了许多领域. 本文中计算机行业的迁移路径主要基于计算机制造领域.

计算机制造业的产出稳定
根据国家统计局的数据,从2009年到2018年,整个计算机计算机的输出波动很大; 2011年之后,整个计算机的产量波动了约3.5亿台. 2018年,全国电子计算机累计产量为3519.24万台,同比下降3.25%,行业整体发展速度有所放缓. 硬件设备产量增长率的下降主要受到宏观经济衰退的影响,这导致对新的和更新的硬件设备的需求减少.
HP和Lenovo PC的出货量相等
根据IDC发布的数据,2018年PC市场总出货量约为2.585亿台. 其中,惠普的出货量占23.21%,联想占23.16%,两者比例相同,竞争激烈;此外,戴尔占17.09%,苹果占6.97%,宏cer占6.90%,惠普和联想的出货量相差很大. 虽然惠普和联想的大多数生产基地都集中在中国,但中国在中国的计算机产量中已经排名第一.

计算机制造业的迁移路径
微型计算机的产量约占整个机器制造业的90%
根据国家统计局的统计,微型计算机的输出波动很大. 2015年之后,微型计算机的产量稳定下来,大约波动了3亿台. 2018年,微型计算机的累计生产量为3.07亿台,同比增长0.07%. 从过去几年的数据来看,微型计算机的产量占整个计算机产量的90%,而计算机工作站和服务器的产量仅约10%. 因此,将微型计算机的输出作为计算机制造业迁移的研究对象.

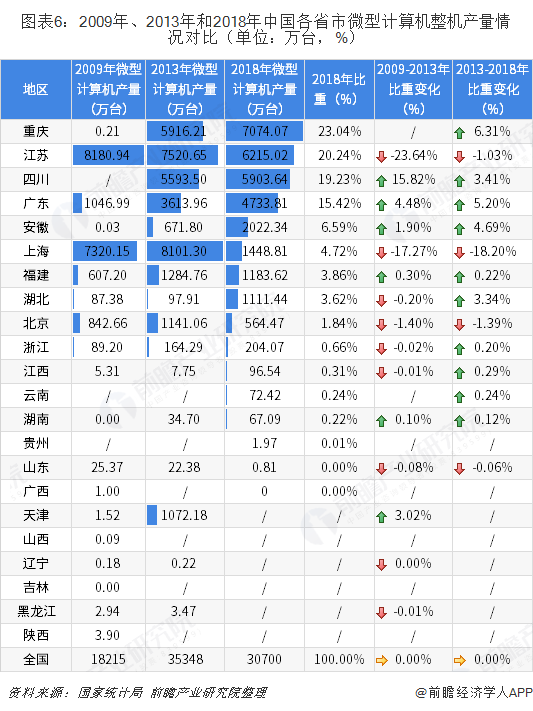
微计算机产业的发展分为两个阶段: 2009-2011年是计算机制造业的快速发展时期,2012-2018年是产业调整时期. 以2009年,2013年(历史最高产量)和2018年为时间节点,通过比较这三年中各省市的微型计算机的产量,探索计算机制造业的迁移路径.
阶段1: 计算机制造业集中在四川,重庆和广东
结合数据图和生产位置图,可以发现现阶段计算机制造业的迁移特征是明显的,主要表现在两点: 一是计算机制造业向四川转移明显. ,重庆和广东地区,现阶段的产量增加了1713.3万辆,四川增加了5593.5万辆,重庆增加了5916万辆,广东增加了2567万辆,占77占总数的百分比;特别是在四川和重庆,计算机制造业从未达到过,它在全国排名前三;其次,在国民生产激增的背景下,江苏的计算机产量下降,一些企业迁出.

第2阶段: 上海的计算机制造业已经转移了很多,重庆的产量在全国排名第一
这一阶段的工业移民呈现出明显的“向西”特征. 首先,长三角产业的发展重点已经转移,“计算机制造业”不再是主导产业. 上海的产量已大幅下降,市场份额从排名第一的上海下降了18个百分点中国计算机发展,降至第六;其次,四川,重庆等西部地区的产出增长迅速,尤其是在重庆,其市场份额增长了6.31个百分点,在全国产出中排名第一. 第三,湖北,安徽等中部地区的计算机制造业也逐步发展. 该国排名前十位的地方.

分析重庆成为“全球计算机制造中心”的原因
重庆之所以成为“全球计算机制造中心”,是因为它改变了沿海地区进出加工贸易的发展方式,创新和发展了内陆地区的加工贸易. 这种创新打破了加工贸易“两端出”的传统思想,创造了“整机+配套”的“一机出”纵向整合模型,解决了物流成本与产业支持的薄弱环节.
在政府和企业的共同努力下,惠普在重庆建立了一个生产能力达4000万台的计算机生产基地. 随后,宏cer,华硕,思科和东芝等五个主要品牌遍布中国沿海省份,广达,盈业,包括达尔文,仁宝,纬创和和硕在内的六大机器制造商以及近千个零件制造商齐聚一堂. 在重庆和重庆,形成了三个集群: ,原材料,形成了整个机械集群的上下游产业链. 同类产品和同类企业形成集群;物流和运输,销售结算和制造业等生产性服务业形成集群.
重庆市经济和信息委员会说,世界上每三分之二的笔记本电脑都在重庆生产,而中国已成为全球计算机制造中心. 从2018年重庆市各产业增加值变化看,电子业增加值增幅最大,达13.6%;其中,计算机,通讯及其他电子设备制造业增长15.6%. 对于企业而言,重庆的电子信息产业已基本实现了80%的本地生产,并可在一小时内购买80%的,大大降低了物流成本.


计算机制造业的发展趋势
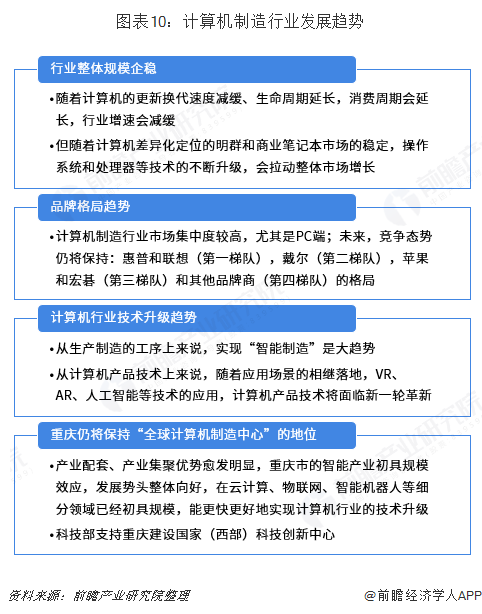
进入2019年,政府工作报告首次提出建立工业互联网平台中国计算机发展,扩展“智能+”,支持制造业转型和升级以及多重利益将推动计算机强劲反弹. 计算机行业涵盖范围很广. 一方面,从计算机制造业开始,随着计算机更换和生命周期的放慢,消费周期将延长,行业增长速度将放慢;另一方面,随着计算机的差异化,定位的民勤和商用笔记本电脑市场的稳定性以及操作系统和处理器等技术的不断升级,将带动整个市场的增长. 在两者的共同作用下,未来行业的整体规模将趋于稳定.
从品牌结构的角度来看,计算机制造业具有相对较高的市场集中度,尤其是在PC方面. 未来,竞争形势将依然存在: 惠普和联想(第一梯队),戴尔(第二梯队),苹果和宏cer(第三梯队)以及其他品牌(第四梯队).
从计算机行业的技术升级的角度来看,首先,在制造过程中实现“智能制造”是主要趋势. 其次,随着应用场景的陆续登陆,VR,AR,人工智能等技术的应用,计算机产品技术将面临新一轮的创新.
随着重庆工业设施和产业集聚优势的日益明显,重庆智能产业已初具规模,总体发展势头正在改善. 它已在云计算,物联网,智能机器人和其他细分领域初具规模. 规模化,可以实现计算机行业更快更好的技术升级. 此外,科技部还支持重庆建设国家(西部)技术创新中心. 将来,重庆仍将保持其“全球计算机制造中心”的地位.
以上数据来源是准工业研究院发布的《中国计算机制造业市场需求与投资计划分析报告》.
[Forward Economist APP]中有更深入的行业分析,您还可以与500多位经济学家/资深行业研究人员进行互动.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-181275-1.html

 什么是邮件服务器?
 无锅天线_无锅卫星天线是真的吗
 Flying Fire动态壁纸(动态壁纸计算机桌面)v1.1.8.8正式版
 单人(单人模式)
光棍们就会找谁的麻烦