2012年中国房地产指数体系百城市价格指数摘要和2013年展望
电脑杂谈 发布时间:2020-04-07 19:32:10 来源:网络整理


部分: 2012年中国房地产市场摘要
·价格: 价格指数停止上涨后,一百个城市的价格指数连续第七个月上升,而排名前十的城市的价格指数则略有上升
百城市价格指数连续第七个月上升,12月同比略有下降.
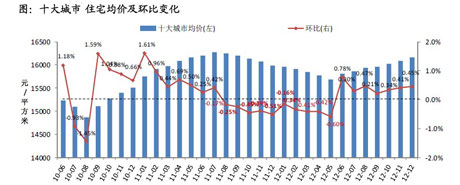
十个主要城市的住宅价格变化趋势与白城总体趋势一致,涨幅略高
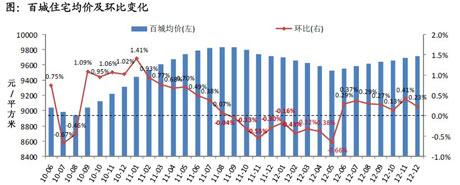
根据中国房地产指数体系中100个城市的全部抽样调查数据,自2010年6月白城价格指数首次发布以来,白城的整体房价呈现出上升-下降的趋势. 自2010年9月以来,白城的住宅价格已连续12个月上涨,但涨幅逐渐收窄. 截至2011年8月,白城市的平均住宅价格为每平方米9,831元,比2010年8月增长9.97%,达到100个城市. 自宣布价格指数以来的历史高位... [详细信息]
排名前十的城市住宅价格变化趋势与百城市总体情况一致,目前房价已回到阶段性高位. 自2010年6月发布以来,十个主要城市的住宅价格已经连续两个月下跌至14,875元/平方米. 那年八月;在9月,它已经连续11个月上升,但增长率逐渐收窄. 16274元/平方米,比2010年8月累计增长9.41%... [详细]
各个城市的比较: 一线和二线城市对市场反应更为敏感,三线城市的变化较少
热点项目: 今年上半年的降价项目将逐步提价,低价进入的项目将以更高的价格推升

总体而言,所有二线城市的房价变化都符合总体趋势. 自2010年9月以来,所有二线城市的价格平均连续12个月上涨,但涨幅逐渐收窄. 价格下降0.06%,价格水平从20775元/ m2提高到22347元/ m2;二线城市价格从1.21%降至0.33%,价格从8709元/ m2上涨至9501元/ m2 ... [详细信息]
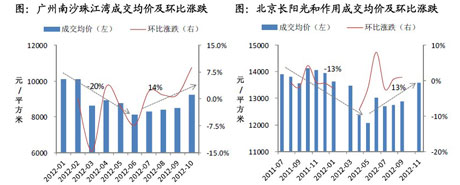
在年初,降价项目停止下跌并上升,一些项目价格接近历史高位. 2011年底或2012年初,许多项目采用了按量定价策略,典型项目下降了20%以上,带来了良好的销售业绩. 随着市场逐渐恢复,这些项目的价格大幅上涨,累计涨幅超过25%,超过了之前的累计跌幅. 2012年1月,广州南沙珠江湾的平均交易价格约为每平方米10100元... [详细信息]
·需求: 全年的交易量与过去三年相同,并达到了自12月12月的规定以来的最高点.
总体情况: 主要城市的交易量持续上升

不同的城市: 过去五年中所有城市的交易量均排名第二
不同阶段: 一线城市正在快速回暖,同比增长率持续扩大
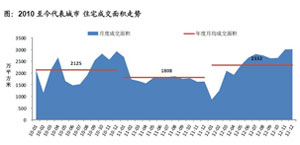


主要城市的交易量持续增长,这是过去三年中的同期. 12月的月交易量是2010年以来的最高水平. 2012年,随着货币环境的稳定和宽松,购房者的观望情绪逐渐缓解,积压的刚性需求和一些长期抑制的需求改善积极进入市场... [详细信息]
过去五年来,各个城市的交易量均位居第二. 一线城市的增长速度虽然出色,但与2009年相比仍然相距甚远. 三线城市的反弹较晚,且实力不强,但已接近2009年的高点. 2012年,各个城市的交易量有所增加,其中一线城市... [详细信息]
从不同季度来看,2011年第四季度和2012年第一季度,各个城市的交易量显着下降. 在2012年第二季度之后,同比增长和增长率扩大. 其中,一线城市自2010年以来受到法规的严重影响,基数较低,下半年同比增长... [详细]
·供应: 新供应量低于过去两年,“金九”是今年推动量的峰值
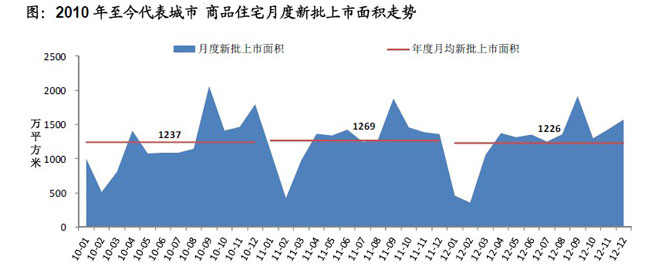
销售有所改善,投资开始趋于稳定,但由于基数庞大和经济适用房贡献的下降,增长率不会非常显着. 预计2013年全国新开工面积增速将回升,同比增长9.6%,房地产开发投资同比增长17.1%,增速回落. 增长率与2012年基本持平. 2013年下半年重点城市的新增供应仍高于上半年,但上半年同比增长更明显.
2012年,全国20个代表城市的月平均新增房源量为1226万平方米2012年5月中国房地产指数系统百城价格指数报告,同比下降3.4%,与2010年的月平均水平基本持平. 其中,9月达到了当年的顶峰,单月新批准的挂牌面积超过了2000万平方米. 在“金九”之后,新增加的供应量暴跌,但是从11月到12月的推入式市场的数量逐渐恢复... [详细信息]
·供求比较: 新供应一般低于同期需求,库存高位整合,清关期大大缩短
销售/供应比率: 许多城市的新供应量低于同期的需求量
库存和去库存: 库存处于高水平整合,清关期与年初相比明显减少
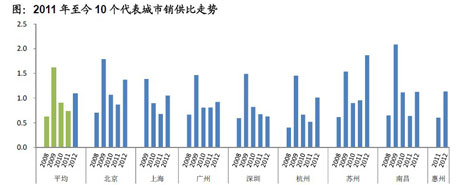

大多数代表性城市的供求比大于1,市场供不应求,这扭转了2011年的局面. 自2012年以来,十个代表性城市的交易量每年增长50%,与去年同期相比,供应量与2011年基本持平. 年供销比达到1.1,扭转了2011年供过于求的局面. 10个代表性城市的供销比与2011年相比有所增加, 6个城市的销售和供应比率超过1 ... [详细信息]
库存合并量很高,但清关周期已大大缩短. 从2010年到2011年,随着法规的不断升级,代表性城市的存量继续上升. 自2012年以来,它代表了该市库存的高度整合,改变了前两年连续上升的趋势. 9月,由于供应大量增加和营业额略有下降,库存达到2010年以来的水平,接近7,000万平方米. 截至12月底,10个代表性城市的可售面积为6929万平方米... [详细信息]
第二部分: 2013年中国房地产市场展望

·宏观环境: 经济形势好于2012年,政策调控趋于紧缩
宏观经济: “稳定增长”政策的效果已经显现
货币环境: 新货币供应和贷款增加
房地产监管: 房价仍将是新政府关注的焦点
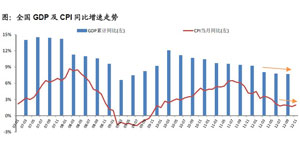

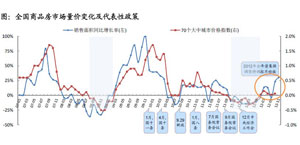
与上一次经济衰退(2007-2009年)的保持增长政策不同,该经济衰退历史悠久,但幅度较小. 中央政府的政策强调稳定增长. 2012年第二季度,中国的GDP增长率三年来首次跌破8%,与第二季度相比,第三季度继续下降至7.7%... [详细]
货币政策的稳定方向保持不变. 与2012年相比,新增货币供应和贷款有所增加. 新的房地产贷款继续增加,这将继续使房地产业受益. 2012年货币环境继续改善. 在三次降准和两次降息之后,货币供应量(M2)... [详细]
作为12月16日闭幕的中央经济工作会议的精神,“继续坚持不动摇的房地产市场调控政策”,预计短期内不会撤消购买限制政策,住房和土地供应的建设将继续增加供应并缓解房价. 提高期望值的重要手段... [详细信息]
·市场前景: 总体市场好于2012年,年增长率高低依次变化.
需求: 全年商品房销售面积增长率略有提高
供应: 销售的改善促进投资开始的稳定恢复
价格: 稳定的经济环境和供求关系的变化推高了房价


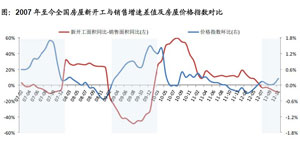
在宏观经济复苏和流动性增加的背景下,商品房销售额将继续增长,同比增长率略高于2012年. 历史数据表明,货币环境对需求产生了重大影响对于商品房: 首先,商品房的销售在很大程度上受到货币供应量的驱动,其变化通常滞后于……[详细信息]
销售的改善促使美国的新住房建设停止下降并反弹,投资增长率趋于稳定. 过去五年的数据显示,新建筑和投资等指标落后于销售指标约1-2个季度. 2012年初,商品房建筑面积和销售量达到谷底,分别同比下降14%和20.9%... [详细信息]
货币环境的稳定和市场交易的持续升温支持了房价的上涨趋势. 预计房价在2013年将保持上升趋势,其主要原因有两个: 第一,货币供应量(M2)的增加与销售面积比率和平均销售价格增长率密切相关... [详细信息] <

·重点: 不同城市和不同企业的差异化
城市差异化: 各个城市的差异化进一步加剧,市场热度转移更加频繁
企业差异化: 龙头企业持续跑赢大市,集中度进一步提高
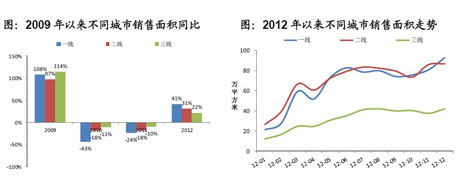
一线城市对政策转变的反馈更为敏感,导致二线和三线城市的波动较大,这是市场热度变化的风向标. 历史数据表明,政策调整后,一线城市的市场波动性高于二线和三线城市. 一方面,这是由于相对较高的投资和投机需求. 出来,下降更为明显... [详细信息]
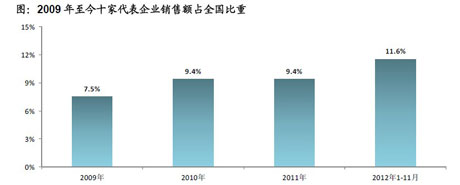
品牌住房公司的市场份额持续增长,行业集中度不断提高. 2009年,十家代表性企业占全国的7.5%. 在严格的市场监管下,龙头企业的业绩相对于市场上升,在2010年和2011年上升至9.4%. 随着2012年销售的恢复,1-11每月份额扩大到11.6%,万科继续增长在1000亿的基础上,保利,中海集团,恒大等公司也正在接近1000亿……[详细]
第3部分: 结论
2012年,随着房地产调控政策的收紧和货币政策的微调以稳定经济增长,房地产市场的稳定和反弹非常明显. 其中2012年5月中国房地产指数系统百城价格指数报告,12月份的月交易量是自2010年以来的最高值,各城市的交易量是自2008年以来的第二高. 一线城市和长三角正在快速强劲地复苏,但新的供应量略低于过去两年. 自2011年9月连续9个月下跌以来,6月份的价格指数已停止下跌,并已连续七个月上升. 同比跌幅继续收窄,12月小幅上涨0.3%. 土地市场的年度供求低于2011年,但在北京和上海等热门城市的推动下,平均地价和溢价率均出现反弹. 公司的销售业绩明显优于往年. 一些领先的公司提前完成了年度销售目标. 资本状况明显改善,经营更加稳定.
·需求方面: 全年新增贷款和M2的稳定增长将继续增加商品房的销售面积. 预计同比增长5.6%,略高于2012年. 基数效应和市场惯性决定了2013年下半年的增长率从高到低依次为: 上半年约为15%,下半年下降0.7%.
·供应: 销售的改善促进了投资初创企业的稳步复苏,但是由于基数庞大和经济适用房贡献的下降,增长率不会很突出.
·价格: 稳定的货币和经济环境以及供求关系的变化推动了房价的总体上涨趋势. 但是,该行业放松管制的压力仍然很大,该国的整体上升空间有限.
·城市差异化: 一线和二线热点城市火爆,潜在需求旺盛,但供应不足,2012年基数较高,交易量难以大幅增加,价格上涨空间较大;大多数二线城市的供需基本平衡,并且随着销量的增加,销量也有所增加. 规模有望继续扩大,价格稳定,经济和人口决定其未来的发展空间;大多数三,四线城市的供应充足,但潜在需求相对较弱,没有动力提高价格. 一些城市存在供过于求的严重风险,值得关注.
·企业差异化: 龙头企业持续跑赢大市,集中度进一步提高.
第四部分: 2012年百座城市物价指数回顾
12月白城物价指数>下载报告

11月100日城市价格指数研讨会>下载报告
10月100日城市价格指数研讨会>下载报告
9月百城市价格指数研讨会>下载报告
8月100日城市价格指数研讨会>下载报告
7月100日城市价格指数研讨会>下载报告
6月100日城市价格指数研讨会>>下载报告
5月100日城市价格指数研讨会>下载报告
4月100日城市价格指数研讨会>下载报告
3月3月100日城市价格指数研讨会>下载报告
2月100日城市价格指数>下载报告
1月100日城市价格指数研讨会>下载报告
编辑: 工业网出品的于子轩
关于我们‖网站合作‖联系我们‖网络市场‖职位信息‖网站地图‖用户体验改善计划‖手机机房世界
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-167372-1.html
-

-
苗晋卿
其余舰船只有5艘在2000吨至3000吨之间
-
 win8音频服务未运行怎么办usb音频硬件-驱动与驱动程序大全
 华为畅享5s园卡/插卡? 畅享5s手机sim卡安装图文方法
 大容量存储系统概述
 麦浚龙新片《风林火山》发布 梁家辉演心理专家
屌丝也不会经常喝