分析缴纳个人所得税时稿酬与审查费的异同
电脑杂谈 发布时间:2020-04-07 16:56:09 来源:网络整理
缴纳个人所得税时稿酬与复核费之间的异同分析[是]报酬和原稿复核费均为劳动报酬,需缴纳个人所得税,具体两者的付款规定不同,本文专门在摘要中介绍两者吗? g所有,但此计算在个人所得税的支付上具有相同和不同的点. 【关键词】稿件审查费,个人所得税的异同在出版社会计处理中,经常需要交稿费和稿费,一般会计人员知道: 报酬和稿费都是劳务收入,两种手稿都必须缴纳要缴纳个人所得税,二者的具体支付规则很容易混淆. 扣缴时,通常会出和稿件费用时,现行税费不同. 通常,会提出很多问题. 当被问到时,本文简要解释了两者之间的异同.
一个接一个,审查费支付的差异,维护纳税人的合法权益,保护国家税收和收入. (不同的税率1)来自报酬的收入,按比例的税率,税率2%审稿费一般什么时候交,根据应税金额减少适用税0和3%,国际适应税率1%,实际0(即2%13%)4 0 f_0 =审查费的1%,如果个人对审查费征收非常高的税,但是税率为2%,则采用附加税法. 具体内容如下: 一次取得复核费的,计算完应纳税所得额后,按应纳税额实际征税的应纳税所得额超过2、000至5,000、0.000或5,000元. 根据税法. 成功; 5之后,0元的部分再次超过00:00,并征收1加0%. 由于有其他税收规定,稿件费的实际税率为2%,复审费为0.3%,O 0.4%为三级超额累进税率. f参见表1,以供参考. 第一步是计算应纳税所得额: 应纳税所得额= 0.000(-0应该为4 0“ 12%)=,相同点()计算应纳税所得额的方法是相同的. 无论稿酬如何或审查费,个人扣除各项费用的平均数后获得的各项收入的余额为应纳税所得额审稿费一般什么时候交,计算方法如下: 个人不超过400元,除费用80元外,应纳税所得额,0减0等于二次收入的金额10;每80个2收入超过40元的收入,除每笔收入的2%的成本外,0 0减应纳税所得额: 每次收入的二次收入金额(2%).
(减税适用相同的规则)无论手稿报酬或审查费如何,在下列情况之一的情况下,经批准可征收个人所得税: l残疾,和烈士的收入;自然灾害造成的重大损失: 3.国务院财政部门批准的其他减税措施. (相同的付款要求)3.扣缴义务人(出版单位)如果向您收取稿件的个人报酬和业务报酬,则应扣减每个人的所得税. 代扣代缴人按照代扣代缴税款缴纳手续费至2,代扣代缴人可以将其用于代扣代缴手续费支出%,并对在代扣代缴方面做得更好的税务处理人员给予奖励. 30,200元第二步是计算应缴个人所得税: 应纳税所得额为3200元,已超过20万元. 有两种计算方法: 方法1: 个人所得税= 20 03%-1 0 0 7 0()应为3 0 * 0 2 0 = 600元方法2: 个人所得税= 0 0 0 2 2% + 2 0 03%= 200 * 0 1 0 * 0 70(1600元(定义基本收入的方法不同)2)税法规定,报酬收入和缴费费按每个对象征税对于金额,请不要指定固定金额(0)固定费率(%),除了要扣除费用外,还要扣除80元和20%.
因此,如何准确地将“”分开,直接关系到纳税人的合法权益和国家税收征管者. 劳务报酬和报酬的奖励对于定义单一收入的草稿的方法是不同的. 1.从草案中获得的报酬: 1.从表格和出版物中获得的收入是一次性的. 详细的头发分布如下: f)手稿A的报酬得不到1分. 杰作
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/jisuanjixue/article-167226-1.html
-

-
赵立英
美舰在我军的严厉警告下夹着尾巴逃跑了
-
-
王姬
故以老旧舰试探
 awk Oneliner(2)文本替换
 现代林业与生态林业【新闻资讯】河阴镇党委副赵青说:生态农业旅
 tiobe编程语言排行榜 2012 4 武汉千锋Java培训机构
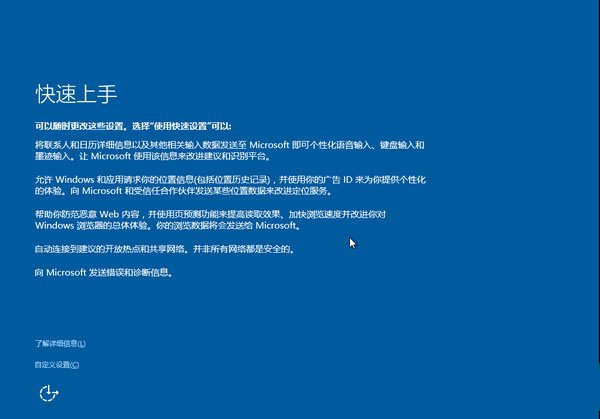 操作方法:重新安装系统教程,教您如何重新安装win10系统。
mo