关于2020年空调行业发展趋势的三篇文章
电脑杂谈 发布时间:2020-07-17 20:02:30 来源:网络整理
关于2020年空调行业发展趋势的三篇文章
以下是由东兴资源网整理的面向所有人的2020年空调行业发展趋势分析. 希望对大家有帮助!欲了解更多文章,请继续关注东兴资源网,谢谢!<

每年的四月,基本上是空调销售的旺季. 因此,通常是空调品牌发布新机器的高峰期. 但是,今年,空调制造商放慢了新机器的发布速度. 据了解,今年第一季度新空调产品数量同比下降了46%.
自2020年以来,受这一流行病影响,空调行业的整体发展尚不清楚. 根据奥维云的数据,白电市场在2020年第一季度呈下降趋势. 其中,空调市场最为严重. 一季度,空调零售量524万台,零售额149亿元,分别下降46.6%和58.1%. 线下实体的销量和销量分别同比下降55.63%和62.85%.
这种流行病的继续将继续给空调行业带来压力. 同时,将实施新的能效标准,库存量高的品牌将面临更大的挑战. 但是,似乎品牌正在积极突破.
疫情的爆发和新的能源效率标准使用户可以更加关注产品在杀菌,杀菌,抑菌和节能方面的性能. 目前,您可以看到一些品牌在这方面的努力.
例如,海信. 新鲜空气产品是海信在流行期间主要推广的产品. 经过多年的技术积累,如今的海信新风空调可以在打开新风通气功能后三分钟内将新鲜空气输送到整个房间.
因此,它也取得了良好的效果. 根据Zhongyi Kang的数据,海信空调占据了整个新鲜空调市场的31.1%. 不仅如此,海信还率先制定了新鲜空调行业的第一个国内标准.

格力空调还推出了新鲜空气产品,例如其格力立式橱柜新鲜空调,该产品通过双向流动的新鲜空气通风系统将新鲜空气带入房间.
此外,它还推出了一种新型的UVC灭菌空调. 据说该产品可以杀死在空气中传播的细菌,病毒,霉菌冷气机行业,单细胞和其他微生物. 经权威检测,灭菌率超过99%.
美的空调在健康方面的布局也非常出色. 日前,美的召开了一次空调开发商会议,向外界展示了其“全健康”产品的研发和布局.
据了解,美的空调拥有1,479项健康舒适专利,参与了9项国家标准,2项行业标准,17项团体等标准的修订,并全面构建了“健康空气”和“空调清洁”技术健康系统. 此外,美的还发布了舒适之星II,风雨二号,新生,东风等新产品,具有新风,无风感,健康空调.
危险和有机的“健康”一直是人们的需求. 这个特殊时期使用户更加关注此方面,“能源效率”也将成为替代产品的硬性标准. 当这个特殊时期真正过去时,用户对“健康”和“能源效率”的关注可能会成为一种习惯. 所有品牌需要做的就是制造优质的产品,将这些关键字放在适当的位置,获得用户支持,这是很自然的突破.
近年来,中国空调行业的增长速度逐渐放缓,该行业已从增量市场进入股票市场. 2020年历史上最严格的新空调能效标准GB 21455-2019将在2020年7月1日正式实施,加上新的王冠流行的影响,中国的空调行业将在2020年面临下行压力.
行业相对过剩供应
根据国家统计局发布的数据,中国空调的产销量从2013年到2019年逐年增加,但自2017年以来,中国空调的销量开始下降到低于第一年的产量和行业的产销率都下降了. 2.866亿辆,销量超过500万辆,产销率达97.9%. 该行业存在产能过剩的问题.
工业进入股票市场
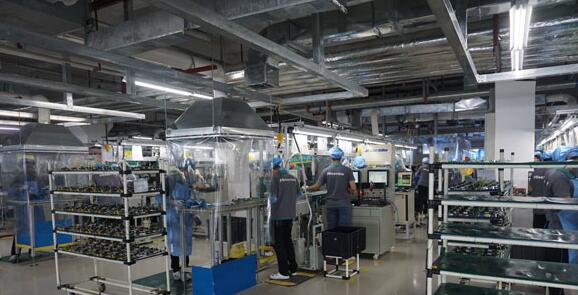
根据奥威云.com发布的数据,截至2019年,中国的空调市场总量为4.5亿台. 预计中国空调的更换率为64.1%. 股市将成为中国空调消费的主要动力. 在增量市场中,近年来,中国的空调100台数量逐年增加,三,四线城市的拉力逐渐减弱,增量市场空间有限. 因此,我国的空调行业已进入股票市场.
工业市场规模下降
产能过剩和需求不足使中国空调行业的增长率回落. 2019年中国空调行业市场规模为1979亿元,同比下降1.6%. 自2017年增长率下降以来,出现了首次负增长. 空调行业供需失衡加剧了空调行业的下行压力.
企业价格战愈演愈烈
2019年,中国的空调行业经历了前所未有的竞争,各公司采取了价格战来竞争以增加其市场份额. 自2019年2月底以来,空调产品的价格一直在下降. 一旦触底.
疫情给行业带来了下行压力
2020年,新皇冠疫情的爆发,再加上新能源效率标准出台的双重压力,中国空调行业继续下滑. 根据奥维云的监测数据,截至2020年3月22日,中国离线空调销量下降56.5%,空调销量下降24.8%. 在销售继续下降的同时,空调价格也继续下降. 截至2020年3月22日,离线空调的累计平均价格同比下降了17.6%,空调的累计平均价格同比下降了24.2%.
高端市场中的健康空调迎来发展机遇
该流行病带动了工业产品的升级. 以渗透率为70%的自洁空调为例,自洁空调已逐步发展为普通自洁,深层自洁和高温杀菌自洁. 高端升级.

与此同时,在新的王冠流行下,消费者对新鲜空气的关注逐渐增强,健康意识逐渐增强. 它具有诸如净化新鲜空气,自清洁,PM2.5,杀菌,除尘,驱动和改善氧气含量等功能. 对高端医疗灭菌高端空调的兴趣增加了. 预计高端健康空调市场将迎来发展机遇.
2019年,全球经济和贸易增长速度显着放缓. 作为世界第二大经济体,中国的GDP增长率受到内外部因素的共同影响,例如与美国的贸易冲突加剧以及国内结构性冲突不断加剧. 下降幅度有所增加,国内生产总值(GDP)同比增长了6.1%. 该国一系列“六稳”政策的实施以及不断扩大的改革开放措施,在一定程度上对冲了各方不利因素的影响,使人均国内生产总值增长到1万美元冷气机行业,人民生活水平持续稳定提高,消费经济增长的根本作用得到进一步巩固.
从家电行业的角度来看: 2019年的中国家电行业正处于痛苦与希望并存的大环境中. 住宅部门杠杆率的提高,食品价格上涨的压力,结婚率和出生率的持续下降以及私营和中小型企业的融资困难都拖累了家用电器市场的规模. 根据国家家电产业信息中心的数据,2019年国内市场家电零售额为8032亿元,同比增长-2.2%(由于家电种类的增加,国家家用电器行业信息中心将2018年家用电器规模从8104亿元修改为8211亿元).
然而,对于空调行业而言,不可否认的是,2019年的空调市场是罕见且动荡的一年,近年来也已罕见. 该行业罕见的价格战猛烈爆发,对行业造成了巨大影响. 因此,许认为2019年最大的吸引力是赢得价格战的人. 实际上,这是不正确的. 实际上,模式的创新对行业的未来趋势产生了巨大影响. 毕竟,模式的创新将影响产业结构的变化. 价格战只是短期的市场行为. 在激烈的价格战形势下,我国空调行业的现状如何?
空调的生产和销售
根据国家统计局的数据,我国空调2019年的总产量为21866.62万台,比2018年增长6.74%. 根据中国商业研究院的预测,到2020年,我国空调总产量将达到23599.39万台.
从销售的角度来看: 从2016年到现在,中国空调的销售一直保持持续增长的趋势. 2019年,家用空调的总销量为21,365,500台,比2014年的2018年的252,000台,增长了6.07%. 空调的总销量将达到241.57万台.
家用空调的销售
家用空调一直是我国空调消费的主要领域. 一方面,我国人口众多. 随着经济水平的不断提高,各个地区的季节特征明显,使得空调消费成为家庭消费的必然. 另一方面,我国的家庭组成已从大型的混合定居点转变为小型的定居点,单个家庭的数量已大大增加,进一步增加了对家用空调的总体需求. 截至2019年,家用空调总销量为1506.27万台,同比下降0.74%;国内销量为9216.3万辆,同比下降0.69%. 预计到2020年,我国家用空调的总销量将达到1614.38万台,国内销量为9668.5万台.

空调出口情况
从家用空调出口的角度来看: 2019年,在全球经济和贸易增长显着放缓的背景下,家用空调出口呈下降趋势. 数据显示,2019年我国家用空调出口量为5846.5万台,同比下降4.82%. 预计到2020年,我国家用空调的出口量将超过6000万台.
从家用空调出口模式的角度来看: 美的仍然是一家大型家用空调出口公司. 2019年,美的集团家用空调出口比重升至30.51%,增长11.19%. 格力排名第二,出口占21.69%. TCL家用空调出口占比增长13.05%,所占比例提高到9.7%,志高和海尔家用空调出口占比大幅下降,分别为1.94%和4.47%.
空调行业的竞争格局
从空调行业竞争格局的角度来看: 由于家用智能家电的发展,智能家居商业企业已被吸引进入空调市场. 其中,小米的进入将智能空调带入了平价消费市场,也在一定程度上影响了家用空调. 领先公司的市场地位. 总体而言,2019年家用家用空调水龙头浓度略有下降,CR7从2018年的82.18%下降至81.93%,其中格力家用空调的销量从32.53%下降至30.87%,美国家用空调2019年的空调销量占比从2018年的24.16%显着提高到28.22%.
空调行业的未来发展趋势
1. 健康
随着消费者的更深层次需求的释放,健康概念已成为消费者最关注的问题,也是制造商最大力推广的产品类型. 当前,在空调市场中,与健康高度相关的产品,例如空调的自清洁,受到更多消费者的青睐. 因此,工业公司正在开发和推出具有健康功能的空调产品. 其中,海尔早在2015年就推出的具有自洁功能的保健空调,受到了市场消费者的青睐,并成为主流的保健空调硬件产品.
2. 聪明
自2017年以来,家电行业的智能化趋势加剧. 无论是传统的黑电,白电还是厨房电器,近年来发展迅速,智能元素已不同程度地添加到了空调中. 也不例外. 随着互联网技术的发展,空调产品更多地嵌入了具有互联网功能的模块,以实现诸如WIFI网络控制和家用电器个性化之类的智能功能. 满足不同人群的消费需求是未来的主要趋势.
3. 行业集中度不断提高
空调的升级改造,智能化和低能耗已成为家用空调的核心竞争力. 新的空调能效标准将于2020年7月1日开始实施. 新标准转换后,预计将淘汰40%以上的空调产品. 同时,借助龙头企业的高标准研发投入,可以快速有效地提高家用空调产品的性能,从而加速落后产品的市场退出. 预计到2020年,国内家用空调市场的压力仍将存在. 龙头企业将继续通过品牌影响力和产品竞争力来增加市场份额,并进一步提高家用空调行业的市场集中度.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-283878-1.html
-

-
李小迪
这种确实不会生虫
-
袁子懿
看过【超级战舰】吗
 卡诺循环 欢迎光临%生态袋经销商[股份/集团]欢迎您
 别墅中央空调安装的价格合理合理
 卡萨帝冰箱制冷系统 什么样的冰箱最保鲜?卡萨帝营养流失率低于行业10%
 夕阳产业上海到宁陵县货物运输价格优惠,企业旺旺为您提供上海到
太威武了