2018年白色家电行业-领导者走向世界
电脑杂谈 发布时间:2020-07-12 19:23:34 来源:网络整理
2017年,家电行业继续繁荣. 前三季度,共有36家上市公司实现营业总收入7497.4亿元,同比增长32.1%. 利润规模493亿元,同比增长24%. 领先企业恒强的同比增长率超过30%. 同时,随着对市场风格的诠释以及从北方大量购买资本,该行业的整体估值得以提高. 截至2017年11月29日,“估值主力”美的/格力PE(TTM)与年初相比增长了59%/ 21%. 在业绩的快速增长和估值水平的提高的带动下,家电行业大幅上涨,该行业的股价比年初上涨了35.1%. 各个子行业的领先公司引领了这一行业,格力,美的和海尔的股价均上涨了80%以上.
自我增强领先企业的竞争力. 经过多年的积累,领先公司已建立了多层次的产品体系,高覆盖率的销售渠道网络和较高的品牌知名度. 一线品牌空调(格力/美达/海尔),洗衣机(海尔/小天鹅)和厨房电器(老板/方泰/美达/瓦蒂)都占据了国内大部分市场份额,具有明显的领先优势. 同时,领先公司继续投资于新产品开发,渠道建设和支持,品牌维护和推广. 中小企业在产品白色家电行业,品牌和渠道的所有方面都不占主导地位. 没有资金支持渠道扩展和品牌推广. 领先公司的弯道超车的机会将继续扩大.
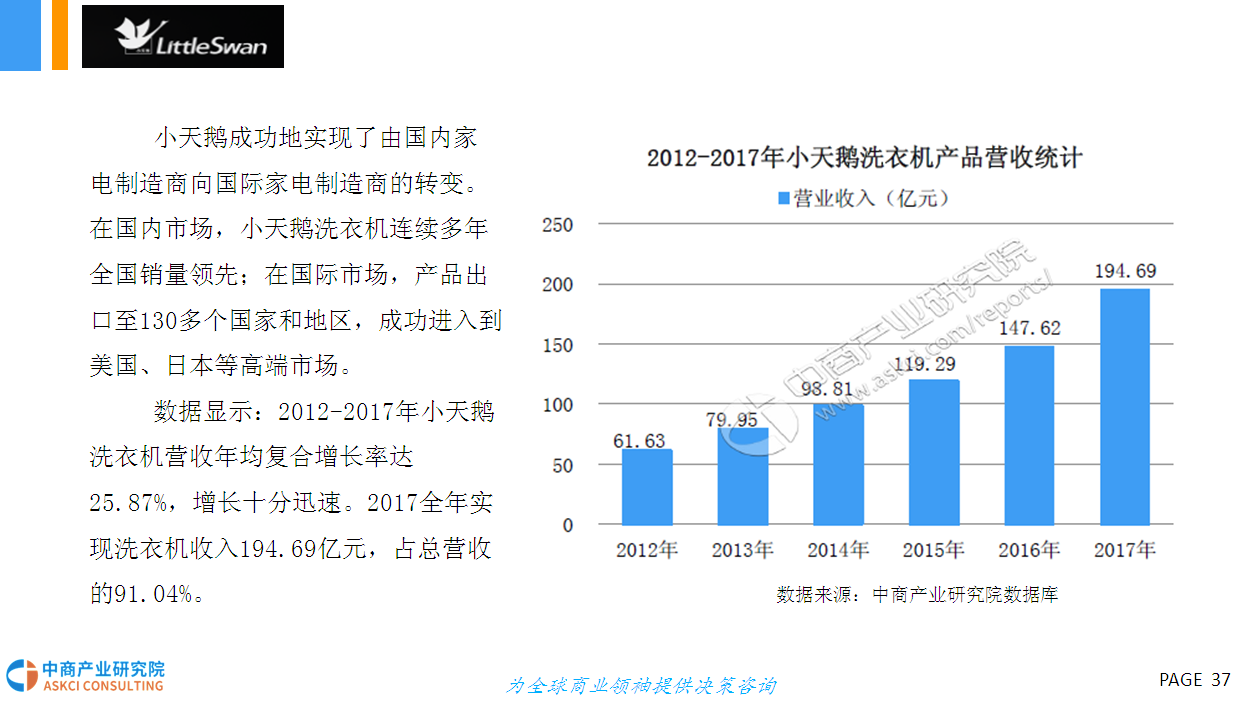
全球市场竞争力持续增强. 经过多年的积累和博弈,中国的家用电器公司不仅在本地市场上建立了不可逾越的领先优势,而且还在不断提高其在国际市场上的竞争力和影响力. 近年来,中国家电公司收购外国公司的案例很多. 美的收购了KUKA和Toshiba White,并推出了AEG. 海尔收购了GEA;海信收购了东芝电视等等. 当地的家用电器公司具有出色的制造能力,但是在开拓国际市场的过程中,品牌和渠道是缺点. 我们认为,国内家电巨头收购国外优质家电公司,将有效整合本地公司的制造优势和国外公司在国际市场上的品牌渠道资源;它不仅有助于丰富国内公司的多层产品结构,而且可以促进家电行业领先的国际战略布局的推广.
利润增长的连续性和确定性. 由于市场份额的增加,基于研发和渠道优势叠加的产品升级,龙头企业的收入和利润增速高于整个行业. 以格力电器,小天鹅A,小天鹅A,老板电器和苏泊尔为例,以空调/洗衣机/厨房电器/小型家用电器为例,2012年至2016年的净利润复合增长率为15.9%/ 28.3 / 35.1%/ 18.1%,均为工业. 领先水平. 展望未来,支持早期利润增长的关键因素(如渗透率提高,股票扩张,产品升级以及电子商务渠道的红利释放)仍将提供支持;从中长期看,高素质领导者的利润规模仍有望保持较高的增长水平.

当宏观经济环境(例如原材料价格上涨和升值)相对不利时,领先企业具有强大的抗波动能力. 由于更高的市场份额和更强的渠道控制,领先的公司具有更强的定价能力,可以通过产品升级带来的平均价格上涨来转移成本上升的压力. 根据中益康数据,与2016年相比,格力,美的和海尔的平均价格在2017年前三个季度分别上涨了3.5%/ 1.7%/ 5.3%;领先的洗衣机制造商海尔和小天鹅的价格分别上涨了14.9%/ 12.7%. 吸油烟机老板方泰,美的和Vantage的价格涨幅分别为9.8%/ 6.2%/ 11%/ 19.1%.
与二线和三线品牌相比,领先的制造商具有更强的价格优势,并且可以通过平均产品价格的上涨来增加转移原材料价格的压力,因此,毛利率通常受到的影响较小. 同时,领先的制造商具有出色的品牌优势,强大的渠道控制和更好的公司治理. 通过内部质量的提高和效率的提高,期内费用率同比下降. 总体而言,家用电器领导者的盈利能力基本上不受原材料和汇兑损益的影响. 2017年前三季度,格力/海尔/波士/瓦蒂/ Flyco / Opp的净利润率分别同比增长0.3 / 0.1 / 1.7 / 1.2 / 4.5 / 0.3pct;小天鹅和苏泊尔基本上持平. 由于并购费用摊销以及库卡和东芝业务的合并,美的的净利润率同比下降了3.2%.
主要家用电器的估值水平普遍较低. 与利润增长率以及增长的确定性和连续性相比,家用电器领导者的估值处于较低水平. 如果基于Wind预计的2018年利润水平进行计算,则格力/美达/海尔的市盈率为10.75 / 15.88 / 13.25倍市盈率;小天鹅/老板/苏泊尔的市盈率为20.11 / 20.35 / 26.84倍; PEG通常在0.7-0.9之间.

向北的首都购买了大量家用电器. 根据上海证券交易所和深圳证券交易所的资金流量监测,在十大活跃股票中,格力电器,美的集团,青岛海尔都经历了大额净买入. 从2017年初到11月29日,外国投资者基于上海和深圳证券交易所购买了格力电器123亿元,美的集团218亿元和青岛海尔9亿元.
根据香港联合交易所的统计数据,截至2017年11月29日,香港中央结算系统在家用电器公司中的股权已大幅增加. 格力/美的/海尔的股权从2017年3月底的250 / 1.4 / 4.3亿股增至5.0 / 6.2 / 5.2亿股; Boss / Vantage持股量从200.5 / 31百万股增加到926.22万股; Supor / Flyco / Opp的股票从374/2/0百万股增加到3223/899/895百万股. 格力/美的/海尔/老板卢股份持有的流通股比例约为8%-10%,飞科最大的持股比例高达20.6%;如果您考虑通过QFII渠道进行持股白色家电行业,那么实际外国持股比例应该很高.
我们认为,外国对领先家用电器的投资部分是由于该行业和公司的未来增长空间,强劲的性能连续性和确定性,部分是由于对海外市场上类似基础资产的估值. 间隙. QFII大量持有家用电器,导致估值中心的数量增加. 预计A股家电的估值将逐渐接近国外. 同时,也有望减少房地产后周期的影响而导致的估值波动.

升值导致大量汇兑损失. 2017年前三季度,美元对的中间价从年初的6.95调整为6.64,升值幅度超出了预期. 出口导向型企业拥有大量美元资产. 截至2017年6月30日,新宝货币基金项目的美元资产为1.1亿美元,湖电集团为4.1亿美元. 升值导致大量汇兑损失. 2017年上半年,新宝和莱克电气的汇兑损失分别达到2543万元和6290万元,而去年同期的汇兑收益分别为2117万元和3446万元.
我们认为,虽然汇兑损失影响当期利润,但在消除汇率影响后,内生性增长得以确定,未来业绩的弹性值得期待. 在主营业务和收入增长保持稳定的同时,由于巨额汇兑损失,新宝和湖水的利润增长率均大幅下降. 但是,如果消除了汇兑损益的影响(不包括归属于母公司的净利润+汇兑损益),公司的内在利润增长将保持在较高水平. 随着汇率的稳定,升值对公司业绩的负面影响将逐渐消退,未来的利润弹性值得期待.
行业数据显示,2017年1月至10月,空调行业的国内销量达到7010万台,同比增长56.1%,创历史新高. Gree / Midea / Haieri三大白色电龙头的销量分别为2496/1525/730万件,同比增长44%/ 98%/ 57%. 如果按2016年同期计算第四季度的出货量,那么2017年国内空调的销量将可能超过8500万台. 空调销售超出市场预期. 一方面,天气炎热推高了码头需求. 另一方面,这也来自拥有数量的稳定增长. 假设2017年的销量为8500万辆,而2013年的平均水平为6235万辆,则年复合增长率为8.1%.
库存水平仍然很低,“补货”值得期待. 在炎热的夏季带动的空调热销之后,渠道库存已被完全淘汰. 行业数据显示,自2017年5月以来,制造商的库存增长率持续下降. 同时,根据公司和渠道研究,新的寒冷的一年积极地打开了渠道来接货,并且终端安装卡与出货量的增长相匹配. 我们认为渠道库存处于较低水平,“补货”将为出货量的快速增长提供有力的支持.
我国的空调普及率仍有长期改善的空间. 根据国家统计局的数据,2016年我国城市和农村地区每100户家庭的空调数量为123.7 / 47.6台,远远低于日本等发达国家. 同时,就区域结构而言,一线城市的空调水平(2015年,上海为191户/ 100户)高于中西部地区(河北/河南/山东/湖北/广西分别为118/136/109/128/121)台湾/ 100户),城市地区高于农村地区. 随着中国消费者生活水平的提高,城市化进程的推进以及农村需求的不断释放,从长远来看,空调的数量有望增加.
就格力空调而言,他们不担心成本上涨和升值,其盈利能力保持稳定. 在原材料价格上涨和升值的双重压力下,格力作为领先品牌拥有垄断优势. 公司具有很强的成本转移能力. 通过产品结构调整和平均价格上涨,第三季度的单季度毛利率同比仅下降1.7pct至31.0%,与上个月持平. 期间费用方面,汇率大幅下降,造成拖累,但公司调整了退税方式,销售费用率同比下降5.9%至31.0%,与上年同期基本持平. 前一个月. 期间费用方面,汇兑收益大幅下降,造成拖累,但公司调整了退税方式,销售费用率同比下降5.9%至7.9%. 净利润率同比保持稳定,盈利能力保持稳定.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-278005-1.html

 最新版:HDD Tools(硬盘读取工具)4.01正式版
 船 冷凝 真空 【怀化商业计划书√学校建设
 直冷冰箱怎么除霜 无霜冰箱的优缺点 无霜冰箱原理介绍
 买空调注意什么?奥克斯空调怎么样?买空调注意哪些参数?买二手空调注意什么?
首先得有