2019年中国电子信息制造业综合发展指数报告
电脑杂谈 发布时间:2020-07-12 16:19:42 来源:网络整理
在复杂多变的国际环境以及行业中新旧动能转换的关键时期,中国的电子信息制造业保持总体稳定,加速的转型. 2019年中国电子信息制造业综合发展指数(以下简称综合发展指数)总分为119.12,比上年提高4.06点,继续呈现稳步上升的态势. 其中,对指数增长贡献最大的指标首次从工业发展规模转变为工业创新指标,表明电子信息制造业正在朝着强大的创新方向发展. ,高效,转型是高质量发展的方向,以促进转型.
根据以下原则调整2019年综合发展指标体系:
首先,突出高质量的开发要求. 深入贯彻中央政府的新发展理念,加快产业转型升级进程,重点加强创新驱动,产业结构优化等指标,引导产业向高质量增长方向发展.
第二是引导新兴产业的快速增长. 为了充分体现电子信息制造业积极创新的特征,反映行业新动力的发展趋势,并充分考虑新型智能消费设备和新产品的增长.
第三是优化余额指标体系结构. 加强行业整体和关键领域,内部和外部需求,短期和长期指标之间的平衡,并反映关键指标变化的敏感性.
2019年,综合发展指数形成了由4个一级指标和13个二级指标组成的指标体系,这些指标包括产业发展规模,产业效率和效率,产业创新以及产业转型升级. 该主要基于2018年国家统计局行业数据. ,并辅以我司电子信息制造业统计的统计年报数据.
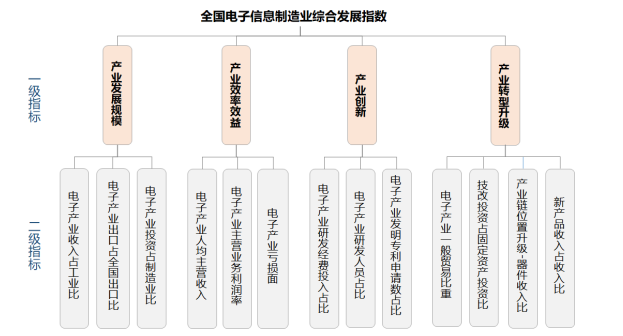
图1国家电子信息制造业综合发展指标体系

注意: 此指标中的电子信息制造业称为电子行业.
在过去的十年中,在全球分红和智能终端的发展推动下,我国的电子信息制造业保持了快速增长. 在过去的两年中制造业各行业指数,面对复杂的国际经济贸易形势,我国电子信息制造业转型的外部压力和内生动力不断增强.
今年全国综合发展指数为119.12,比上年提高4.06点. 与2014年基期(100)相比,该指数在过去四年中实现了持续稳定的增长,平均增长了4.78点.
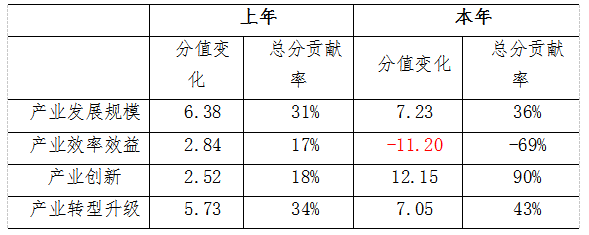
从一级指标看,工业创新指标贡献突出,比上年增长12.15点,对总指标得分的贡献率高达90%,其中有效地对冲行业效率指数下降11.2点的影响;工业发展规模和产业转型升级指数值分别提高了7.23和7.05点,对总指数得分的贡献率分别达到36%和43%.
从13个二级指标的角度看,除利润率和主营业务亏损这两个利润指标外,其他指标均实现了正增长. 其中,研发人员的比例和工业技术改造投资占固定资产投资比重的增加达到或接近20点.
综合发展指数的趋势表明,中国电子信息制造业已经进入了高质量发展的关键时期. 发展的主要动力已从规模红利逐渐转移到工业创新,转型和增值. 工业发展已进入“通过从低价值的大量研发到“从链接上的实质性突破到高价值的链接”的新阶段.
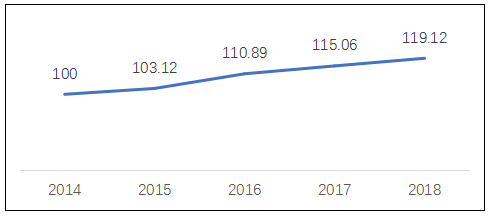
图2国家电子信息制造业综合发展指数值

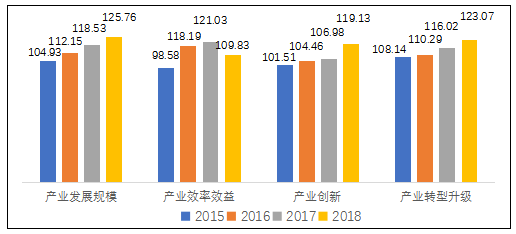
图3综合发展指标一级指标的指标值
表1综合发展指标一级指标贡献率
从国家综合发展指数的角度来看,我国电子信息制造业的发展具有以下特点:
工业发展规模第一级指数值为125.76,在四个一级指数中得分最高,比上年提高7.23点. 其中,主营业务收入占工业比重,固定资产投资占制造业增长速度. 对一级指标的贡献分别达到57%和42%. 电子信息制造业在工业经济中的地位和贡献得到了进一步提高.
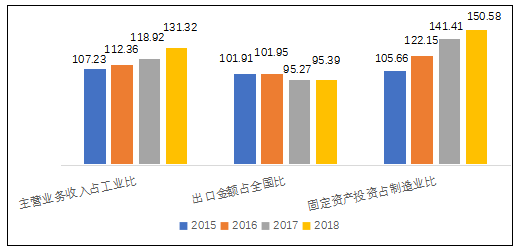
图4工业发展规模二级指标指标值

收入规模保持较快增长,在行业中的比重进一步提高. 电子信息制造业收入占工业比重指数的131.32,已连续四年稳定增长. 在我国电子信息制造业的长远发展中,它已经形成了相对完整的产业链方面的相对竞争优势,并开始逐渐突破技术门槛,其市场份额和产业地位一直在不断发展. 改善. 作为全球消费电子制造中心,中国的手机,计算机和彩电产量分别占全球总产量的90%,90%和70%. 同时,2018年通信系统设备制造业的收入同比增长14.6%,高于全球同类行业的收入. 速度(下降1.1%)提高了15.7个百分点,集成电路行业的销售额同比增长20.7%制造业各行业指数,比全球半导体市场销售额增长率(15.9%1)高4.8个百分点. 在我国工业经济下行压力日益增大的情况下,2018年电子信息制造业增加值增速仍比工业高6.9个百分点. 主营业务收入占行业的比重超过12%,比上年提高1.1个百分点.
出口值增长迅速,企业“抢出口”的效果明显. 电子信息制造业出口占全国出口比重指数的95.39,在上年下降的基础上实现小幅回升. 2018年,世界经济整体复苏,中国电子信息制造业与主要贸易市场之间的进出口保持稳定,并在新兴市场继续扩大. 叠加部分企业“抢出口”效应,电子信息制造业出口额达8000亿美元,同比增长10%,增速比上年提高9个百分点. 前一年. 其中,计算机,电子设备和电子元件的出口增长率最高. 三大产业出口总额由上年的4192亿美元增加到4722亿美元,增长12.6%,对工业出口增长的贡献率超过70%.
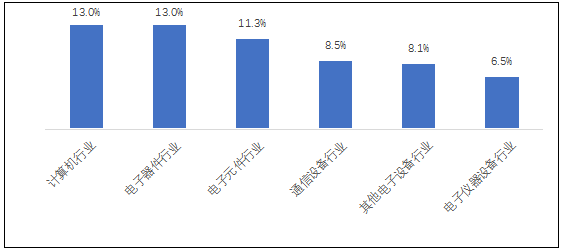
图5 2018年各行业出口增长率
工业的固定资产投资保持了快速增长,投资重点是技术升级. 电子信息制造业投资占制造业比例指数的150.58,在过去三年中,其增长一直保持在9点以上. 2018年,电子信息制造业固定资产投资增长16.6%,快于整体制造业投资增速7.1个百分点,制造业固定资产投资比重提高0.6个百分点. 在电子设备制造,电子零件和特殊电子材料制造以及通信设备制造这三个子行业中的投资最大,占整个行业投资的近一半,其中前两个领域投资最快增长,增长率分别达到37.8%和44.9. %. 该行业的固定资产投资方向显示出侧重于工业技术升级的新功能,其中电子设备领域是最典型的. 12英寸晶圆厂是目前最先进的集成电路生产线. 2018年,中国新增生产和扩产以及扩大12英寸生产线的11条生产线,总投资超过4400亿元2,这是电子设备固定资产投资的主要组成部分.
第一产业转型升级指标值为123.07,比上年提高7.05点. 它在四个一级指标中排名第二,并且在过去四年中取得了稳步的提高. 其中,技术改造投资比重和产业链地位提升两个指标增长最为明显,它们对一级指标增长的贡献分别达到68%和18%. . 该行业在技术改造和升级以及产业结构平衡方面取得了新进展.
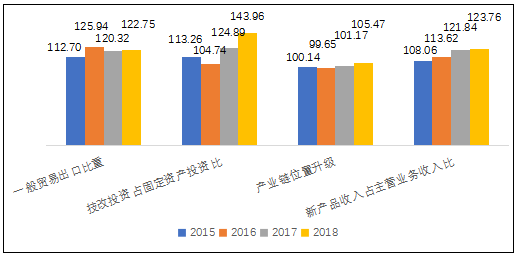
图6产业转型升级次要指标指标值

电子设备行业的收入份额持续增长,产业链迅速升级为高附加值环节. 一般贸易出口加权指数得分为122.75,比上年提高2.43点. 中国的电子信息制造业已经逐渐从功能部件和结构部件等低附加值的链接升级为集成电路和显示面板等高附加值的链接. 电子设备行业的收入主要集中在集成电路和显示设备上,占整个行业的比重. 占比提高到14.95%,比上年提高0.61个百分点. 在复杂的全球经济和贸易环境的刺激下,中国在产业链中的地位得到了更快的提升,产业链的整合能力不断提高. 国内许多中小企业已被公认为进入知名成套企业的供应链. 结构更合理,更健康.
技术改造投资比例迅速增加,智能改造和流程创新已成为企业关注的重点. 技术创新投资占固定资产投资比指数的143.96,连续两年提高近20点. 电子信息制造业发展到一定阶段后,必须继续创新产品和工艺,以确保企业收入规模. 2018年,电子信息制造业的技术改造投资超过4000亿元,占全社会固定资产投资的18.6%,比上年提高2.5个百分点. 从企业当前的技术改造方向来看,主要集中在机器学习上,以提高缺陷检测能力,产品生命周期数字化数字化管理等智能化方向,这将不断提高行业和企业的生产效率和质量水平. 促进行业的优质高效发展. 同时,实现过程创新的电子信息制造公司的覆盖率也领先于其他行业. 2018年,电子信息制造业实现过程创新的企业比例达到51.6%,比上年提高近3个百分点. 实现流程创新的公司中比例最高的行业.
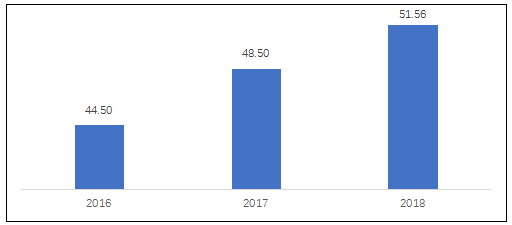
图7电子行业3实现流程创新的企业占法规中企业的比例(%)
新产品收入4的比例持续增加,工业供应开始呈现高质量的发展趋势. 2018年,电子信息制造业新产品收入突破4万亿元,占全行业主营业务收入的44%,近四年保持年均增长2个百分点. 电子信息制造业中的新产品有两种类型的开发方向: 一种是将人工智能的属性与诸如可穿戴设备,智能汽车设备,无人机和服务机器人等智能消费设备结合在一起的产品. 近年来行业规模快速增长,2018年突破2200亿元,其中可穿戴智能设备和智能车装备行业突破300亿元,智能无人机产业突破200亿元;另一个是细分领域的技术升级产品,例如集成电路技术的升级,显示面板分辨率和灵活性的升级等.
第一产业创新指标值为119.13,比上年提高12.15点. 在四个一级指标中,增长率是最突出的,这突出了该指数在增加该指数中的作用. 其中,研发人员比例和研发支出投资占收入比重上升两个指标,分别提高26.63点和9.11点,对一级指标增长的贡献率分别达到57%和27%. 高创新投资必将在未来带来创新成果,从而增强行业的长期竞争力.
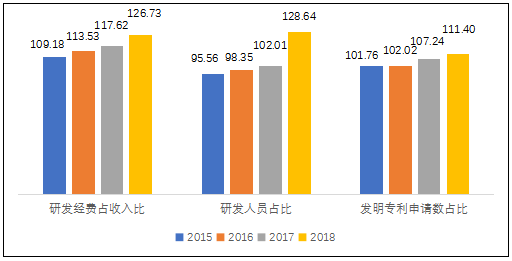
图8产业创新二级指标指数值
工业研发人员和资金不断增加,技术创新推动了未来的发展. 电子信息制造业的R&D经费和R&D人员得分分别为126.73和128.64,保持了较快的上升趋势. 作为由技术创新驱动的行业,电子信息制造业正面临从4G过渡到5G的关键时期. 加大研发投入已成为企业共识. 2018年,全行业研发支出增长了14%. 作为行业研发投资的中坚力量,上市电子公司在过去两年中在半导体材料领域的研发投资强度最高,2018年超过19%. 第二和第三领域是半导体显示设备,通信设备和光学光电. 上市公司的平均R&D投资强度为9%和8%. 这些公司坚持高额的研发投入,并继续提高显示设备,通信设备等领域的国际竞争力. 企业研发人员数量不断增加. 2018年,该行业的研发人员全职当量为每年55.26万人,比上一年增长21%.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-277836-1.html

 魔改固态硬盘到底表现如何?兼容性怎么样?
 湖北黄石驾驶扫地机全封闭驾驶扫地车
 华硕x402c怎么设置无线网
 日立中央空调怎么样?
是狗天性多自负