购买股票有什么建议?
电脑杂谈 发布时间:2020-07-07 07:11:33 来源:网络整理
哪些股票值得长期持有?让我们看一下这10只优秀的股票,谁将上升为“数千股”? (带有列表列表)
股票投资策略:
拥有如此众多的公司,对于我们来说,找出所有值得长期持有的股票是不可能而且不必要的. 我们只需要使用适当的能源来开采具有更高投资价值的股票:
I. 行业选择策略
盈利能力因行业而异. 在某些行业中,大多数公司很容易获得长期的超额利润,而在某些行业中,竞争激烈,很少有公司获得超额回报. 这个行业对公司的业绩产生深远的影响,这是一条投资谚语-只要您站在风中,猪就会飞. 这里的论点指的是行业因素,行业正在蓬勃发展,即使最贫穷的公司也可以受益;相反,行业不景气,无论公司的股价有多好都很难表现出色,这种所谓的局面比人强. 我们需要在有利的行业中寻找牛市.
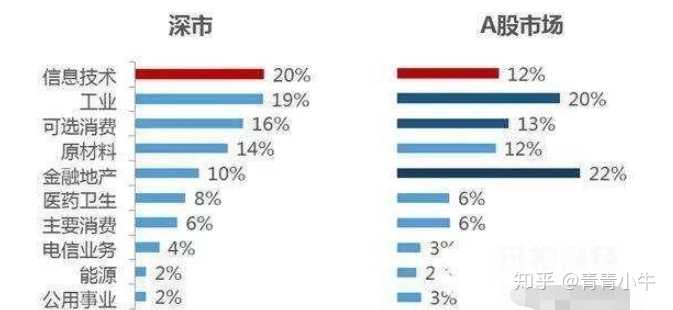
因此,如何分析行业,您需要遵循以下步骤:
1分析行业供求情况,确定行业当前格局
需求分析的要点如下: 产品价格,客户购买力,替代品的竞争,业务领域的消费习惯,政策法规等. 在供应方面,我们需要分析: 什么是行业阈值,生产技术是否存在一定的障碍,行业生产要素的分布情况,行业当前的产能利用率,新产能的投资周期等.
2分析现有行业的特征
从行业市场价值的变化来看,它是增长的,周期性的或防御性的. 长产业的发展趋势是传统产业,新兴产业或新兴产业. 从生产要素的角度来看,它是资本密集型和技术密集型的. 从行业竞争格局的角度来看,这是完全竞争,有限竞争或垄断的劳动密集型. 通过对这些不同因素的把握,我们可以从不同角度观察行业,找出该行业的主要矛盾,进而找出内部企业的一般规律.
3使用波特的五力模型分析行业发展趋势
波特五力模型是由哈佛大学教授迈克尔·波特(Michael Porter)在1980年代初期提出的. 他认为,行业中有五种力量决定着竞争的规模和程度. 这五种力量共同影响了该行业的吸引力. 力量(长期超额盈利能力). 这五种力量是进入壁垒,替代品的威胁,买方的议价能力,卖方的议价能力以及现有竞争对手之间的竞争. 有兴趣的朋友可以详细研究它们,在此不再赘述.
4从产业链的角度分析行业现状
产业链分析是要从行业的上,中,下游角度看待价值或利润在行业各个环节之间的分配方式. 公司的行业前景很可能很好,但它处于利润分配的最低环节. 不仅是竞争对手,而且是产业链中的上游和下游公司都剥夺了公司利润. 通常,苹果在苹果产业链中处于绝对主导地位. 下游加工公司只能沦为赚钱的人. 这种分析的视角不同于我们对行业发展前景的分析,也不同于对手机行业相关公司竞争格局的分析.
该产业的发展前景,内部企业的竞争格局以及该产业在产业链中的地位,这三个角度可以分析该产业是否是有价值的产业.
第二,行业领先股票的选择策略和细分领域的高质量领先者
1食品和饮料行业

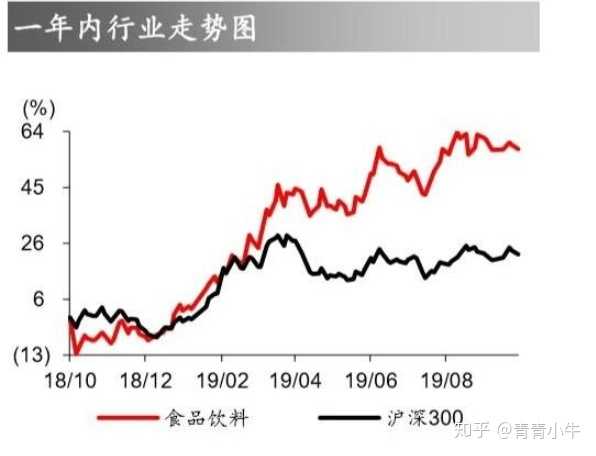
食品和饮料是投资界的常青树,因为食品,衣服,住房和交通是我们的基本需求,而且市场广阔. 许多公司已经组建了自己的品牌以获得一定程度的定价权,并且可以获取超额收益. 有无数类似的牛存栏. 毫不夸张地说,这是对常绿乔木和牲畜的投资. 仅举几例贵州茅台,伊犁,海天香精,ling陵榨菜,双汇发展等. 奶牛土壤.
2医疗行业
医疗行业也是如此. 需求的特殊性和对专利的保护,使它爆发了利润并获得了巨额利润. 中国的恒瑞医药,爱尔眼科,片子黄等股票都增长了数十倍. 将来,还会有更大的投资价值.
3保险业
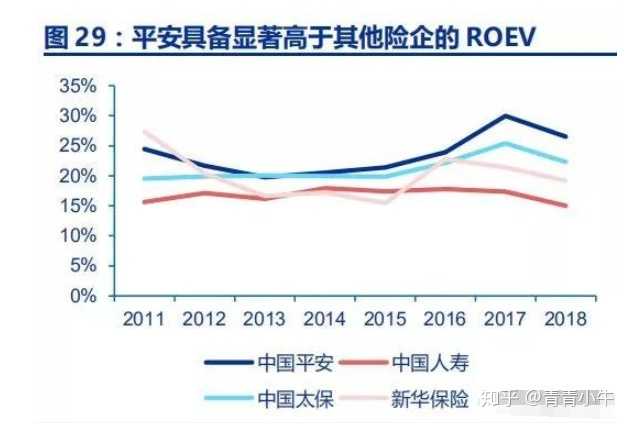
随着《戴维斯王朝》的出版,它被投资者广泛认可. 实际上,我们看一下世界的历史,格雷厄姆,巴菲特,彼得·林奇,戴维斯家族等. 欧洲股票神安东尼,香港股票神曹仁超等都在保险股票中赚钱. 满足人们对食物,衣服,住房和交通的基本需求后,以安全和保障为核心的保险需求将急剧增加,包括成本和渠道. 领先的保险公司将迎来他们的黄金时期. 结合中国目前的经济状况和保险股的行业特点,我认为平安保险和中国太平洋保险可以长期持有.
食品,饮料,医药,保险等都是与我们的日常生活息息相关的行业. 需求巨大且稳定,持有高质量的股票自然会带来极大的好处.
4互联网行业
我与您分享的最后一件事是特殊行业,即互联网. 应该说,尽管当前互联网行业的技术日新月异,但行业的属性却基本稳定,即流量是核心,经济成本大大降低,从而降低了业务模式. 我建议腾讯在其中满足人们精神需求的游戏和通讯公司也必须打下基础.
所以,有很多牛市,您可以选择一生中的三到五个,长期持有还是会改变自己的命运!
01沐源股份
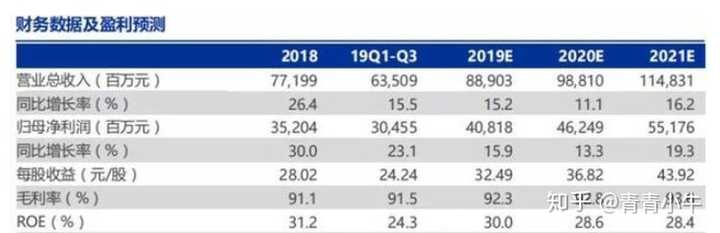
估计19年的营业收入约为175亿美元,归属于母公司的净利润约为55亿美元,每股收益为2.5. 因此,2020年对应的PE值是8倍,估值对应的股价应该在100元左右. 有一定的好处.
02宁波银行
1. 盈利能力: 优于同行业的城市商业银行
截至2019年上半年,净资产收益率(ROE)为19.35%,净资产收益率(ROE)为1.1.9%,这两个利润指标均优于上市城市商业银行. 以净资产收益率为代表的利润水平在2016年开始出现拐点,带来了绩效优势的不断扩展.
2. 资产质量: 高质量的资产是业绩稳定增长的基础
3. 优质资产的质量保证了业绩的增长: 相对估值PB溢价超过80%,与过去一年的市场估值溢价中心相似.
03宁德时代

春节过后,《宁德时报》公开消息宣布它将与特斯拉合作,后者是特斯拉的两年电池供应商. 而且,2019年的最新业绩数据和公司自身的发展都是不错的:

04平安中国
平安人寿的净资产收益率高于其他保险公司,2011-18年平均净资产收益率为23.5%. 此外,平安产险处于相对成熟的行业,保持稳定的增长和盈利能力,可以成为平安集团的. 结合各种业务,平安的极致营业利润保持稳定增长,股息逐渐与营业利润挂钩. 未来的价值增长将带来稳定和连续的红利,有利于估值的提升. 那么,这么好的股票怎么不看涨呢?
05贵州茅台
这只贵州茅台的股票,每个人都对这只明星股票太熟悉了. 但是在过去一年左右的时间里,市场上许多人士发表了相关的卖空意见. 我也同意他们的一些观点,但至少到目前为止,我还没有找到可以在股市上赚钱的茅台这类股票的替代品. 替代. 五粮液是行业的替代品,但不能替代贵州茅台的企业壁垒,各具特色.
06信威通讯
此库存是5G领域的关键库存.
新威通信的业务重点是天线,无线充电和RF前端服务. 5G时代还有很大的发展空间. 该公司的两条技术路线: 传统天线技术将受益于MIMO技术带来的市场增长; LCP天线技术有望受益于毫米波天线模块的应用. 此外家电行业产业链瓶颈,切入主要客户供应链的充电业务将继续增加市场份额,并且随着配备无线充电发射器的手机的明显趋势,该业务还有进一步改进的空间.

07运达股份
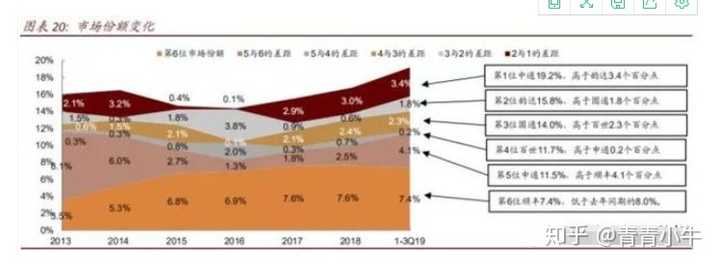

投资Yunda的逻辑主要是重视其成为细分领域领导者的潜力,有三点理由支持它:
1)强大的加盟商管理和控制能力:
云达的加盟商规模很小,总部管理层可以迅速实施. 前五名客户在2018年贡献了收入的5.7%,低于深通的29.8%和圆通的7.1%.
2)进行护城河的资本投资:
目前,云达的长期资产投资低于中通和圆通,这主要是由于土地和房屋投资较低,但云达在机械设备上的投资最多,而自动化设备帮助云达实现了最低的单票分类. 行业成本.
3)精细化管理,专注于IT和研发投资:
尽早实施SAP管理,建立数据平台以及信息和数据管理系统,并在此基础上优化“路由”(Yunda的分拣中心数量少于同行的分拣中心)并直营以帮助降低成本并提高效率.
08格力电器
事实上,最近的家用电器配置应该是美的集团,长期配置应该是格力电器,但是在这里提到格力电器的原因是: 复制高凌资本的运营.
从去年到今年,格力电器的大股东持股经历了国有企业的混合改革.
Golden Capital是一家具有长期结构性价值的资产管理公司. 它通常选择高质量赛道的领先股票作为长期持有. 自2014年以来,高联资本除了收购格力大股东的股份外,还一直在收购格力电器和美的集团,其实质是购买“空调”优质产品.
目前,当许多组织宣布“沙漠之花”格力电器的未来增长很短时,人们质疑家用电器行业(尤其是空调领域)的增长瓶颈. 此时,高联资本还竞购了格力电器的大股东席位. 我相信,高联资本在格力的前景和未来背后有大量的数据期望研究,而普通散户投资者却看不到.
①从这个空调回路的定性角度来看:
1)从长远来看,技术不会发生巨大变化,也无需费心选择等离子电视和LCD等电视.
2)空调可用于家庭和企业,并具有广泛的应用范围.
3)一个三口之家需要至少购买三台空调. 通常,一个家庭只会购买小家电.
②定量查看空调回路:

1)家用家用空调的增长空间是原来的两倍,这主要是由于该国城市化家庭数量的增加以及每个家庭拥有的空调数量的增加.
2)格力空调在家用商用空调中的市场份额仅为15.5%,这将在未来取代外资,而且空间不小.
3)格力空调占海外收入的16%,并且有很大的增长空间.
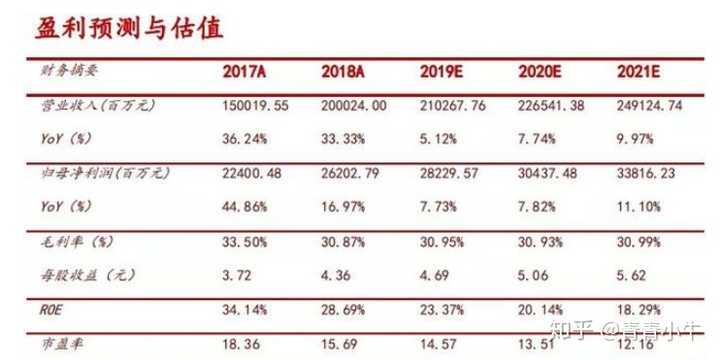
4)最重要的是,格力电气承诺将实现50%的股息分配率. 在海外市场普遍低利率和负利率的时代,稳定的股息率和某些成长型的消费品公司受到外国投资者的欢迎. 格力电器预计2019年回归母亲的净利润为282.3亿元(同比增长7.73%).
09Aier眼科
这也是将买方资产管理公司“高元资本” -Aier Ophthalmology复制为我的建仓股票的垄断工作.
复制后,您需要“自下而上”研究以探索高冷资本建立职位的逻辑,并评估将资金投资到Aier眼科的时间成本,然后确定职位比例保持. 首先让我说说爱尔眼科属于医疗服务行业,我们首先对此有一个清晰的认识!
①在医疗服务行业,专科医院的市场潜力逐渐凸显:
当前的国内诊断和治疗系统涵盖五类医院,即: 综合医院,专科医院,中医医院,中西医医院和民族医院. 其中,专科医院的年度诊治,和入院情况相对稳定,稳定在较高水平. 截至2018年底,专科医院“诊治”和“入院”增长率均位居第一,入院率排名第二. 表明市场在未来具有良好的发展潜力.
②老龄化持续发展,对医疗服务业的需求增加:
市场需求的增长是由于我国人口结构的老龄化不断发展,导致对诊断和治疗的需求增加,例如对青光眼和白内障的眼科需求.
③在医疗服务行业,专科医院有较好的市场需求:
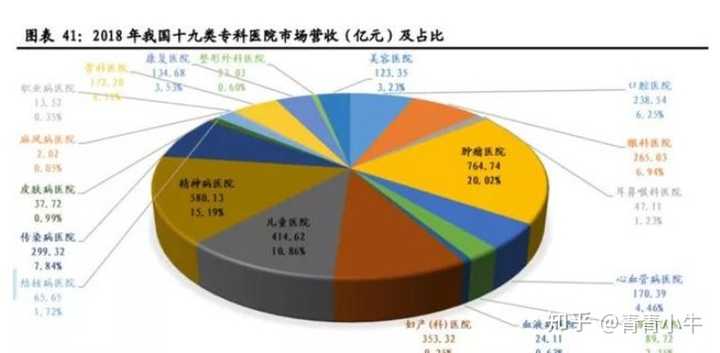
就收入规模而言: 数据显示家电行业产业链瓶颈,过去十年来,专科医院和中医医院的平均增长率已经超过了我国综合医院市场的平均增长率;专科医院的增长率高于综合医院和中医医院.
与三家医院相比,专科医院具有更高的增长率和更好的市场需求.
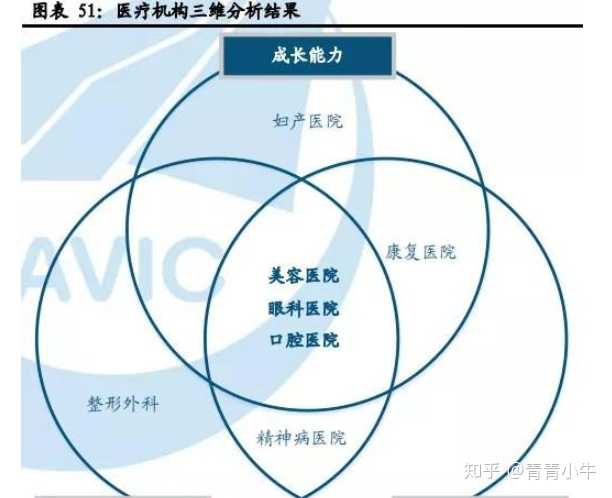
结论: 基于对增长能力,盈利能力和行业壁垒三个维度的综合考虑,结合现有数据,我们可以将专科医院锁定为医疗服务行业的投资轨道,并进一步细分: 在专科医院中与类似的专科医院相比,口腔专科医院,眼科专科医院以及医学和美容专科医院具有更好的市场运作潜力,可以作为我们筛选二级证券市场股票的对象. 艾尔眼科,作为眼科专科医院的负责人,值得我们进行投资和配置!
10五粮液
五粮液2020年投资数据的计算: 根据2019年的财务数据,推断五粮液2020年的预测每股收益应增加到5.5元左右,估计市盈率约为30倍,这是合理的,目标价格应该在165元左右.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-271448-1.html
-

-
王继勋
我们该怎么办呀
 溴化锂溶液和水溶液的制备方法
 教程:NT6 HDD Installer(硬盘安装工具)正式绿色版
 为什么风扇不转?如何保养电风扇?
 硬盘分区后无法加载系统解决方案_IT / Computer_资料
现在的情况已经完全不同