2018年的智能家居: 发展状况和未来前景分析!
电脑杂谈 发布时间:2020-07-04 23:19:53 来源:网络整理
概述近年来,智能家居也是一个非常受欢迎的行业. 目前,由于价格的原因,智能家庭在普通家庭中仍然相对较少,但是随着未来的不断发展,平均价格将有所不同. 近年来,不断下降的大型智能家居也成为非常受欢迎的行业. 目前,由于价格的原因,进入普通家庭的智能家居仍然相对较少,但是随着未来的不断发展,平均价格将因此下降,规模也将出现. 那么,2018年智能家居的发展状况如何,未来的发展前景如何?

智能家居产业的发展状况
1. 从概念推广到技术推广
2014年,它被誉为智能家居的元年. 几乎所有家电巨头都在智能家电领域排起长队. 自开发以来已经三年了,无数的大型企业和小型公司进入这一领域并推出了相关产品.
经过三年的洗礼,尽管我国的智能家居产业已走过概念普及阶段,但由于发展缓慢问题,智能家居产业尚未普及,大多数消费者都对智能家居有所耳闻.
据了解,超过85%的消费者表示他们听说过智能家居,但他们尚不知道将包括哪些设备和功能. 这也是我国智能家居产业的尴尬定位. 自从行业引入以来,一直没有统一的标准来指示智能家居必须满足的需求以及可以为消费者提供的服务. 这使消费者的看法处于相对模糊的阶段.
从中国许多智能家居公司的推广方式来看,智能家居行业仍处于技术推广阶段,在销售的每个阶段,都非常注重产品技术进步的诠释,同时忽略了产品的易用性. 产品的易用性和实用性将决定该行业是否会快速发展.
因此,通过技术培训用户或消费者的所有努力都是徒劳的. 对于消费者来说,消费者很难知道什么是技术,并且他们不在乎. 更令人担忧的是智能家居设备可以为自己带来什么样的便利.
2. 智能家居和消费者期望
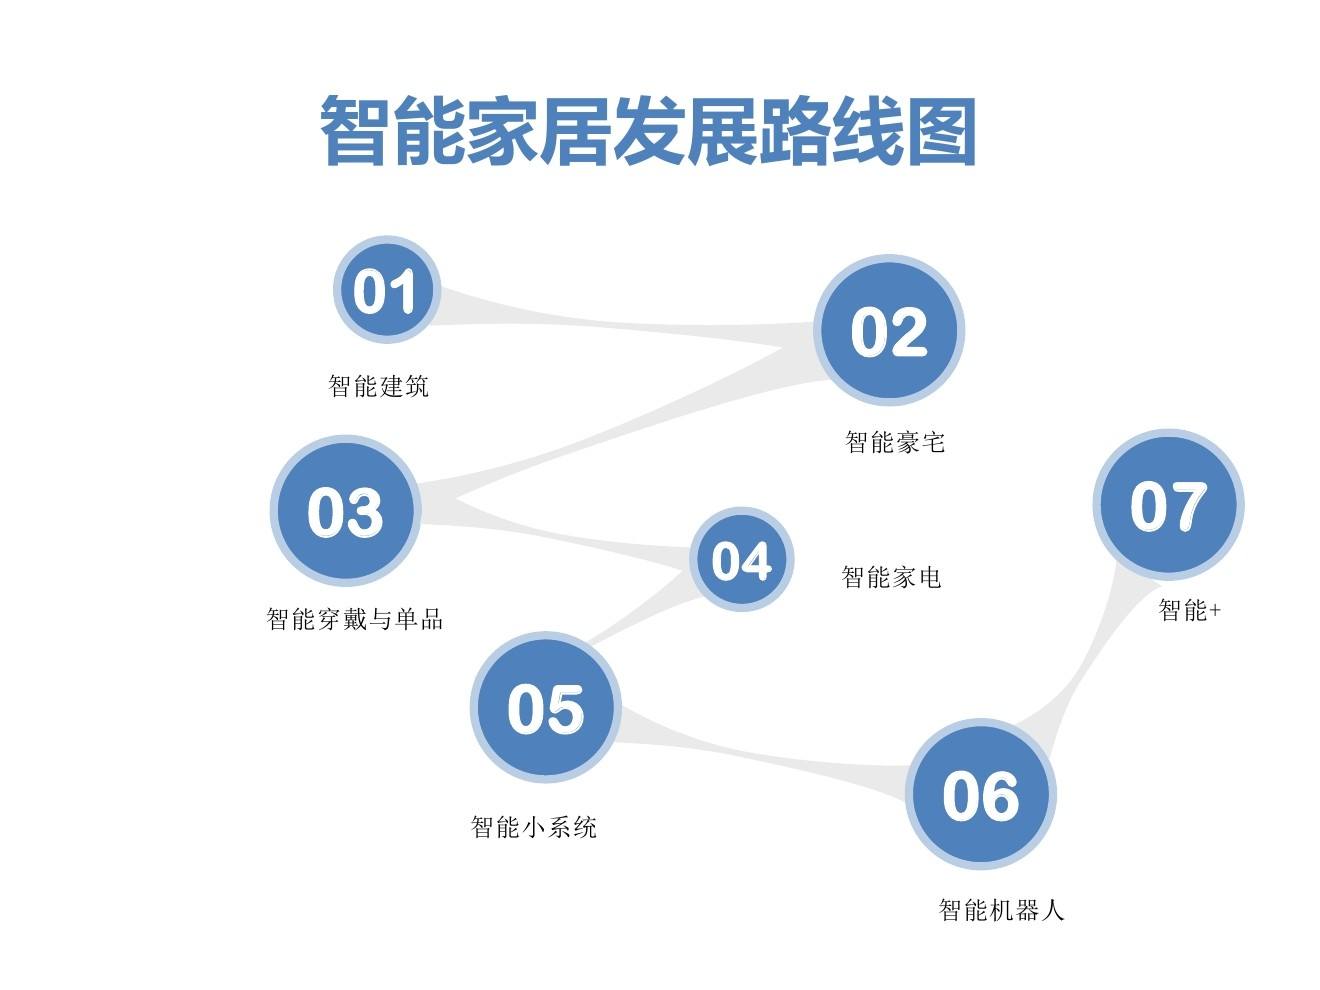
消费者对智能家居的概念仍处于纠缠和矛盾的阶段. 消费者对智能家居的看法总结如下:
智能家居具有极大的吸引力,使消费者对未来的生活充满渴望并得到充分的宣传. 国内行业也充满了期待,舆论也很庞大. 对于国内互联网公司而言,试图通过互联网颠覆每个传统企业的情况,家具行业也不例外.
对于家用电器公司来说,很长一段时间以来一直没有令人兴奋的关注焦点,而智能家居就是这样的机会. 对于投资者而言,资金从来都不是问题. 问题是没有好的项目. 智能家居市场的容量如此之大,以至于每种产品甚至都具有无限的想象力,因此资本也蜂拥而至.
相反,消费者对当前产品相当不满意: 一方面是中国智能家居的发展比国外发展缓慢,其二是智能家居的概念巨大,设计行业链非常宽,并且有许多节点. 条件不足是对产品体验和促销的致命打击. 家用智能家居的发展已经处于非常初级的阶段,一些制造商在新产品上误用了智能名称,这对用户造成了一些误导,并将产生这样的结果.
3. 智能家居制造商
智能家居产品涵盖了家庭生活中娱乐,安全,保健等多种场景
智能家居产品种类繁多,可在多种场景下提供更加舒适,便捷,节能的人性化家居环境;
智能家居产品之间相互连接,形成不同的系统,并逐渐从手机控制发展到更自然的人机交互模式,如语音控制;
智能家居制造商通过智能家居产品关注用户习惯,以便为下一步的个性化服务和精准营销积累;
供应链平台为智能家居硬件创业公司提供服务

初创公司缺乏供应链中的资源,供应链平台以智能硬件供应链为核心来提供服务,以帮助初创公司完成从构想到产品的过渡;
传统供应商和新兴初创企业面临产能冲突. 供应链平台已启动O2O服务,以在供应商和初创企业之间建立沟通桥梁;
通过向企业家团队提供“硬件+软件+云服务”等服务,供应链平台为以供应链为中心的智能家居硬件创建了开放平台,形成了智能家居硬件产业生态系统;
劳动力成本优势催生了国内代工厂的发展,并且初创公司更愿意从系统集成领域进入市场.
将智能家居从爆炸性产品发展到智能家居系统,系统集成商具有优势;
在生产过程中,代工厂仍需要利用人工成本,通过改进技术来提供精致和定制的服务;
系统集成商减弱了硬件生产和使用技术来提供各种解决方案的弊端,但是市场上的各种解决方案并不平衡. 系统集成商需要进一步增强其技术支持能力;
4. 平台和应用程序
智能家居平台完成. 在此阶段,手机仍是主要的控制终端,采用“手机+ Wi-Fi”控制方式来实现智能家居产品的多样化控制.
互联网巨头和传统家用电器巨头建立了智能家居平台,以促进智能家居系统的发展.

随着智能家居平台的改进智能家电发展情况,在过渡时期,用作控制中心的手机将逐渐被其他更合适的智能家居系统控制方法所取代. 现有的智能扬声器,智能路由器,家庭服务机器人等都在向智能家庭控制中心发展.
渠道分析
1. 智能家居营销渠道分析
目前,国内主要的智能家居市场仍然是一些高端市场: 别墅(零售,工程),智能社区(工程),增长最快的市场是: 智能酒店(工程)和智能办公(工程). ,但普通住宅智能家居(零售)市场发展非常缓慢.
2. 主要市场渠道格局分析
零售渠道分析
中国智能家居行业的设备零售渠道主要通过两种方式到达消费者(最终用户),一种是通过代理商,有些代理商会找到相关的工程公司来安装和调试最终用户. 交付和使用;第二个是为制造商打开一个图像存储,还有一些图像存储供最终用户安装和调试.
工程渠道分析
智能家居设备的工程渠道主要包括两个方面. 首先是直接通过房地产开发商. 房地产开发商在住宅建设安装过程中完成安装调试,然后交付使用. 第二种是通过系统集成商,系统集成商将智能家居设备转让给房地产开发商或酒店管理公司,后者负责安装和调试,最后将其交付给消费者.
3. 不同渠道的市场份额分析

目前,中国的智能家居市场渠道主要通过房地产代理商和系统集成商进行销售,即工程渠道销售. 从统计数据来看,通过工程渠道的销售额占80%,通过零售渠道的销售额约占20%. 这充分表明,很少有消费者会主动通过零售渠道购买智能家居设备,特别是如果家用设备的便利性不高,消费者甚至不愿购买.
4. 主要销售渠道分析
智能家居营销模型可以总结如下:
首先,直接销售,制造商直接设立分支机构或销售点,直接为用户提供产品和服务. 例如: 建材和其他市场,,超市大卖场销售,这些实际上是传统的店面营销模式.
第二个是间接销售. 制造商通过中间渠道提供间接产品和服务. 房地产合作,装修公司合作,系统集成商合作以及下属分销商的建立都是间接销售方式.
对智能家居行业发展的预测
目前,智能家居难以进入普通房屋的最重要原因是价格高昂. 目前,智能家居的价格一般在10万元以上,公众难以接受. 随着未来智能家居的不断发展,规模优势将显现,平均价格将下降. 例如,智能家居的价格可以降低到30,000至50,000的水平,每平方米500-1000元的成本将更加实用. 这样的智能家居产品还可以具有可靠和稳定的常规功能.
1. 建筑智能市场前景预测
从广义上看,智能家居设备主要用于智能建筑. 智能建筑产业具有巨大的发展潜力,被认为是我国经济发展中非常重要的产业,其产业主导作用不可低估. 据统计,智能建筑占美国新建筑的70%,日本占60%. 2015年,我国的智能建筑约占新建筑的30%.
中国的智能建筑始于1990年,比美国晚6年,比日本晚4年. 通过比较美国和日本智能建筑的发展历史,预计未来中国每年将继续保持智能建筑在新建筑中的比例,到2021年将以约3个百分点的速度增长,智能建筑在中国新建筑中的比例有望达到57%.
2. 智能家居设备行业前景预测
从智能家居设备应用的狭义上讲,它主要集中在商业住宅市场,别墅和高端公寓的应用比例处于较高水平. 如果我们看一下每年完成的房屋面积,下表显示了2016-2021年我国新住宅智能家居设备行业的市场规模预测:

此外,作为应用平台,智能家居可以满足无数业务需求智能家电发展情况,就像PC和移动电话一样. 尽管道路曲折,但您不能否认它的美好未来,这取决于谁能笑到最后.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-268698-1.html
-

-
魏文帝
阿拉斯加12海里范围内玩一玩
-
-
幼主高恒
按现有利率算放银行一年死期也就200块钱吧
 江津Sophie平板电脑卡在了启动屏幕维修中
 下载用于电视空调通用v1.0.0的Android应用
 吴起县电动扫地机品牌排名,哪种电动扫地机是安全的
 扫地机的推荐-骏达机械扫地机价格优-山西扫地机
广交朋友