为什么海尔兄弟与今天的美的和格力有很大的不同?
电脑杂谈 发布时间:2020-06-16 01:28:49 来源:网络整理
众所周知,中国家电行业的三大巨头一直是格力,海尔和美的. 海尔,美的和格力都是市值超过千亿元的企业. 美的最高市值为4068亿元,格力为3290亿元. 海尔在A股和香港股票的分拆上市海尔格力美的实力对比,总市值为1949亿元. 从这个角度来看,这三千亿企业之间仍然存在差距.
请记住,海尔兄弟很小的时候就非常有名,他们的广告无处不在. 但是到目前为止,海尔的市场竞争力已经比以前差很多. 据统计,美的和格力的市值已远远超过海尔公司. 为什么会这样?

1. 比较收入和净利润
(1)营业收入
从美的,格力和海尔的营业收入来看,美的一直保持领先地位. 海尔与格力之间的差距并不大. 根据券商共识预测的2017年预期收入,2017年美的电器2017年的收入预计为2380亿元海尔格力美的实力对比,海尔的收入预计为1587亿元,格力的收入预计为1467亿元.
尽管在收入方向上,美国的领先者与格力和海尔相差不远,但就净利润而言,两者之间的差距仍然不小.

(2)净利润
从净利润的角度来看,海尔的差距更加明显. 尽管格力的收入规模小于美国和海尔,但其盈利能力已经超过美国和海尔. 必须说,它对中国良好制造业的印象确实是对消费者的影响更大.
根据券商的一致预测,美的的17年净利润约为173.83亿元. 格力约为213.69亿元;海尔约为50.33亿元.

2. 寻找利润差距的可能来源
从上面的比较中,我们发现美的,格力和海尔之间在收入和净利润方面的比较. 我们不妨找出造成这种差距的原因. 个人希望比较利润率和主要业务构成.
(1)获利能力
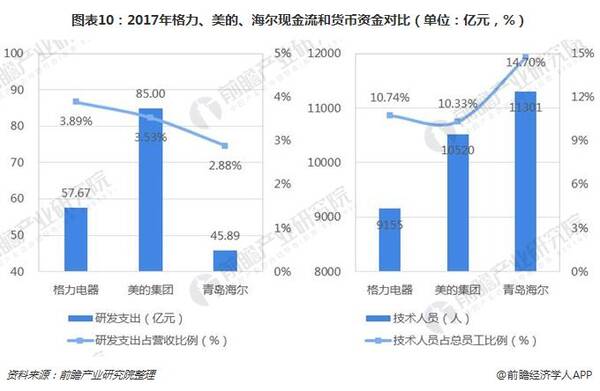
获利能力主要是比较毛利率和净利润率,并从成本,费用和收入方面看这三个方面的优缺点.
从毛利率的角度来看,格力的毛利率最高. 可以看出,格力的销售价格可能会比海尔和美的相应水平高. 至于为什么售价很高,格力电器在空调产品中使用多年的可能性更大. 深耕造就了强大的品牌效应.
在营业利润率方面:
格里仍然是最高的. 同一家美的公司的前提是毛利率略低于海尔,但营业利润率却高于海尔. 可以看出,海尔的多元化业务更明显地消耗了开支.
(2)从业务结构的角度来看
海尔的业务相对复杂. 冰箱,空调和热水器几乎是多元化的. 可以看出,有很多产品线和复杂的产业链,这确实消耗很多费用.
那么,这就是格力电器的情况

格力相对简单. 空调收入是其主要业务收入,并且管理相对简单.
再次看,美的集团
美的的业务介于两者之间. 相同的产品线有很多,并且消耗很多费用. 当然,美的机器人业务收入已经17年没有体现了.

3. 比较市值和市盈率
如果用市盈率来表示资本市场对这三个公司的预期,那么实际上,格力电器的资本市场市盈率是最低的,而美的和海尔的预期市盈率却高于格力. 格力的市盈率约为14.6倍,美的的市盈率约为21.3倍,海尔的市盈率为17.1倍. 就个人而言,这与美的在高端制造业和物联网领域的布局密不可分.
就市场价值而言,格力的盈利能力强于格力. 但是,由于对美国的资本市场寄予厚望,因此美国的市场价值相对较高. 当然,与格力相比,其市场价值并不高. 不会太多,由于海尔盈利能力不足,其市值与格力电器和美的电器的差距仍然很大.


那么,为什么海尔的市值比美的和格力差得多?美的集团的股本为66亿股,格力的总股本为60亿股,海尔的总股本为89亿股. 在股本方面,海尔不会输给美国和格力.
让我们再看一下股价. 2016年,美的和格力的美国股票收益超过2元,而海尔的每股收益仅为0.82元,甚至不到前两个的一半. 从这一指标不难看出,海尔的市值与美的和格力之间为何存在差距.
更深层次的原因是,行业发展周期和公司的生命周期决定着企业的市场价值. 美的,格力和海尔都在家电行业,而家电行业的净利润相对较低. 其中,格力电器和美的电器实现了平稳增长,但海尔近年来却经历了滞涨,其净利润率有所下降.
另外,这三家公司的成本也不同,整体订单是格力> Beautiful> Haier,三者之间的差距也很明显. 格力和美的的财务指标远远优于海尔. 这在股东投入产出比中得到了突出体现. 以2016年的数据为例,格力电器的净利润为154亿元,海尔的净利润仅为50亿元.
也就是说,两家公司的股东投入了相同的资本,但是前者的利润产出是后者的三倍. 难怪海尔的市值不如美丽的格力.
当然,格力和美的冰箱绝对不是海尔的对手. 只能说海尔当年押错了财宝. 如果所有的资金都用于空调,那一定是格力最大的竞争对手. 但是公司的发展基因和未来命运并不是完全可选的. 就像海尔的邻居海信一样,海信在彩电行业的竞争比海尔更激烈. las,这就是生活!
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-246849-1.html
-

-
丁桂坪
我不相信密封包装会长出蛆虫
-
冉慧娜
就是开战之时
 定制橱柜
 格力2匹立式空调 欢迎进入~!桐乡格力空调(格力各中心售后服务总部电话
 闲置出售二手强制循环蒸发器
 天津瑞林异型铜排电气_阈怎么读_阈电位的名词解释
我咋感觉现在台湾是个诱饵呢