[材料/设备]“新基础设施”打开了碳化硅业务的大门
电脑杂谈 发布时间:2020-05-29 09:20:32 来源:网络整理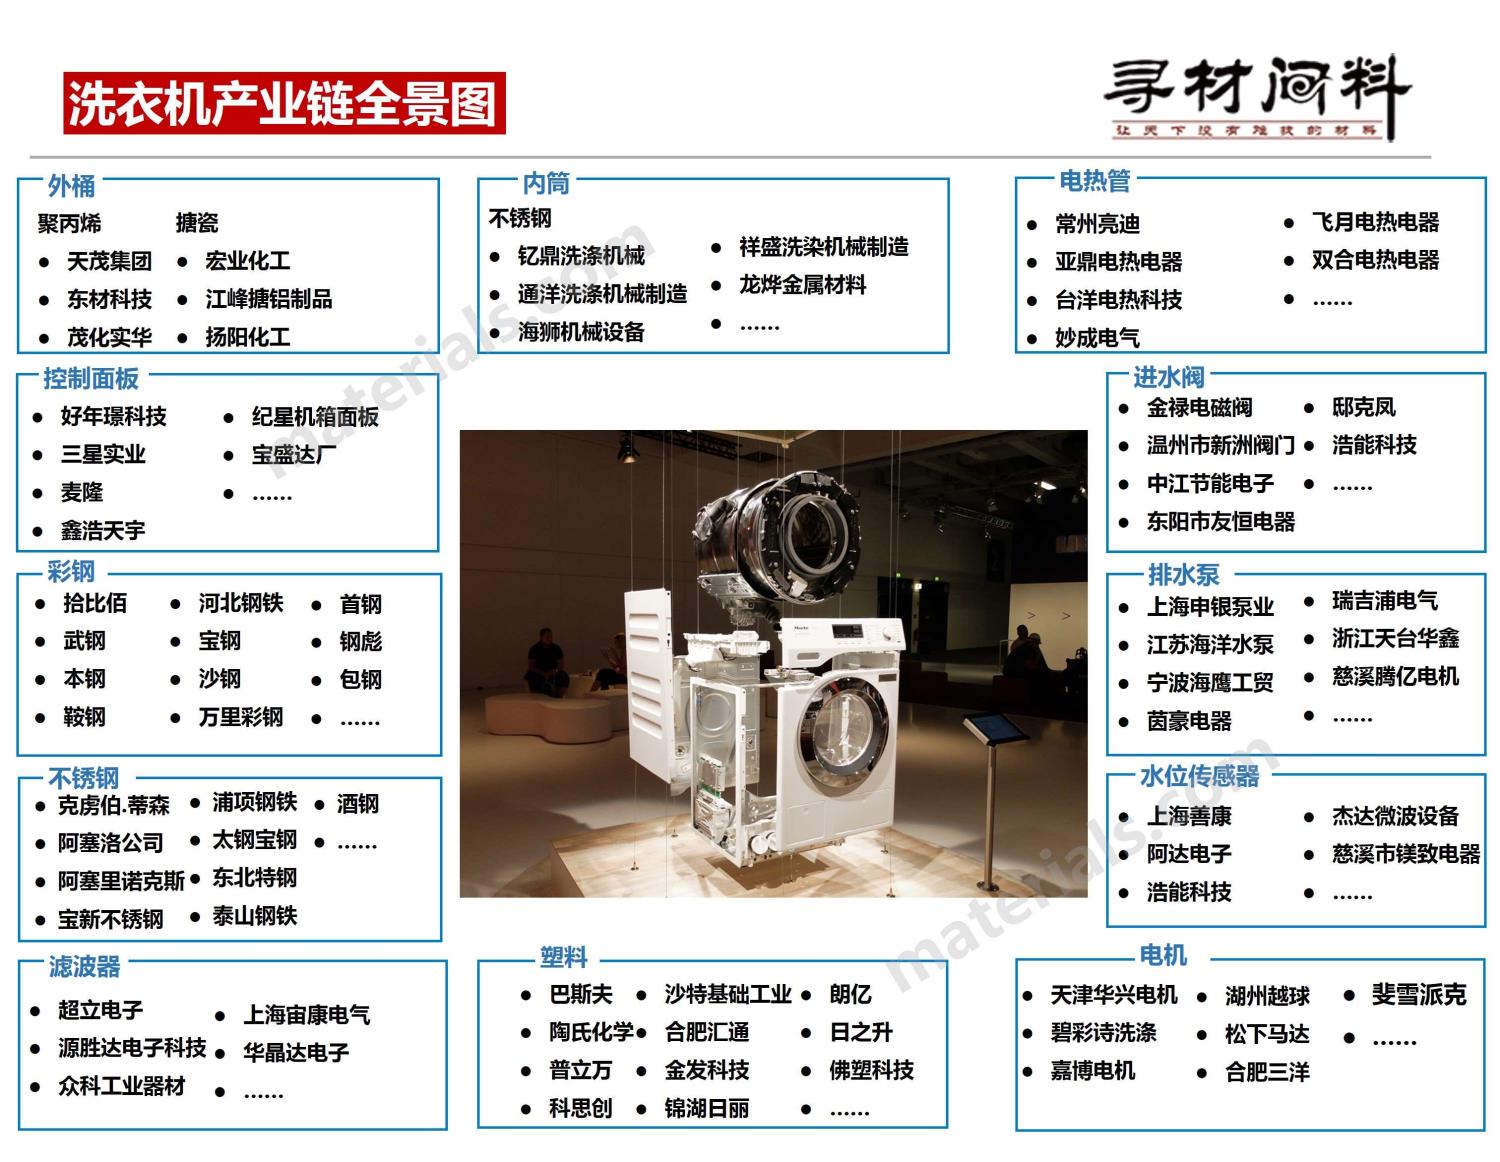
作为第三代半导体材料的典型代表,碳化硅因其较高的转换效率,较高的工作电压和开关频率而受到功率器件的青睐. 当前,中国正在推进5G,数据中心,新能源汽车等领域的“新基础设施”,为碳化硅市场提供了广阔的前景.
“新基础设施”带来新市场
与硅材料相比,碳化硅可以实现更高的工作电压,更高的功率密度和更大的开关频率,从而使该器件实现更高的转换效率和更好的散热性能. 业内人士朱绍新告诉记者,碳化硅材料具有耐高压,耐高温,低损耗,切换速度快的特点. 将制成的SBD二极管和MOSFET开关管与由硅材料制成的FRD二极管和MOSFET开关管进行比较. 具有较好的性能,已在光伏逆变器,新能源汽车,充电桩,变频家电等领域得到了广泛的应用,具有很强的推广前景.
新的基础设施侧重于数字基础设施,并将大力支持高新技术的创新和发展,为碳化硅带来广阔的市场机会.
Tyco Tianrun陈彤告诉记者,新基础设施所关注的信息基础设施主要是电力的大用户,这对电力的需求和质量提出了更高的要求. 功耗结构的优化,包括高低压转换,AC / DC转换和频率转换等的配电和利用环节,都依赖于功率半导体作为基础技术. 作为新一代的半导体材料,碳化硅具有更高的功率转换效率,并将更有效地满足新基础设施的功率需求.

碳化硅提高了功率转换的效率和质量. 与硅相比,碳化硅可以将功耗效率提高两到三个百分点,具有更高的可靠性,并且装置的体积和重量更小. 它在优化用电量结构中起着更大的作用. ”
具体地说,新基础设施中涉及的5G,数据中心,新能源汽车和其他行业是碳化硅的目标市场.
英飞凌科技电源与传感系统事业部区开关电源应用高级市场经理陈庆元向记者指出,5G小型基站的工作温度范围很广(-45°C)到80°C)和高可靠性的电源,高密度需求. 与硅器件相比,碳化硅器件具有更高的散热系数,更适合部署5G小型基站.
朱绍新说,新基础设施关注的超高压,新能源汽车充电桩,数据中心等为碳化硅带来了发展机遇. 特别是,数据中心对能耗的要求不断提高,并且更有可能在电源中使用碳化硅器件. 数据中心中使用的高端电源可能会成为碳化硅的下一个增量市场.
汉田天成总经理冯干告诉记者,碳化硅在大功率电力电子设备中具有优势. 新基础设施所涉及的大多数项目都与碳化硅的布局方向有关,这对碳化硅行业来说是个好消息. 特别是在新能源汽车和充电桩领域,碳化硅的增长率相当可观,碳化硅从业者非常关注再能源汽车在碳化硅行业中的作用.

从方方面面看碳化硅的“昂贵”
与硅相比,碳化硅在大功率电子功率器件中具有更好的物理特性. 然而,碳化硅晶片的成本较高,且成本性能不如硅,这在一定程度上限制了碳化硅的市场发展. 对此,相关企业负责人表示,有必要辩证地看待碳化硅的成本和发展潜力.
冯干说,碳化硅的成本应该从三个层面来考虑. 在材料水平上,碳化硅晶片和外延晶片确实比硅贵,甚至贵100倍. 但是在器件级别,单个管芯的价格可能是同规格的碳化硅器件的三至五倍. 这是因为在晶圆上,碳化硅的尺寸可以做得很小,并且每个设备的平均成本都会降低.
“随着产量的提高,可以在晶圆上切割更多的碳化硅器件. 近年来,碳化硅器件的成本有望控制在与硅器件竞争的水平,甚至比硅器件还要好. 设备也便宜. ”冯干说. 同时,在系统级别,即在逆变器,电源和电动汽车等终端应用中,使用碳化硅器件可以降低系统成本,例如电容,电感和冷却,并获得更好的性能.
陈彤说,碳化硅的成本有待进一步探讨,这需要足够大的消费市场. 硅已经发展了30到50年,碳化硅仅在2010年左右才进入民用市场. 它的市场规模达数十亿元,发展速度并不慢.

“上游供应商扩大生产并分散成本,使它们对下游终端应用更具吸引力;同时,下游市场的应用规模足够大,采购价格足以使上游供应商扩大生产“鸡下蛋,鸡蛋下鸡”的问题也是一个逐步的过程. ”陈彤说.
中国公司应该在市场细分方面做得很好
碳化硅产业链主要分为上游衬底,中游外延和下游设备. 目前,中国企业在碳化硅的上,中,下游都有布局,但是市场份额与Cree等国际领先企业之间仍然存在差距.
作为碳化硅的先驱,Cree在衬底,外延和器件方有绝对优势. 冯干指出,Cree的优势来自先发优势和持续的技术投入. 一方面变频家电产业链,Cree是最早的碳化硅公司之一,聚集并培养了碳化硅行业的第一批人才. 另一方面,作为第一批从事碳化硅产业化的企业,Cree可以获得收入和支持. 对尖端技术的持续资本投资已经形成了技术优势.
碳化硅本身的工业特性也增加了后来者挑战Cree领先地位的难度. 冯干说,碳化硅所针对的终端区域是大功率电力电子设备,着眼于产品的可靠性和安全性,具有更高的技术门槛和更长的认证周期. 这意味着终端企业更难改变供应商以面对产品的重新认证.
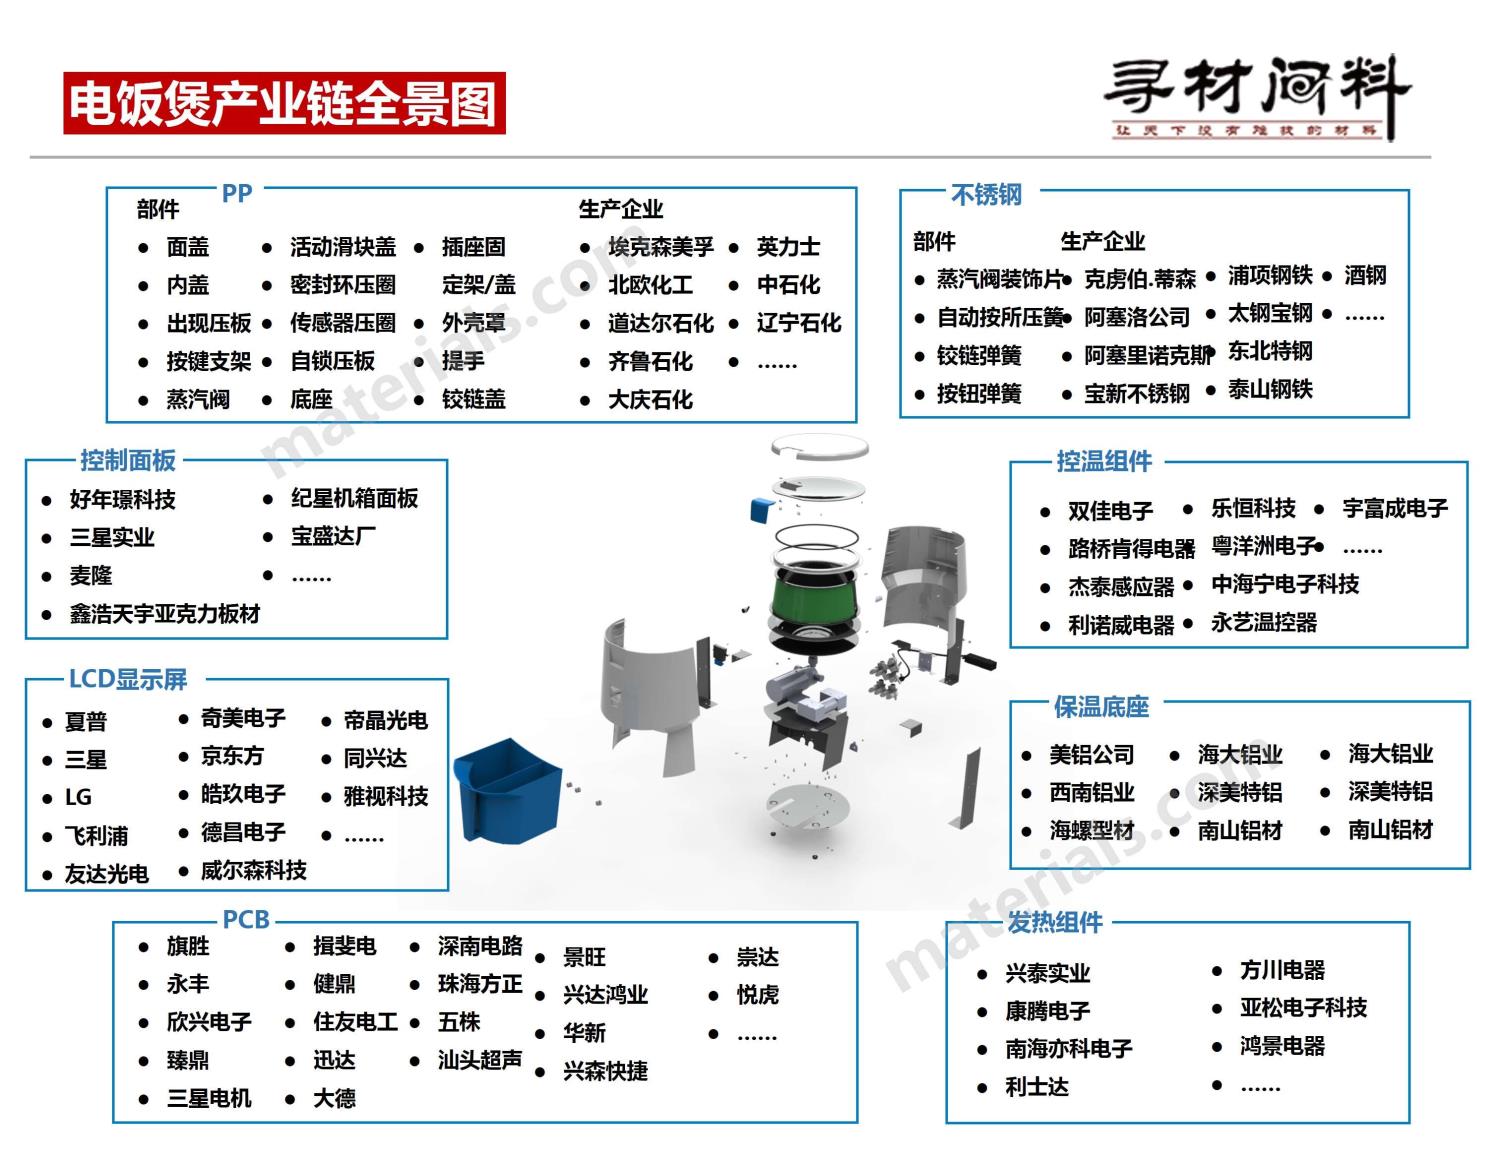
但是,碳化硅仍处于市场部署的早期阶段,公司尚未进入的批量生产和商业用途. 陈彤说,后来出现的功率半导体公司要使用成熟的技术来赶上更先进的技术公司将更加困难. 为了使后来的公司成长变频家电产业链,必须有一个新旧技术迭代的窗口期.
“碳化硅是一个新的行业机会,这为中国功率半导体公司提供了参与国际竞争的机会. 当出现新技术时,我们的反应应该更快. ”陈彤说.
中国企业应如何抓住碳化硅的发展机遇?朱绍新表示,国内企业需要发挥内部优势,以国内客户的实际需求为前提,抛光产品和技术,不能严格参照国外发展道路,也不能在没有明确客户的情况下过早扩大产能.
“改善客户要求的性能指标比直接扩大生产线更为重要和紧迫. ”朱绍新说.
就发展模式而言,冯干认为,国内企业不应盲目追求Cree参与产业链所有环节的发展模式. 此模型不一定适合当前碳化硅的开发阶段. 基板公司应专注于基板,外延公司应专注于外延,而器件公司应专注于器件,这将更有利于形成竞争优势.
“延长产业链的发展模式仅适用于市场的早期阶段. 专注于自己的细分并扩将降低成本并提高竞争力. ”冯干说.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-226278-1.html

 酸性气体冷凝器的结构和工作原理
 解决方案:强大的稳定性和寿命:三星860EVO固态硬盘评估
 表面冷凝器作用 丽水清洗公司加盟+真的靠谱吗
 卡萨帝冰箱保修几年 (各区) 售后服务总部电话
死亡和无政府主义