股票市场分析: 白电行业竞争格局的诠释!
电脑杂谈 发布时间:2020-05-15 15:14:14 来源:网络整理
空调行业经历了两次的价格战. 第一次价格战的时间是在1994年底. 当时,居民的收入状况,消费能力和消费方式与当前的有很大不同,第一次价格战的规模要小得多. 第二次价格战,这对当前的定制家具市场具有重要意义. 第二次价格战发生在2000年以后. 经过这次价格战,行业内没有的价格战,行业格局相对稳定. 因此,我们主要以空调行业的第二次价格战为研究主体. 探索.
(1)供应方: 该行业企业众多,产能严重过剩
首先,从供应方的角度看,空调行业的价格战正处于快速发展时期,企业数量众多,产能过剩严重. 在价格战爆发之前,空调行业的制造商数量已经达到了很高的水平,随着空调制造商数量的增长和成熟度的提高,空调的生产能力也迅速扩大. 技术. 行业逐渐从卖方市场转变为买方市场,市场竞争加剧. 同时,受益于同期中国房地产市场的快速增长,空调行业发展迅速,家用空调产量快速增长.

中国空调制造商的数量迅速增长(1987-1996年)(每个)

从2000年到2005年,中国家用空调产量的年复合增长率高达24%冷气机行业,几乎是中国人均GDP(12.6%)的复合年增长率的两倍. 与中国房地产市场的复合年增长率基本相同. 中国的空调年产量从2001年的2234万台迅速增长到2005年的5316万台,在此期间数量已翻了一番以上. 如此高的产出增长率将不可避免地给空调的销售带来压力. 由于快速更换空调和采用标准化生产模式,过剩的生产能力极有可能导致积压的库存,并为随后的价格战提供基础. 为了谋求生存和发展,空调企业之间的资源整合已成为必然,产业结构也在不断变化.

(2)需求方: 消费者对空调价格敏感,空调的需求弹性较大
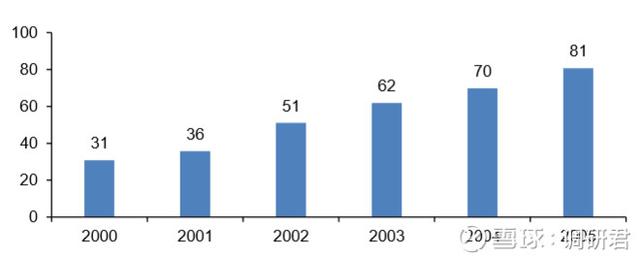
从需求方面来看,消费者对空调的价格更为敏感,空调的需求弹性更大. 一方面,价格战爆发时,2002年中国人均GDP为9506元/人,城镇居民人均可支配收入为7703元. 当时家用空调的平均价格为2260元. 空调价格与消费者可支配收入之比较高,这构成了消费者对空调价格极为敏感的先决条件;另一方面,在2000-2005年的空调价格战中,城镇居民的空调拥有率显着提高冷气机行业,对购买空调的消费者的吸引力下降,导致中国的城市弹性不断提高. 居民对空调的需求进一步促进了制造商之间的低价竞争的形成.
中国每100名城市居民的平均空调数量

(3)持续降低生产成本和严重的产品同质性
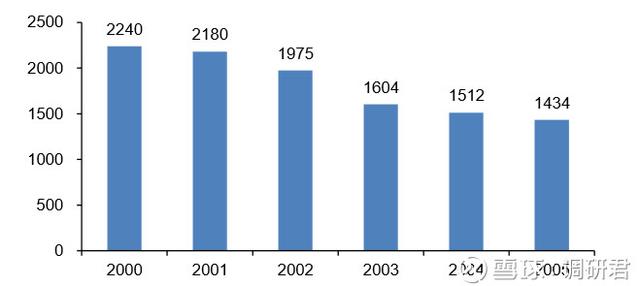
在空调行业的价格战中,随着企业收入规模和规模的不断扩大,生产经营的规模效应逐渐凸显. 与大幅增加空调产量相比,空调的生产成本相对降低. 以格力空调的运营成本与空调产量的比值计算,从2000年到2005年,格力空调的平均单价一直在下降,证明规模效应已经带动了产品成本的持续下降. 下跌,这为发生价格战提供了有利条件.

格力空调从2000年到2005年的成本变化(元)
同时,由于现阶段中国大多数空调制造商均为国有企业,生产差异尚不明显,品牌知名度较低,产品标准化程度较高,同质化竞争加剧. 由于产品和服务之间的差异很小,各种空调制造商只能竞争降低其销售价格,以避免积压库存并争夺国内市场. 因此,从2000年到2005年,空调的价格下降了. 更严重的是,大多数空调制造商的销售渠道主要是通过国美,苏宁等家电连锁店进行的,这些店更喜欢打价格战,大大降低了空调产品的价格,破坏了原价. 系统的空调制造商. 增加了价格战的强度. 因此,尽管空调销售价格大幅度下降,但尽管家用空调销售持续增长,但空调的年销售增长率仍难以超过年销售增长率. 特别是在2002年激烈的价格战中,中国空调制造商的销售额呈负增长.
(4)应对价格战毫不犹豫地进行投资以抢占市场份额
三大空调制造商的净利润率较低
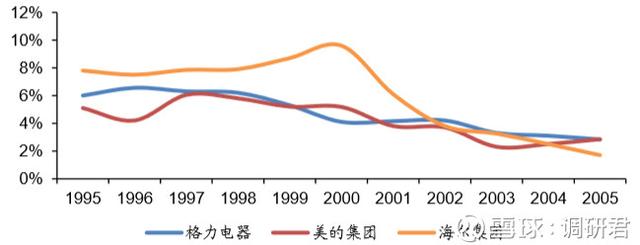
在白电价格战期间,为了增加品牌知名度,增加销量并抢占市场份额,空调制造商正在竞争改变其销售模式并加大营销力度. 以空调行业的龙头企业格力电器为例,面对激烈的市场竞争,格力电器选择了创新的营销模式来提高市场份额,销售费用从2000年的12.65亿元增加到2000年的23.13亿元. 2005年. 诸如营销费用增加,销售价格低迷以及原材料价格上涨等因素导致公司的净利润率继续下降. 虽然格力的主营业务收入从2000年到2005年逐年增加,从2000年的63.42亿元增加到2005年的182.48亿元,但其净利率却呈逐年下降的趋势,从6.56%的高位持续下降. 1996年到2005年,这一比例下降到2.83%. (作者: Survey Jun)返回搜狐,查看更多
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-210902-1.html
-

-
韦渠牟
对歌曲中的“爱你不后悔
-
-
幸夤逊
呵呵在南海说自由我们有权利自由
-
王英
从这个角度上来说
 通用方法:开源磁盘分区工具GParted
 恒温游泳池系统,使用恒星热泵将加热效率提高500%
 联想T430安装具有msata接口的SSD固态驱动器
 超薄无边框+4K超高清,夏普新电视真的好?听听设计师怎么说
好漂亮