对2018年家电行业市场的现状和发展前景的分析以及巨大的未来发展潜力吸引了中国家电企业
电脑杂谈 发布时间:2020-05-07 01:24:18 来源:网络整理印度尼西亚的家电市场排名第一,而越南的市场增长最快
就市场规模而言,2018年家用电器的总销量达到1.5亿台,总销售额235亿美元. 从2008年到2018年,家用电器销售量和销售量的年均复合增长率为6%以上.
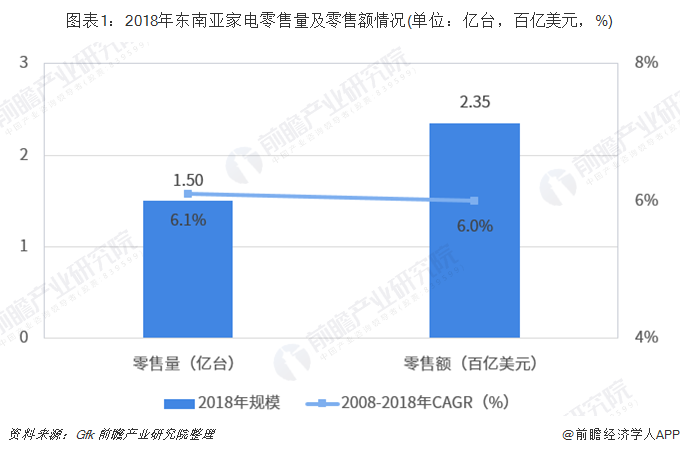

就国家而言,印度尼西亚人口众多,经济相对发达. 其家电市场在市场排名第一. 2018年,家电销售额达到60.6亿美元,占家电总销售额的25.8%. 在过去的十年中,家用电器市场保持了7.8%的较高复合增长率. 此外,人口基数相似的泰国,越南和,以及人口相对较少但人均国内生产总值较高的马来西亚(仅次于新加坡)家电,也是最畅销的国家. 值得一提的是,越南近十年来的复合销售增长率高达12.6%,具有明显的优势.

电视市场份额排名第一,新加坡的家用电器平均价格明显领先

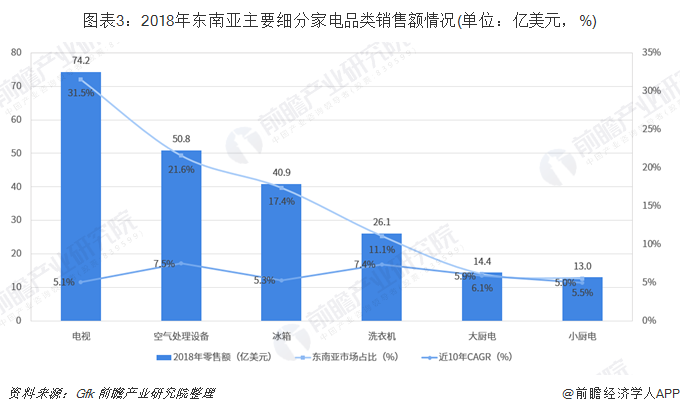
按类别划分,电视在主要家用电器子类别中的普及率最高. 同时,电视也是最大的细分市场. 电视销售额在2018年达到74.2亿美元,占家用电器总数的34.5%. 包括电风扇,空调和空气处理器的空气处理设备的销售额达到50.8亿美元,排名第二,也是过去十年中增长最快的类别. 厨房电器(包括抽油烟机,燃气灶,烤箱等)和厨房电器(包括电热水壶,电烤箱,咖啡机,面包机等)的发展时期比较先进,市场规模较小. 另外,过去十年来主要电子产品类别的复合增长率在5.0%至7.5%之间,差距不大.
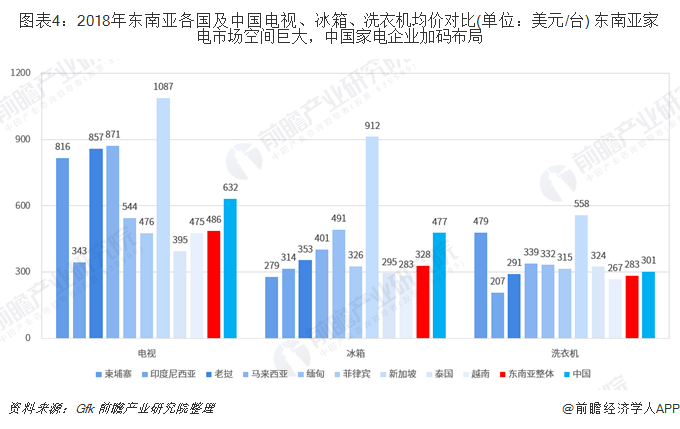
从家用电器的平均市场价格来看,在,新加坡的家用电器平均价格明显领先于其他国家. 这主要是由于新加坡发达的经济水平和居民的消费能力;此外,柬埔寨的电视和洗衣机的平均价格也位居前列.

与中国相比家电,基于经济发展和购买力的差异,2018年主要家用电器的平均价格低于中国. 其中,冰箱的平均价格差异最为明显,仅为中国平均价格的69%. 电视为77%,洗衣机的差异最小,为94%. 但值得注意的是,在最发达的经济体新加坡,洗冰力的平均价格分别是中国的1.91倍,1.86倍和1.72倍. 因此,从产品升级和经济发展的角度来看,某些家用电器类别的平均价格仍有很大的提高空间.
总体而言,的城市化水平较低,经济发展相对较快,家用电器普及率不高. 未来,产品价格仍有很大的提升空间,这些因素意味着的家电市场仍然有巨大的发展空间. 空间. 根据Gfk的预测,2018-2023年家用电器和小家电的复合增长率将分别达到5.8%和6.9%,大大高于全球平均水平.

考虑到庞大的家电市场“蛋糕”,中国家电企业也正在加紧布局,以抢占更大的市场份额. 例如,早在1996年,中国家电独立品牌全球化的领导者海尔集团就在印度尼西亚雅加达成立了Hersa Paul Co.,Ltd.,并迈出了在海外建厂的第一步. 从那时起,美的集团,格力电器(后来关闭),苏泊尔等也有了一定布局.

以上数据来自前瞻产业研究院的《中国白色家电行业市场需求与投资计划分析报告》. 同时,前瞻性产业研究院还提供工业大数据,工业规划,工业申报,工业园区规划和产业招商引资. 解决方案.
[Forward Economist APP]中有更深入的行业分析,您还可以与500多位经济学家/资深行业研究人员进行互动.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-201206-1.html
-

-
舒歆眙
最终
-
-
周林峰
1
 无锡机械网
 湖北省武汉钢铁集团_(_生产商_)
 松下等离子电视P50X10C开机保护指示灯闪10下
 使用真空冷却器的简介
400w