光大基金的净资产的净估值大大低于历史平均水平. 国防军工部门配置属性得到增强
电脑杂谈 发布时间:2020-05-02 10:12:13 来源:网络整理

摘要: 以下内容是有关光大华基金聊天价值的净值明显低于历史平均水平的最新信息. 国防军工部门配置属性的增强,希望阅读后对您有所帮助!
在上一轮回调中,国防军事部门的估值大幅下降,仅略高于2014年的最低值,也低于过去一年的平均值. 在最近大盘动荡的反弹中,国防军事部门显然受到了资金的关注,许多股票的表现都超过了市场.
万联证券分析师王思敏指出,目前国防军事领域的估值明显低于2014年以来的平均水平,而且该领域的估值继续下跌的空间有限. 同时,该行业继续保持较高的繁荣. 在五年计划的后期,该行业快速增长,该行业的业绩增长率领先于申万行业. 总体而言,国防工业的安全裕度变得更加明显,配置属性得到了进一步增强.
无论从增长还是估值的角度来看,当前的军事价值目标都迎来了战略配置窗口. 法国兴业银行分析师施康指出,中国的国防和军队建设仍处于补偿性发展的关键时期.
自“十三五”以来,我国军费支出增速一直在7%-8%左右,其中装备支出增速继续比中国增速高出4个百分点. 2012-2017年的军费开支(国防白皮书). 陆军的反腐败工作继续使装备费用所占比重不断增加,装备费用增速预计将保持在10%以上. 重点装备建设方向的增长速度有望达到15%左右. 受益于渗透率增加和市场份额增加的企业需求增长率预计将达到20%. 此外,在过去四年中不断评估估值后,军工行业的许多目标市盈率已回落至2020年的20-40倍,复合绩效增长率为15在接下来的5-10年中,预计会达到-30%.

值得一提的是,由于潜在资产注入的上市平台的市值在2016年左右被严重透支,资产注入导致的价值增值消失了,但军事资产的持续证券化带来的收益不只A股. 40种军事产品占目标的一半以上. 随着价值目标价值的明显下降,军事部门正式进入2020年价值增长的第一年.
中信证券分析师李涛阳指出,将在2020年逐步推动推动该行业发展的三个逻辑. 建议重点关注三大投资领域: 供求的新平衡,改革和增长. 首先是投资. 在供需之间达到新的平衡时,建议选择符合“强劲的实际需求,新模型定型和有望实现量产”三大标准的整机公司. ,并且预计将继续量产模型,以及在实际战斗训练中释放需求的相关公司. 其次,在改革和重启方面,随着国家政策的加大支持和人员调整的到位,资产注入新路径的示范效应将逐步显现. 军事工业的核心资产将加速证券化,优化和提高上市公司的经营效率将成为主要军事工业集团的重要任务. 建议重点关注具有“主营业务支持,较大的注资空间和经营水平”的军工中央企业的上市公司;第三是军事上游企业的技术和产品是军民两用的,可以通过转换为民用来解决. 对于本地化问题,应着眼于相关产业,这三个主要标准是“大工业空间,低本地化率和强大本地化”.
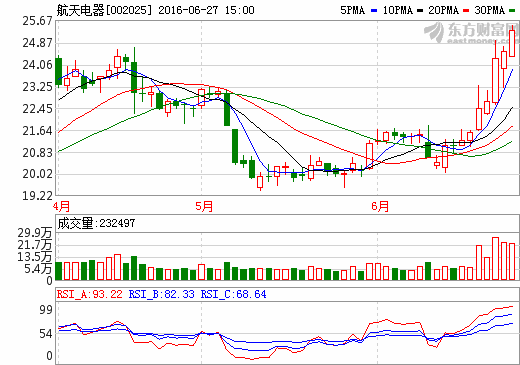
在行业机会方面航天电器最新消息,李涛阳建议投资者在新的供求平衡中,重点发展中智,杭发动力,中航飞机,内蒙古飞机,航天. 捷赛科技,中航机电,中航电子;在当时的发展中,它专注于光威复合材料,712,宏达电子,高德红外,京嘉威,中航光电,航空航天电器等.
选择潜在股票
中智(600038)仍然拥有大量的核心军用飞机组装资产
2013年,公司通过并购基本完成了中航民用直升机总成和军民两用业务的整体上市. 重组后,公司的营业收入和各项利润实现了跨越式增长. 各项指标保持稳定. 该公司的季度业绩在2019年继续改善. 作为国内直升机行业唯一的A股上市领导者,该公司完全受益于未来的高速直升机增长周期. 沉万宏源证券指出,结合美军的先进经验和兵力,十吨级通用直升机是陆军空中突击和舰载直升机的最佳选择. 国外主要媒体预测,中国将建造3至6艘新的两栖攻击舰. 同时,假设中国陆军空袭部队直升机的比例接近美国军方水平,在中立的情况下,预计陆军空袭和海军两栖作战部队的建设将带动军事直升机新增需求380亿元. 同时,公司的下属集团在资产整合方面拥有丰富的经验,公司的外部资产规模大,质量高,潜在资产整合的空间更大. 中航工业宣布收购中智股份的最新进展,公司的外部净利润规模接近4亿元. 作为中航直升飞机领域唯一的A股上市公司航天电器最新消息,该公司仍拥有大量体外核心军用飞机组装资产. 公司未来的资产整合过程值得关注.

杭发电力(600893)主营业务贡献了近90%的毛利润
该公司是国内航空发动机行业的领导者,具有各种类型的航空发动机的开发能力,例如涡轮喷气发动机,涡轮风扇发动机,涡轮轴发动机,涡轮螺旋桨发动机和活塞. 它是第三代战斗机的唯一国内发动机供应商. 该公司的业务逐渐集中于航空发动机的主营业务,核心主营业务贡献了85%的收入和近90%的毛利. 航空发动机开发的技术壁垒非常高. 在两机两用专案和飞机分离的有利宏观环境下,公司的核心业务有望保持稳定增长. 东北证券指出,自主研发的WS-10系列发动机可以替代多系列战斗机中的发动机. 中国战斗机的数量和质量之间的差距比发达国家大得多. 将来,预计将替换先进的战斗机,从而释放出大量的大推力涡扇发动机支持和维护需求. 中小功率涡轮轴和涡轮螺旋桨发动机产品线已经完成. 国内通用航空业的快速发展和军用直升机的快速部署将产生大量的中小型航空发动机采购需求. 此外,燃气轮机产品线也很完整. 目前,在市场上供应300套,安装和维护了500套发电机组以及300多套余热和压力回收利用单元. 将来,有望将其用于分布式能源,工业发电和船舶设备. 发电等领域打破了外国投资者对国内市场的垄断,成为新的业绩增长点.
中航飞机(000768)积极发展民用飞机业务
该公司是中航工业的直属核心业务部门. 它是唯一的大中型运输机和中长程轰炸机的国内组装生产单位,是涡桨支线飞机制造商,也是家用客机的重要供应商. 随着军事改革的实施和生产能力的逐步提高,军民融合继续深入发展,公司未来发展趋势良好. 长城证券指出,中国空军的目标到2020年已基本进入战略空军的门槛,并初步建立了“空空融合,攻防兼备”的战略空军结构,加速了空军战略转型. 就美国设备的基准测试而言,中国显然在大型运输机上处于劣势. 据统计,中美主要运输机的有效总载荷在中国仅为3276吨,中国运输机的总载荷仅为美国的十分之一. 将来,中国对-20架运输机的需求将超过300架. 此外,远程轰炸机已经很久没有出现了,新的轰炸机已经准备就绪. 该公司的业绩还将受益于空军未来更换新的远程轰炸机的方法. 同时,该公司正在积极从事民用飞机业务. 新飞机的新机型,涡喷支线客机的新机型-忻州700预计将于2020年首飞;支持C919的订单数量已达到815个,并将在2019年增加3个新原型. 试飞. 受益国大力推动了国产客机的发展,加速了国产替代. 预计该公司将扩大其在民用飞机市场的市场份额.
内蒙古的一台机器(600967)充分受益于军队改革
该公司是国内唯一的将主战坦克和轮式车辆结合在一起的设备开发和生产基地,其业绩稳步增长. 广发证券指出,军事改革后,陆军由区域防御转变为全面作战,海军陆战队也扩充为军队. 大量现役的作战车辆不再适合新的战略要求. 对步兵战车的需求仍然很大. 该公司是国内唯一的主战坦克和8 * 8轮式坦克研发和制造基地. 它是军队装备的主要供应商,将从军事改革中充分受益. 该公司的外贸产品具有较高的性价比,并已逐渐被海外用户认可并进入收获期. 此外,根据中国铁路总局《 2018-2020年货运增量行动计划》,铁路卡车在2018-2020年的采购量将很大. 该公司的铁路卡车业务在2019年上半年实现收入6.54亿元,宣布订单10亿元,为铁路卡车业务的年度增长奠定了良好的基础. 考虑到购买中国铁路通用铁路卡车的连续性,预计公司的铁路卡车业务将稳定增长. 总体而言,公司的军用产品得益于军用装备的发展和军事贸易市场的发展,民用产品得益于铁路投资需求的增长. 公司盈利能力强,军工产品订单好,民用产品业务稳定增长.

四川电子(600990)军民雷达核心制造商
公司宣布在2019年底完成大股东变更. 中电第三十八分公司将四川电子的股权转让给中央企业中电集团的二级子公司中电博威公司,中电集团进行了分配. 四所研究院对中电博威进行了委托管理. 在资产整合方面,自公司成立以来,该公司一直充当着整合38种雷达资产的上市平台. 2004年,38家子公司的部分雷达资产实现了IPO. 2009年,它收购了38家子公司华药90.83%的股权,并于2017年5月收购了该公司. 主要业务是预警雷达博威长安的100%股权. 根据公司公告,未来,中电博威将整理各科研机构的业务资源,进行相关业务资产和资源的整合重组,并承担后续改革发展的各项任务. 天风证券指出,该公司是中国气象和空中交通雷达行业的领先企业,也是中国军用和民用雷达的核心制造商之一. 随着交付恢复,军事信息化以及微电子民用产业的发展,该公司的业绩有望在“十三五”末期改善或进入一个拐点. 值得注意的是,典克集团旗下的另一家雷达上市公司国瑞科技已经宣布了资产整合的详细信息,预计该公司将加快其证券化速度,成为中电博瑞旗下唯一的上市平台.
仍然可以预期中航工业(002013)资产的组装
该公司得到了航空工业集团的支持. 自2012年以来,经过多次资产重组和整合,已成为航空工业集团航空机电系统的整合和产业化发展平台. 航空机电产品是公司最重要的业务. 航空机电系统是飞机的“血液”和“肌肉”,直接影响飞机的性能,其价值占15-20%. 预计军用航空机电系统的年均市场规模将超过250亿元,中长期将继续保持两位数的增长. 民航机电市场空间广阔,每年有望突破1000亿元. . 华创证券指出,公司的航空机电产品有望保持稳定增长态势. 随着更多地关注航空机电的主营业务和不良资产的剥离,该公司的盈利能力有望提高,毛利率可能会有所提高. 保持稳定并略有下降. 同时,该公司目前作为航空工业集团的航空机电系统集成和产业化的平台具有明确的地位. 武汉仪器,609和610等优质企业和机构的资产仍然存在. 将来仍然可以预期资产整合. 此次注入将进一步提高公司的质量.
航空电子(600372)军事产品的数量和价格预计将增加
2009年,该公司通过资产置换实现了向航空电子领域的转型,并成为中航工业集团航空电子系统的上市平台. 后来,它通过一系列资本运营扩展到不同的业务领域,并且拥有相对完善的航空电子行业. 连锁店,产品血统全面. 该公司继续专注于主营业务,航空产品占其收入的80%以上,并且年增长率稳定,这有效地支持了公司的发展. 在立足航空业的同时,公司积极拓展非航空防务市场,业务结构趋于优化. 中泰证券指出,公司拥有针对航空电子系统各个领域的系统级,设备级和设备级产品的完整产业链的研发,制造和测试验证系统,是国内的主要供应商. 军用飞机航空电子系统. 近年来,军事支出持续增加,装备成本所占比重不断增加,军事产品需求将继续稳定增长. 在军事航空航天领域,目前服役的中国军用飞机无论从数量还是在数量上都远远落后于美国. 在当前国际战略格局发生深刻变化的背景下,中国的军事机队迫切需要扩大和替换. 此外,随着军事信息技术的不断发展,国防现代化和信息化建设的不断推进,航空电子系统有望进一步提高飞机的总价值,并且公司的军事产品有望在2010年增加数量和价格. 未来.
广威复合材料(300699)有望获得更大的市场份额
该公司的产品在军事碳纤维市场上占有最大的市场份额,具有明显的先发优势. T300级碳纤维已经稳定供应了十多年,毛利率约为80%,T700和T800系列的新生产线正在建设中. 军事订单利润高,稳定性强,坏帐率低. 同时,国内对碳纤维飞机和无人驾驶飞机的需求正在增长,未来的军事产品业务有望受益于下游市场和应用场景的不断扩大. 万联证券指出,在未来需求增长速度不变的情况下,预计到2020年中国碳纤维总需求量将达到39万吨,其中国内纤维占39%. 未来中国碳纤维市场的主要应用市场是航空航天市场. 公司目前的国内航空碳纤维产业链布局完美,产品在市场上更具竞争力. 预计在下一个市场竞争中将获得更大的市场份额. 此外,自公司于2016年与VESTAS签署合作协议以来,公司逐步扩大了公司与碳束相关的业务,其收入稳步增长. 2018年实现相关收入5.2亿元,同比增长一倍. 该公司还与VESTAS合作签署了10,000吨碳纤维工业化项目,并在包头建立了一条大型丝束生产线,以共同应对大型风力涡轮机叶片带来的市场需求的增长.
7月1,2(603712)扩大了军事产品技术应用范围
该公司是国内专用网络中无线通信的核心供应商. 它是我军第一发第一代超短波通信设备和第一代航空抗干扰通信设备的公司. 国内领先水平. 长城证券指出,与国内其他无线通信公司相比,该公司的主要优势是在航空领域得到了广泛的应用和明显的优势. 该公司的产品广泛应用于海军,陆空和空中部队,火箭部队,战略支援部队和武装警察部队. 它是业内能够实现全方位服务和全频段覆盖的少数公司之一. 直升机CNI系统,航空无线通信站等在机载超短波通信领域具有明显优势,产品涵盖了战斗机,轰炸机,运输机,直升机,无人机,教练机等平台. 目前,在世界军事通信市场上经过多年的并购和整合,寡头垄断的格局已经形成,产业集中度不断提高. .
宏达电子(300726)钽电容器业务保持主导地位
2019年,公司实现营业收入8.44亿元,同比增长32.65%;母公司实现净利润2.93亿元,同比增长31.39%,业绩增长显着加快. 主要产品也是基本部件,在军事和民用市场上都积累了良好的渠道优势,业务之间的协同作用非常显着. 东北证券指出,目前,军用钽电容器仍是公司主要的利润贡献点. 2019年钽电容器收入同比增长15.81%,并继续保持其在行业中的主导地位. 片状钽电容器已进入一家知名通信公司的国内组件更换项目. 国内对国内替代品的需求有望为钽电容器业务提供可持续的发展动力. 除香怡中原外,2019年子公司整体营业收入为1.86亿元,同比增长76.52%,其中湖南冠陶同比增长78.83%,湖南宏伟同比增长57.53% HTC Magneto Electric同比增长75.29%惯性同比增长22倍. 此外,HTC的SLCC和薄膜电路,华谊微波的循环器和隔离器也已进入一家知名通信公司的国内替代项目. 孵化产品通常已进入业绩兑现期,这将有助于公司实现业绩的高增长. 最终,民用市场的国内替代将为公司开辟更广阔的发展空间.

本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-196343-1.html
-
 张欧亚
-
纪昌阳
美军刚出发就有中军舰尾随
 格力变频空调多少钱?推荐几款格力变频空调产品
 格力变频空调Q Di 35产品手册
 Midair的故障代码e4
 嘉兴特灵家用中央空调打开后可以长时间关闭