从规模经济的角度寻找第二位增长领袖: 家电和房地产业务
电脑杂谈 发布时间:2020-04-02 05:02:38 来源:网络整理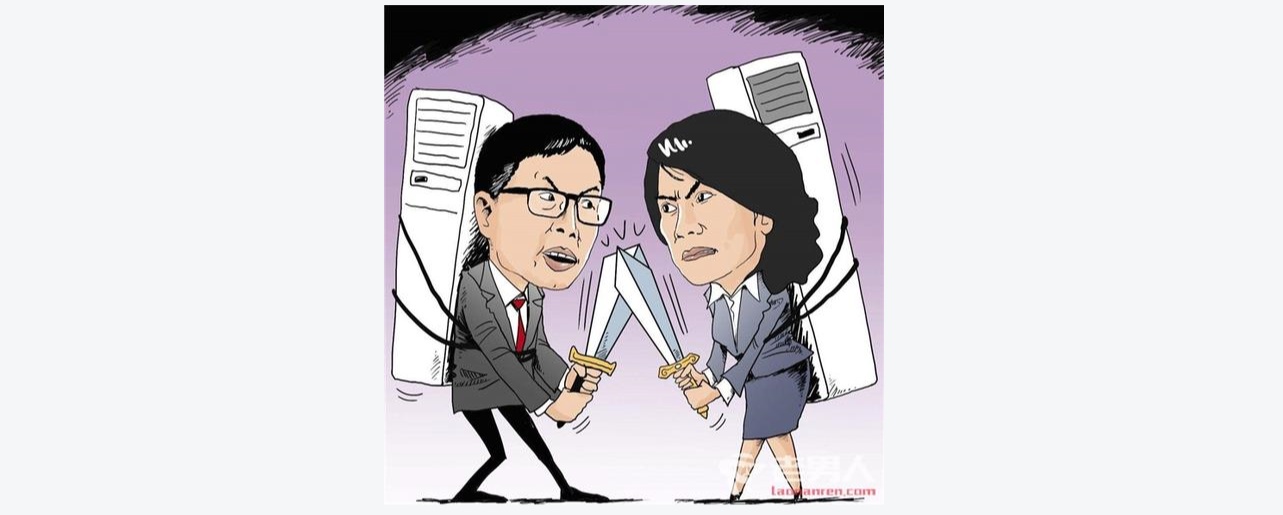
@今日主题
从规模经济的角度寻找增长领袖
浓度是衡量企业数量和相对规模差异的方法. 这是决定市场结构的最基本,最重要的因素. 它反映了市场竞争和垄断程度,是测试行业领导者的基准. 集中度的提高是结果,这是企业扩并增加市场份额以追求超额利润的结果.
导致浓度升高或形成的因素主要是以下因素,
首先是规模经济,主要取决于生产技术和管理水平;
第二个是市场需求,需求规模及其增长空间;
第三个因素是进入壁垒,品牌效应(广告强度)和资本门槛决定;
第四是行业的政策因素,政策干预和监管;第五是国际因素,外国直接投资和进出口.
如果该行业存在规模经济并且该行业的领先公司仍处于规模经济或有效规模经济的阶段,则行业领导者的盈利能力将高于行业平均水平,并且在未来在规模经济的带动下,龙头企业将继续扩大生产规模或兼并重组中小企业,行业集中度将进一步提高,寡头效应将进一步增强. 该行业领先公司的主要利润来源更加坚定和可持续,具有强大的增长潜力和空间. 根据这种逻辑,有必要确定具有规模经济的行业和领先公司所在的规模经济的阶段.
领先公司超额利润的来源
1个规模经济
规模经济可以说主要由技术决定. 这里的技术不仅包括生产技术,还包括管理技术. 具体而言,它包括以下方面: 长期固定成本,开业成本,专用资源和专门的分工,销售的规模经济和采购的规模经济. 规模变化必须经历结构性变化以产生经济效应(规模经济和规模不经济). 规模不经济可能源于结构的复杂化,规模经济意味着企业结构的优化,例如企业内部生产部门的合理化和化. 结构优化带来效率提高和成本节省. 成本节省可分为生产成本节省和交易成本节省.
2寡头垄断
寡头效应意味着领先企业通过影响商品价格的能力获得超额利润. 具体方法是定价,设定生产,划分市场和限制竞争. 例如,生产相同产品的运营商达成固定产品价格协议(卡特尔),OPEC是典型的石油生产和销售卡特尔;限制生产或销售的商品数量,并间接控制商品价格,例如茅台酒有限的生产和销售
当公司处于规模经济阶段时,两种效果是朝着同一方向发展的. “强而有力”的出现,领先企业的超额利润更加可持续. 预计领先公司的规模和市场份额将进一步增加. 继续带来超额利润,其一是寡头效应带来了超额利润,其二是规模经济带来了效率提高和成本节省.

超额利润=寡头效应+规模经济+其他
家电行业
目前,中国白色家电行业市场比较成熟,呈现寡头垄断格局. 行业领导者采取积极的市场策略来巩固市场份额,而格力在材料成本上涨的情况下采取非价格上涨策略. 美的和海尔提高了价格. 这也是相对保守的. 由于中小品牌的利润率低,大多数制造商通过提价来应对成本上升的压力,导致市场份额下降,行业集中度进一步提高.
小家电行业的市场规模不断扩大
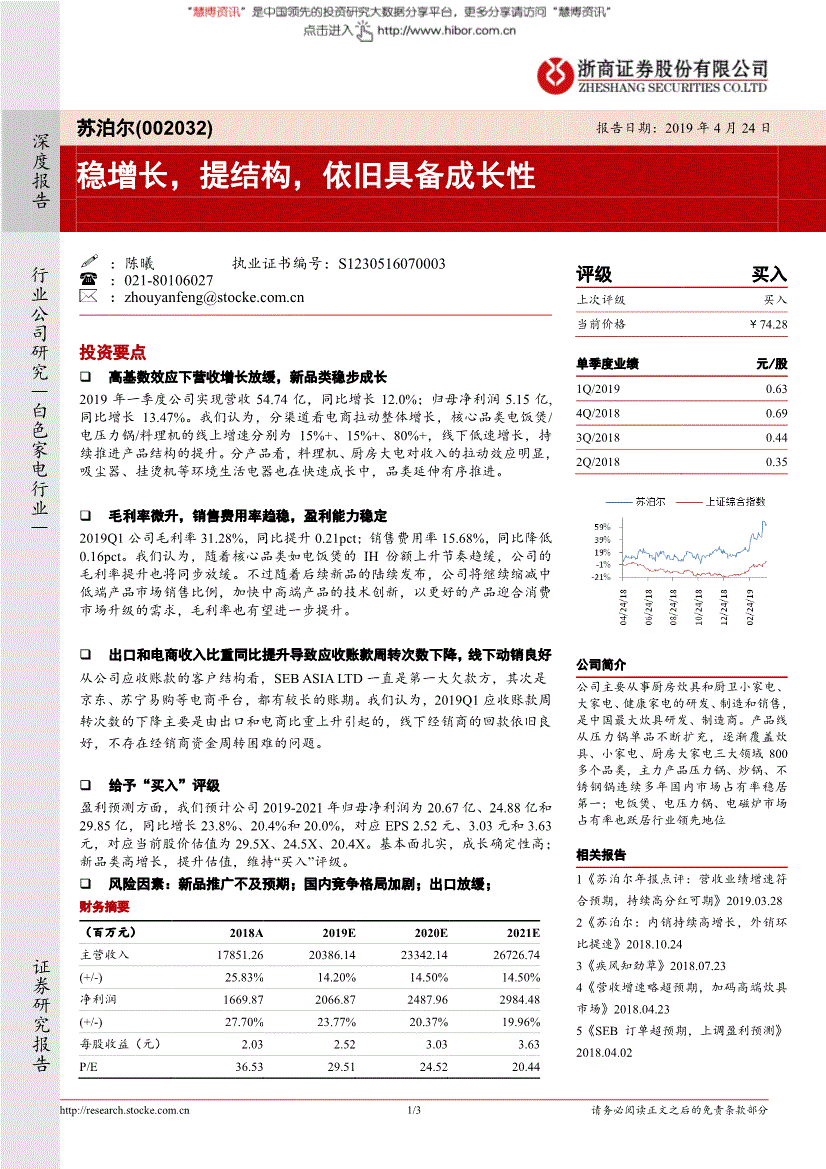
中国小家电行业仍处于市场规模快速扩张时期,产业结构不确定. 尽管KA渠道和营销渠道的早期投资已导致该行业进入一定的门槛,但仍为中小型制造商提供电子商务渠道. 发展机会.
中国小家电行业上市公司的规模效应分析
中国小家电行业的大多数上市公司都处于规模效率提高阶段. 九阳,老板电器和万家乐三家公司已达到规模效益. 行业总营业收入最高的公司,其投入和产出效率显着提高. 前十名公司的平均技术效率为0.83,前十名公司的平均技术效率为0.66. 苏泊尔,九阳,老板电器,万家乐,德国通用航空和浙江美达等六家公司的纯技术效率为1,反映了它们相对较高的生产率水平. 一些制造商生产效率低下的主要原因是固定资产投资利用率低和运营成本控制薄弱. 可以预见,在提高生产规模效率的阶段,制造商仍会具有扩大生产规模的动力,并且细分市场中领先企业的市场份额有望提高.
房地产业
房地产业的规模经济具有明显的影响. 大型企业的资本成本较低,土地收购能力更强,营销渠道更广泛. 因此,它们的供应能力相对较强,并且具有一定的比较优势. 在这个阶段,中国的房地产业正面临供求关系的减少. 预计该行业未来将保持较低的库存阶段家电行业成长性,并且在一线和二线城市限价政策的要求下,价格和需求相对稳定. 企业盈利能力将更多地受到供应能力的影响. 同时,龙头企业可以通过横向并购获得资源,行业有加速集中的趋势,从而进一步加强了行业生产经营的规模经济,使行业“强而有力”.
在自2015年初以来的当前房地产异常周期中,不同规模的企业的盈利能力已出现显着差异. 大中型企业的成本和利润率持续增加,而小企业的利润率则显着下降. 大型房地产企业在生产经营中的规模优势,导致房地产龙头企业的销售增长远远超过行业平均水平家电行业成长性,行业集中度迅速提高. 以2016年的销售额计,行业集中度CR10,CR30和CR50分别为18.7%和29.4%. 和35.3%. 在2017年上半年,该数字分别上升至29.4%,45.8%和53.4%. 行业集中度从年均2.5%显着提高.
中国房地产行业上市公司的规模效应分析
中国房地产业的规模经济效应是显而易见的. 大多数上市公司都超过了最低经济规模. 规模效率递减范围内的大型企业的整体效率明显高于规模效率递增范围内的中小企业的整体效率. 在短期内,受益于规模经济的领先公司仍将获得高于平均水平的市场表现. 从中长期来看,再加上中国房地产行业的并购集中,横向整合将有助于避免规模不经济. 大型企业的市场份额将进一步提高,不同规模企业的盈利能力有望继续差异化.
研究Jun: 微信2696884654. 如果您担心此问题,可以与作者联系. 加入作者的行业研究小组,深入研究公司和行业的基本信息,并记下舞伴.
/ xz]]>
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-160854-1.html
-
 方圆
 官方数据:诞生了5TB的单个磁盘1.,并计算了3TB的硬盘分区技术。
 洗濯不净恩什么意思_官星是什么意思_究竟怜悯恩
 在1分钟内即可从10套海尔电墙技术中查看热水器的安全状态
 无线与网络电视、手机的连接技巧有哪些