智能电视的未来发展趋势是什么?
电脑杂谈 发布时间:2020-03-23 01:09:12 来源:网络整理
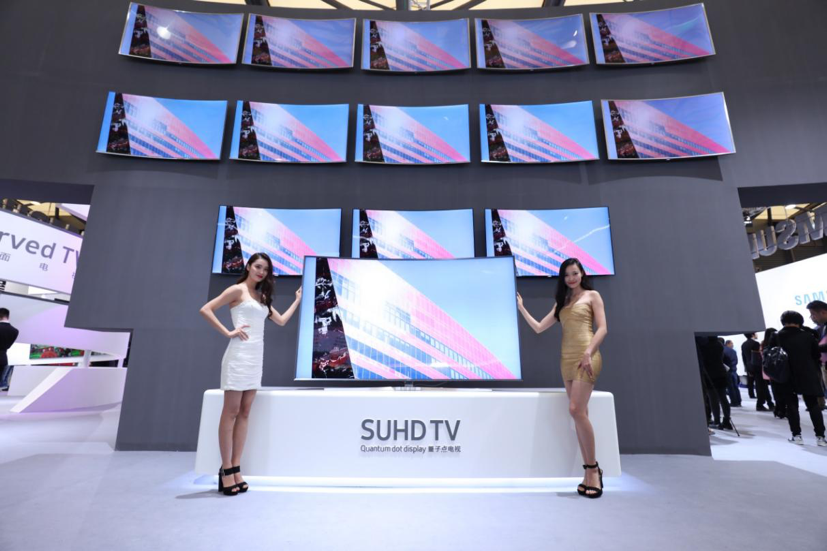
彩电行业的格局正在迅速变化. 在这方面,日本电视播放器遭受了全面淘汰. 一方面,鲸鱼和乐视等互联网电视品牌正在迅速崛起,但仍在继续探索. 三星和LG代表的两个朝鲜力量已成为这一行业舞台上的罕见赢家. 三星很稳定,LG很激进. 最近,根据北京群智营销咨询公司发布的最新报告,三星电子在2016年的全球电视供应量中排名第一,为19.7%,几乎等于TCL(7.6%),海信(7.1%)和创维(6.6%)的总和. ). . 如果我们比较主要电视制造商今年前三个季度的销售数据,三星电视应该会在第11年居世界第一.
与三星市场在国际市场上不同,中国的彩电业实力雄厚,但总市场规模几乎饱和. TCL,海信,创维等品牌份额和销售额的增长主要取决于淘汰其他品牌. 整个行业进入下一个“大循环”,那么谁能问世界呢?彩电行业的下一站将去哪里?
不可阻挡的风水岭,不可阻挡的产业转折点
在益康今年初发布的电视行业销售数据中,前三名的市场份额稳步增长,而后五名的品牌则不同程度地下降. 这种分化只是彩电行业进入分水岭的轮廓. 实际上,有许多迹象表明,彩电行业的转折点已经到来.
I. 全球液晶面板已经进入涨价周期
自2016年下半年以来,由于供应,需求和投资的多重变化,全球LCD面板价格全面上涨. 一方面,面板供应持续紧张. 例如,三星宣布将关闭占全球大尺寸面板产能4%的G7生产线,并转而使用中小型OLED产品,这将导致面板价格报复40%. 另一方面,彩电的面板供应量的消耗量增加,数据显示,自2016年以来,彩电的整体销售规模增加了1.8英寸,相当于1-2条第8代线的容量;加上原材料,散装材料,人工成本等的持续上涨,线路板,塑料硅胶等的涨幅超过10%,企业生产成本上升. 结果,自11月以来,43英寸,55英寸,65英寸等大型电视面板平均每月上涨10美元. 价格占电视总成本的65%以上. 对于彩电公司而言,生产和销售已成为一个很好的考验.
第二,互联网电视继续亏损
面板价格的上涨直接“涉及”互联网电视. 在这一年里,LeTV TV宣布了第二次提价. 自11月以来,鲸鱼电视还将和离线价格分别提高了100元,300元等区间. 有分析人士指出,目前中国有近20个互联网电视品牌,但这些品牌普遍采用依靠代工产品和销售的运营模式. 他们没有制造业供应链的低价轻资产模型有很多缺点. 当上游原材料(例如面板)的价格发生变化,下游成本增加以及补贴投入有限时,这些公司将面临前所未有的财务压力.
III. 低端和小尺寸产品持续萎缩,高端大屏幕产品的增长已成为行业的新动力.

实际上,除了互联网电视之外,小型电视也面临着尴尬的局面. 据央视财经等媒体报道,在深圳的家电卖场,一台32英寸电视的价格一般在1000元以内,但现在已经涨到1100-1200元,涨幅为10%-20%. 某些电视机的价格上涨了100或300元,这无疑给销售带来了困难.
最近,中益康发布了一份报告. 根据数据,在上半年,彩色电视市场中不同尺寸电视的销售差异变得越来越明显. 32英寸和小尺寸电视的份额持续缩小. 55英寸成为市场第一,份额为22.7%,同比增长61.2%. 增长最快的是43英寸产品,同比增长338.8%,零售额占10.8%. 低端和小尺寸产品持续萎缩,高端大屏幕产品的增长已成为该行业的主要趋势. 特别是,55英寸和65英寸尺寸在2016年前六个月分别获得了22.7%和3.8%的市场份额. 其中,55英寸在4月超过32英寸,成为2016年上半年最畅销的尺寸,并成为彩色电视行业的明星尺寸.
显然,电视行业已经发生了变化.

峰回路转,为什么高端大屏幕成为“救生”标志”?
然后有人会问为什么大电视着火了. 原因实际上很简单.
首先,从产业链的角度来看,大屏幕的背后代表着行业在技术领域的领先声音.
众所周知,硬件产品的核心障碍通常由某些特定技术或某些决定. 掌握核心技术的人可能会领导该行业,并影响该行业的发展过程. 除面板外,当前的大屏幕电视还依赖于量子点和OLED的两项主要技术. 实际上,这两个阵营目前正在分割行业,并且仍然有着千丝万缕的联系.
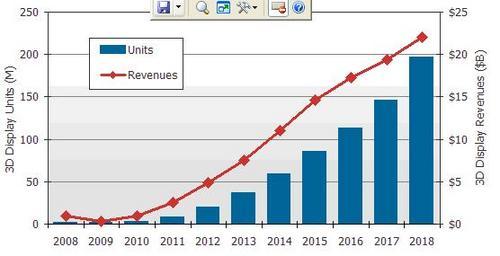
根据NPD Display Search的数据,全球对量子点材料的需求将从2015年的不足250万平方米增长到2020年的近2500万平方米,年均复合增长率超过50 %. 这不仅是制造商的选择,也是市场选择大屏幕电视的结果. 其中,三星具有优势. 从上游专利技术和材料研发到量子点显示器生产再到下游量子点电视制造,三星基本上已经在量子点技术领域占据绝对优势. 据悉,三星将斥资7000万美元收购美国量子点材料技术公司QD Vision. 这也是三星进一步提高其量子点技术领先地位的举措. 在中国市场,TCL还在2014年12月底推出了第一台量子点电视. 此外,夏普,海信和长虹都已经推出了量子点,以推出自己的旗舰产品. 在以LG为代表的OLED阵营中,国内创维也被认为是先锋. 近来,为了实现电视技术的新突破,已经加大了研发力度.
第二,从用户角度看,大屏幕代表了更好的视觉体验.
毕竟,“观看电视”是从着陆到“观看”. 随着硬件和技术改进的升级,大屏幕电视的视觉效果明显优于小尺寸电视. HDR电视就是典型的例子. 在20世纪,Fox将1000尼特HDR设置为HDR电视内容的标准,它也已成为观众期望的电影画质标准. 今年中旬,中国电子商会消费电子产品调查办公室发布了《 HDR电视市场发展报告》. 数据显示,当时有11个品牌,40个系列以及70多个HDR,包括三星,长虹,TCL,海信和创维. 电视产品正在销售中,LeTV和小米也将HDR电视作为其主要关注点. HDR电视主要集中在55英寸和65英寸,占整个HDR市场的70%以上. 目前,包括HDR在内的三星量子点电视已经通过了行业HDR认证.
最后,大屏幕背后是智能家居+客厅经济主导的消费
在最初的产品定义和使用情况下,对于传统的制造商和用户来说,电视是观看电视连续剧和电影的工具,电视只是电视,而当前的大屏幕电视具有更广泛的意义.
1. 大屏幕已成为客厅经济中家庭智能生活的最大入口. 以三星SmartHome开放平台SmartThings为例. 这是三星智能家居和“物联网”大型计划的关键. 早在CES 2016上,三星就展示了支持SmartThings平台的智能电视产品,该产品可以实现并支持SmartThings平台的智能. 通过智能电视的统一用户界面可以连接和控制200多种智能设备,例如灯泡,恒温器,摄像机和运动传感器. 将来,三星可能会专注于大屏幕电视,以扩大其智能家居的新领域.
2. 大屏幕也已成为娱乐和互联网的入口. 如今,电视不仅与电视有关,而且已经演变成一种新的身份. 例如,在影视迷眼中,大屏幕电视+客厅是一个超级剧院;在游戏迷眼中,大屏幕电视+客厅就是游戏室;在购物中在眼中,大屏幕电视+客厅就是精品购物中心.
根据奥维云发布的行业首个“大屏幕生态运营大数据蓝皮书2016”,随着移动互联网市场的爆炸式增长,2017年大屏幕市场的家庭覆盖率将达到45%. 四年前. 场景,大屏幕视野已经打开.
瞄准高端,彩电行业应该如何发展?
自大屏幕和高端电视建立以来,主要的彩电公司如何计划布局?钟声暂时会在这里列出三点.
I. 产品线倾斜,大屏幕为王

首先,产品线的布局必须避免“小”和“大”,向大屏幕电视倾斜,逐步淘汰小尺寸的产品线. 2016年上半年,海信发布了多款新的55英寸及以上的ULED电视,并发布了大屏幕高端互联网电视子品牌“ VIDAA”. 在85英寸及以上的超大屏幕电视市场中,海信继续开发激光电视,并将激光电影产品线扩展到85英寸,100英寸和120英寸规格. 创维还加强了65英寸大尺寸产品的市场拓展,并推出了98英寸8K电视产品. 索尼在海外发行的旗舰级新4K HDR电视Z9D系列具有100英寸规格,已成为索尼电视历史上最大的规格. 三星的旗舰机型一直是高端机型,涵盖了大尺寸电视的主要尺寸和大型机型. 全球首款无边框曲面电视KS9800推出了55、65和78英寸全尺寸型号. 还有一款88英寸超大4K量子点高端智能曲面电视三星KS9900,售价176,999元. 互联网电视还没有闲着智能电视发展趋势,微鲸推出了带有三星新型78英寸曲面屏幕的“天幕”电视,售价39999元;除了普通的55英寸,65英寸,70英寸,LeTV还推出了uMax85,售价分别为39999元和uMax120,售价为59.99万元.
可以预见,大型电视将成为终端商店的绝对主角,小型低端电视将逐渐退出舞台.
第二,摆脱价格战,回到技术主导
像移动电话一样,彩电的功能正在迅速趋同. 如果您想在激烈的竞争中脱颖而出,请摆脱过去的“好于便宜”,改成“更昂贵”而不是“高于高于最高”. 坚持以技术为主导的品牌. 高端是最好的政策.
事实上,电视行业的每一次飞跃都是新技术的机车,它们在升级中发挥了作用. 从球形CRT到平面CRT,从LCD液晶,LED背光到OLED和量子点;电视继续变薄,图像继续清晰.
三星一直在技术上占有优势. 目前,量子点和OLED的核心技术都掌握在三星手中,三星一直是技术的先行者. 当普通的LCD LCD电视刚刚显示出同质性的迹象时,三星主导着LED. 背光升级. 在LED背光和超薄机身的普及之后,三星立即转向4K UHD分辨率和曲面显示技术,直到最新的更成熟,更先进的量子点技术和深黑色抗反射技术. 此外,三星还是分割电视的先驱. 从某种意义上说,三星电视的11年霸权是建立在技术升级之上的. 此外,三星利用自己的面板厂的优势来控制面板行业的发展趋势,在大型和高端市场中占据有利位置.
与此同时,其他制造商也在努力进行上游技术的研发,例如LG大力开发大屏幕OLED技术,TCL积极推广量子点技术. 海信积极开发ULED技术和独立的激光显示技术,据说在国内85英寸及以上的超大屏幕市场中,海信的激光电视销售额占51.92%.
简而言之,没有日落电视产业,只有日落电视技术.
三,外部塑料硬件,内部内容

目前,彩电越来越不只是硬件载体,其背后的内容和服务已逐渐成为消费者关注的焦点. 因此,将来,加强硬件和播放内容卡肯定会成为电视行业的主题. 已经冒烟了,味很浓.
这里是互联网电视,它激活了各种资源以增强内容,例如受内容限制的小米电视智能电视发展趋势,并邀请陈童加入并投资10亿美元来完成“内容攀登”,包括对优酷土豆,爱奇艺的投资,以及与这两家以及搜狐和腾讯视频的已实现合作. 微信在内容IP中利用中国文化的资源来增加用户的定制内容. 除了LeTV自己的内容资源外,LeTV近年来还购买了大量版权. 最近,它宣布CIBN和华数电视台已正式加入大屏幕生态开放系统,以增强其内容优势. Kukai还邀请爱奇艺投资股票并增加内容布局.
另一方面,传统电视制造商已加强与内容资源的合作,以期取得突破. 例如,TCL和爱奇艺推出了爱奇艺电视,海信与搜狐和艺讯合作开发和销售了网络机顶盒VIDAABOX,并与11个视频网站合作推出了“集美观”电视作为内容补充. 海尔已与优酷土豆和暴风科技达成合作.
根据《每日经济新闻》(Daily Economic News)关于三星的最新报道,三星的内容策略分为两个方向: 国际化和本地化. 在国际上,三星与YouTube,亚马逊和美国直播电视集团等大型内容公司合作,在旗舰机型SUHD TV上承载丰富的应用程序. 此外,它还与好莱坞著名电影制片人20世纪福克斯公司达成了长期战略合作协议,以发行数百部HDR电影. 最近,它还宣布已与YouTube达成内容合作,以在明年的量子点电视上推出HDR视频服务.
在中国,三星电视与中国三大中央媒体广播公司之一的iCNTV和拥有丰富娱乐和教育资源的芒果电视合作. 它还使用华数电视台(包括其独家的“搜索”纪录片资源)将主要用于客厅教育市场的超过100万小时的视频内容用于图书馆,并不断改善其内容资源.
简而言之,内容之战将继续.
此外,对于大屏幕和高端电视领域中的主要制造商而言,供应链也是一个很好的工具. 电视产业竞争的核心仍将回到产业链的核心,即整个产业链集成中的资源-渠道-服务协作.
当大屏幕电视成为人们家庭中最重要的“屏幕”时,它将各种类型的影视资源,综艺节目,体育赛事甚至智能家居,健康,教育和其他应用程序连接起来,电视的想象力已不再是一个简单的“屏幕”,而“平台+内容+终端+应用”的整体价值重构将成为大家关注的焦点. 当然,大屏幕的高端充满了想像力,但是对于大多数电视制造商来说,剩下的时间并不多. 至少2017年是关键的一年.
下个月,被称为国际消费电子产品风向标的CES展览会在美国拉斯维加斯举行,也许我们可以一窥电视行业的未来趋势.
曾祥玲,作家,高级评论员,TMT新媒体“铃声”创始人,[移动互联网+新的正常商业机会]的作者,[互联网经济学]的作者之一,钛媒体,老虎,艾哈迈,企业家精神其他近60位媒体专栏作家,《商业》等杂志撰稿人. 2016年钛金十大作者单项奖的获得者. 微信: xiangling0815.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-148923-1.html
-

-
李芳芳
你知道美国重兵重反亚太威胁我国吗
 海尔小神童全自动洗衣机的使用方法及价格
 如何安装联想硬盘保护系统联想硬盘保护系统的安装方法简介[图形]
 解决办法:硬盘容量限制问题
 Haier BCD-196DTA冰箱正常冻结并且不冷却
日子没法过了