盘点:2018彩电市场展现五大现状,未来的症结在何方?
电脑杂谈 发布时间:2019-10-19 12:02:52 来源:网络整理
眨眼间,2018年就快要结束了,纵观国内彩电市场在前十一个月的发展,并没有如去年所分析的会“回暖”“好转”等征兆发生。造成这一征兆的诱因,除却部分内部原因,彩电市场本来,则需要分担更多的责任。
下面笔者将和你们说说2018年彩电市场所经历了什么大事,彩电市场状况怎么,未来彩电市场的窘境方向在那里。

一、液晶面板产能过剩?
近年来,在国家的全力支持与各大面板厂商火热的发力下,我国液晶面板行业高速发展。据统计,截至2017年底,我国大厚度液晶面板产能占据国内35.7%的总量,已经取代美国作为了中国面板行业的重心。
此外,据群智咨询公布的2018年上半年全球液晶电视面板出货量排名显示,出货量前五企业中就有两个是美国台湾企业,其中,京东方出货量2584万片,排名世界第一。

面板行业的投资过高,伴随而来的是产量短缺、面板价格上涨等问题。据IHS预测数据显示,随着第10.5代液晶面板生产线和第6代AMOLED生产线等新产线的相继建成,从2018年到2021年全球面板可能发生供过于求的现象,其中2019年产能过剩的风险最大。
至于面板价格方面,受供求关系或者面板产能的加快释放影响,从2017年下半年开始,面板价格大幅回落,直至最近才有所回暖。根据太平洋证券研究所数据显示,全球TV面板价格从2017年下半年起步入价格拐点,截止2018年6月,32、40、49、55吋面板价格分别上涨31%、27%、20%和13.6%。
液晶面板产能过剩是现在遭遇的现实难题,但是也不用太过担心,目前显示器行业正进入一个升级换代的时刻。大厚度、超高清显示屏的出货量正在快速下降,大厚度面板消费的减少有助于为大幅提高的产能减压,同时,物联网时代的到来,也将消耗一部分的液晶面板。
在笔者看来,液晶面板产能过剩除了是显示器行业升级换代的一个信号,同时对消费者、对面板厂家、对彩电市场也是不同的影响。

对于消费者来说,液晶面板产能过剩,会制约到电视产品售价降低,这样消费者就有机会抢到更实惠的彩电了。
对于面板厂商来说,维持利润平衡则是一个非常大的挑战,只有借助技术创新产品,调整产品功耗,开发新的应用行业能够安稳度过难关。
对于创维行业来说,液晶面板的过剩,利润空间的减少,除了刺激彩电企业更高档的电视产品之外,上下游产业链实现自给自足,有利于提升我国在中国液晶电视制造领域的主导地位。
二、中国彩电品牌的国际化之路
看完彩电的上游制造及其面板的状况,则不得不提日本彩电品牌的国际化之路。2018年11月22日,一报告《出路初探—红利消失后的美国彩电业如何突破需求边界》在彩电圈内疯传,主题报告人奥维云网黑电事业部资深分析师朱圆圆对美国彩电市场当下所遭遇的内部环境、市场意愿、目前彩电行业的主要体现、以及彩电企业能否突破现在困境等都做了深入的探究及其提出了对应解决方案。
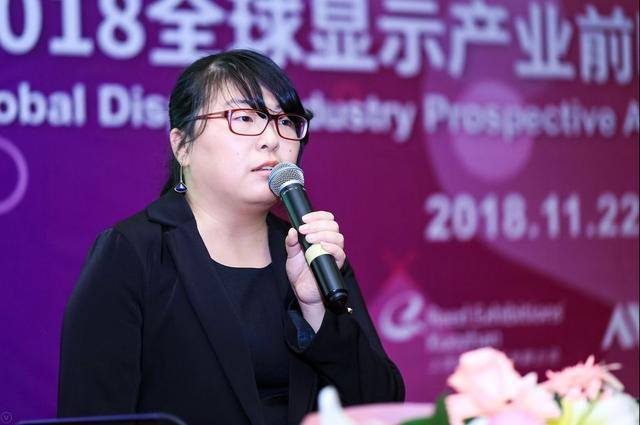
面对经济和消费环境的转变,彩电市场怎么能够成功脱困?报告中她看到将来电视的破局关键因子主要有三点:一是技术储备、二是提高品牌附加值、三是强化效益。
在红利消失,中国行业饱和的态势下,中国彩电企业要想有所作为,除了以下提及的三点之外,笔者觉得,中国彩电走出国门,实现品牌国际化至关重要。其实它们并不冲突,提升科技,增加品牌附加值以及提高效益,是功力的修炼,而走出国门,则是外功的准确表现形式。唯有内外结合,才能打出名气来。
1、合资大牌现状
在内外兼修的这条道路上,则不得不提各大合资大牌。作为日本双星的LG与三星,2018年给我们最大的新闻就是两者早已悄然退出美国行业,虽然他们并不承认,但是现实状况确实美国厂家关闭、销量下滑。而纵观当年当时在美国企业抢占一席之地的日系企业如三星、东芝等,要么销声匿迹,要么卖身给国内企业。
深究其原因,除了美国本土彩电势力如海尔、创维等的强势崛起之外,最重要的缘由是因为它们应对多变的美国行业环境,还在使用老旧的管控模式、发展经验或者跟不上差异的竞争方式,所以黯然收场,也在情理之中。

2、互联网电视现状
而美国彩电市场上的另一支清新的品牌互联网电视,其陷入也可以说是让人唏嘘不已。 从那时风光无限,乐视、雷鸟、暴风、PPTV等数十个品牌百花齐放,到现在的乐视倒闭、一众品牌要么变革、要么倒闭、要么在拼命支撑,现在能够混得风生水起的互联网电视,貌似不仅华为之外,再无第二家。
其实这也早在你们的预料之中,长期以来的低价竞争、缺乏核心科技的支持或者找不到发展的方向,让互联网电视如昙花一现般。当然,互联网电视的命运则给了余下的电视企业更多的经验及教训,一个企业,得做好内功的修炼电视机未来发展,而不也许长期借助价格的差别来获得收益。
中国彩电品牌的国际化,虽然早已开始迈向了国门,但是大部分选择的方法确是便宜、提升利润的路子,虽然近年来不断提升科技研究,甚至在美国起初建设研究中心,但是给日本消费者已经产生了一个刻板印象。中国彩电企业要想扭转这个印象,需要付出的尽力可能比想像的要多,此外,三星、LG在美国行业所遭遇的弊端以及互联网电视的遭受,也在提醒着美国彩电品牌,国际化之路并没有想象中的这么容易。
三、技术竞争新格局
回到电视本来,决定竞争力大小而是要看科技。如果说CRT时代以后,中国彩电市场的演进分为两个阶段的话,可以以2017年为时间节点,2017年以前是野蛮的拓展阶段,2017年及之后,则开始步入了以科技竞争为核心的第二阶段。不同于第一阶段的降价、优惠、拼量等方式,在以科技为核心的第二阶段,谁的科技步伐稍微落后电视机未来发展,都很有可能会出局。
2018年,技术竞争呈现出了一个新的局面,下面先为你们列举一下今年对彩电市场制约最大的几大技术性事件(事件时间不分先后)。
1、央视4K超高清频道的首播
10月1日,中央电视台首个4K超高清综合性频道陆续上线,播出内容包括纪录片、体育、、影视剧等类别的超高清电视节目。4K节目分辨率超过了3840×2160,是1080P全高清信号的4倍清晰度,图像拥有更细致、画面更通透、景物更逼真、色彩更丰富、音效更真实等特点。
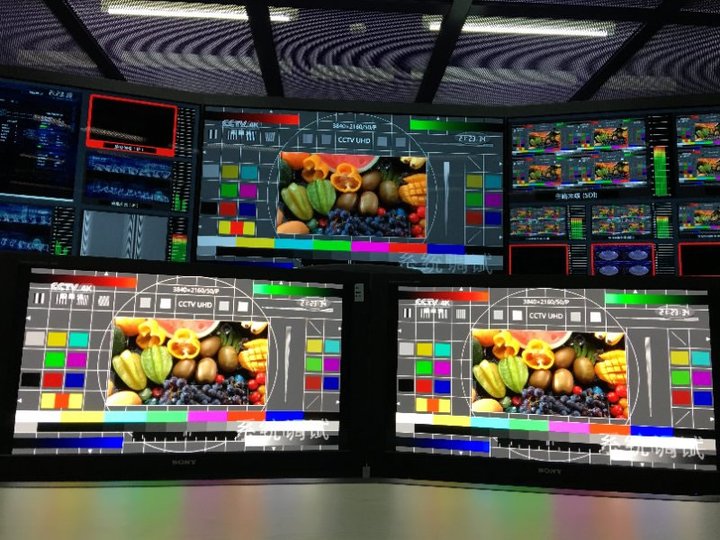
一直以来,超高清画面资源稀缺是彩电市场的硬伤,央视4K超高清频道的开通,在资源方面为客户提供了影院级的视听感受,对4K电视的销售,也起到必定的推动作用。

2、激光电视科技完善
中国科学院长春光学精密机械与物理研究所发光室研究员宁永强团队经自主开发,成功研制出中国首个基于自主638纳米红光LD芯片的8瓦光纤耦合模块。也就是说,我国科研人员终于部分突破了激光电视最核心科技。
激光技术的构建,对提高中国激光企业竞争力、促进激光电视的演进,都具备重大意义。
除了以上事件之外,关于彩电,2018大家探讨最多的就是OLED全面爆发期间或者5G+8K。
3、OLED全面爆发期间
被业界认为下一代显示科技的OLED技术,无疑是2018年最响亮的关键词之一。
在面板端,随着规模化效应和工艺科技的不断成熟,OLED面板的制造良率在不断提升,同时出货量也在不断增长。据IHS数据显示,2016年~2019年OLED电视可明年出货量年增长率在70%以上,出货额年增长率在40%以下;预计到2020年OLED电视出货量将超过520万台;此外,京东方成功研发出全球首款采用喷墨打印科技的55英寸4KOLED显示屏,也将对OLED市场产生不少的冲击。在制造端,中国还有不少企业加码OLED市场,创维、康佳等企业OLED技术也早已十分成熟。在消费端,越来越多的客户对超高清、大屏等电视产品需求越来越大,而OLED凭借超薄、超广角度、高色域、快速响应等特殊优势,早已打动了一部分消费者的心。
笔者觉得,从行业上游到需求供应端,OLED已经产生了一个完整的消费闭环,随着科技的不断成熟,生产价格的上升,OLED将会步入一个爆发期。
4、5G+8K预计会带给的影响
除了OLED是去年最亮眼的存在之等指标上,带给我们远远超出4K电视的观看感受而让人广为称赞。但在内容制作或者传输上,一直跟不上它的发展速度。5G的发生,无疑给它的发展增添了一个契机,通过5G网络提供8K超清电视传输服务,能让很多变革业务作为也许。
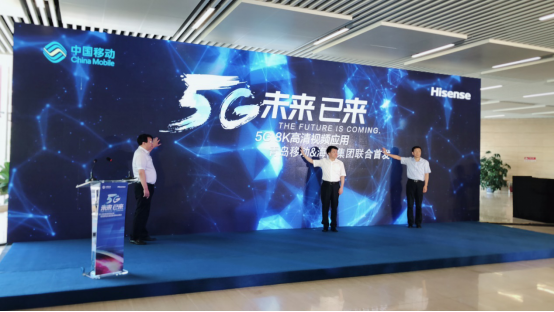

未来不止在电视显示上,在工作、教育、家庭社交、娱乐安全、健康医疗、财产交易采购等领域,5G+8K这一组合相同适应,它必将颠覆我们今后的生活方式。
其实,无论是CRT时代抑或液晶时代,电视的演进决定原因最后都是技术。无论是4K超高清频道的播出、激光电视科技推进还是OLED全面爆发以及5G+8K的到来,都在向我们传递一个信息:如今国内彩电市场早已产生了一个以科技竞争为核心的新格局,谁能玩到最终,还要看手里握着几张足够分量牌。
四、彩电市场由规模竞争日益升级到了价值竞争
纵使技术竞争是彩电发展的核心基石,然而彩电市场要想健康发展,最终要走的是工具与软件结合的生态体系。一直以来,谈及彩电,很的关注点都是在面板、尺寸大小、核心科技方面,竞争主战场也大部分是在体量竞争上;却忽略了客户端、内容服务端方面的重要性。

不过近年来,已经有愈发越多的企业注意到这方面的很大市场,开始了对平台及运营的注重。随着智能电视软件服务和硬件服务的大幅更新,越来越多的客户选择回归客厅。根据奥维云网的大数据显示,今年3月份中国智能电视的日均开机率超过了40%;3月中国智能电视的日均活跃用户首次突破了5000万。而的流量回归,意味着智能电视OTT市场将步入一个井喷时期;同时反过来吸引更多的企业开始投入到内容服务上。
在智能电视终端很多的势力竞争中,目前就酷开网络所占总量最大。据《2018年度OTT行业演进态势预测报告》显示,基于智能电视平台的终端激活数量,酷开网络、海信、雷鸟三家合计占据了OTT市场总量达到50%。其中,酷开系统合计激活数量达3100万,以18.4%的市场营收领跑产业。
毫无疑问,随着用户的重回,智能电视的开机时长稳步下降或者与客户的黏性不断增加,OTT市场的体量预计会超过千亿级别,彩电市场也将由规模竞争日益升级到了价值竞争,而这,将会变成各大企业竞争的下一个战场。
五、从双十一看电视消费需求态势的变化
最后,回到去年的双十一,我们将透过消费意愿看电视未来的态势及其差异方向。每年的双十一,像是各行各业互相大对决的一块试金石,和他人比,和自己今年比。今年双十一彩电行业可以引用中怡康的一句话:“量额双降,双十一增长困境显现”。
为什么会出现这样的状况?难道是促销幅度不够?恰恰相反,今年双十一的热卖力度空前。据中怡康研究显示,无论是电商系统多渠道引流,挖掘全网流量,还是进入彩电低价拼杀模式,今年的双十一彩电促销,从引流到新打法,都比以前要强。
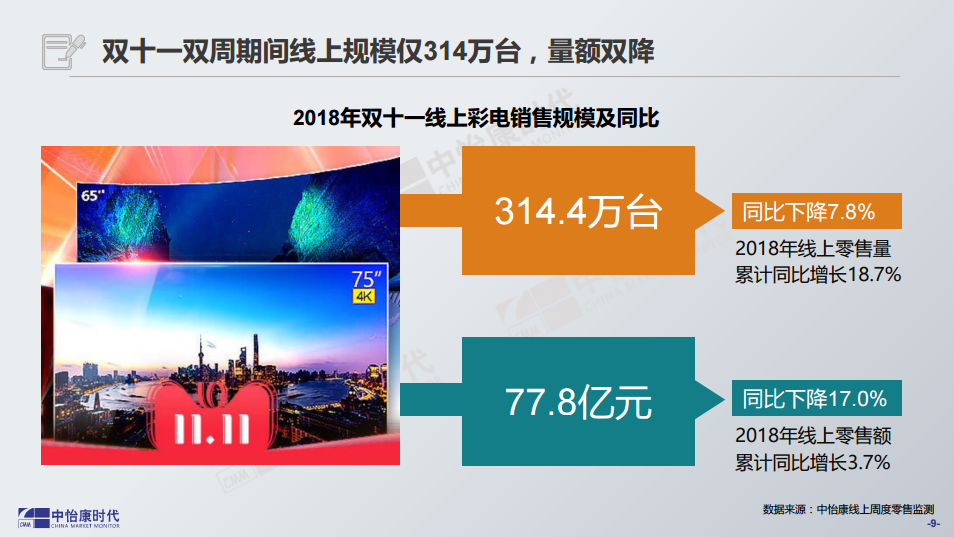
那为什么会出现量额双降,销售额仅为77.8亿元、同比增长17%的状况呢?其实不仅消费者面对大促变得理智之外,频繁的价格战早早已摆脱了彩电行业正常供需平衡关系。
不过让人觉得自信的是,双十一彩电消费,大规格的、高端新品的销售比重持续下降。也就是说,未来大屏的、符合消费者对高品质产品需求的电视,是将来的发展态势。
纵观2018年彩电市场,整体来说是在体量增多,结构更新,按照现在的情况来看,这个样子可能会持续到今年。对于制造方来说,沉下心,练好自己的功力,才能在这诡谲多变的内部环境中生存。对于消费者来说,有机会可以以更低的价位享受更高品质的产品,当然是一件好事,但也切莫太过分盲从消费,跟随大流;按照自己的意愿进行合理消费,才能让自己过得更滋润。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-126871-1.html
-

-
尤侗
第三次世界大战不是梦啊
 8K电视问世,但与4K电视的差距目前不大,您是否认为有必要进行更改
 联想硬盘保护系统,编辑器将教您如何使用联想硬盘保护系统
 海尔t68d摄像机图像倒置_如何打开海尔t68d笔记本蓝牙_海尔t68d拆解
 电源风扇噪音大_电源风扇用什么油_机箱电源风扇调节转速
可能是包装破了