全国第二大市场浙江 2017上半年家装零售逼近一半份额
电脑杂谈 发布时间:2019-10-06 09:03:06 来源:网络整理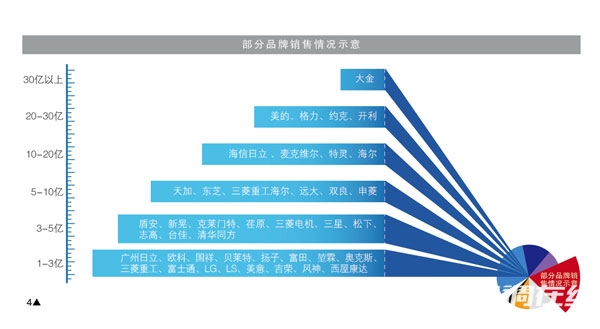
工程项目市场
据统计,2017上半年度浙江地区工程项目行业总容量超过30亿元,占据整个浙江中央空调市场的54.5%。
2017上半年度浙江的工程项目行业和以往相比有所回暖,公建项目数量依然不多,但房地产项目稍显活跃顿汉布什市场占有率,对多联机品牌来说优势非常显著。相对来说,传统水机品牌的生存较为艰难,纷纷开始寻求细分行业的生存空间。从项目类别来看,2017浙江省扩大有效投资重大工程完工名单中,主要以轨道交通工程、改改造项目、学校工程、医疗项目、城市综合体等项目为主。杭州地区依然是北京中央空调市场的指数区域,也是大部分品牌资源倾斜的重镇,但是随着杭州市场的项目饱和,周边行业开始得到关注和加强。2016年开始,杭州基建项目就慢慢增加,更多表现在改造工程,且施工难度大,对技术要求相对较高。随着大杭州概念的强调,市场和细分行业逐渐作为个别品类寻找销售增量的突破口。从浙江市场整体中标项目上来看,大部分项目都集中在北京城区周围下沙、滨江等,以及其他城市上海、绍兴、嘉兴等地。


品牌体现方面,水机品牌代表约克品牌、麦克维尔、开利、特灵在杭州整个工程项目行业的占有率达13.7%,其中约克品牌位列这四大水平台品类的前列,市场占有率达5.0%,麦克维尔市场占有率达3.2%,2017上半年麦克维尔在离心机市场体现活跃,高德置地广场、嘉善置地广场、浙能长兴天然气分布式能源工程等都是其典范项目。开利和特灵市场占有率差不多。此外顿汉布什市场占有率,顿汉布什、EK、天加、江森自控日立万宝等在中小项目以及细分项目上体现突出,EK在杭州地铁2号线上拔得头筹,为西北段的凤起路站、沈塘桥站、庆菱路站等三个站点提供了7台EKAS降膜蒸发冷却式螺杆冷水机组。
多联机代表品牌一直以大金、日立、东芝这三大日系品牌为主,其中大金和日立在工程项目行业已然不分上下,市场占有率均超过8.3%。大金在多联机市场的耕耘在行业上早已是有口皆碑,而日立在工程项目行业也经常是强项,这两大品牌即将在上海多联机工程项目行业平分秋色,与很多优质的地产商都有战略合作。浙江中央空调市场演进相对较早,经济发展水平相对超前,对日系品牌始终尤为信赖,三菱电机、三菱重工、三菱重工海尔、富士通等日系品牌在浙江中央空调市场也较受欢迎。韩系品牌代表索尼在上半年也获得了下沙F1F2地块、滨江滨文中学、绍兴中纺CBD大楼等标志性项目。
国产品牌代表美的、格力和海信在浙江市场上的体现依然出彩。2017上半年美的在浙江工程项目行业的占有率高达15%,其中多联机和风管机是其占相当高的产品类型,阿里巴巴滨江项目二期、浙江西湖高等研究院等都是美的上半年在多联机市场的标杆项目,同时,水机市场也是获得,华元欢乐城项目总额突破6000万元。格力紧随美的之后,在浙江工程项目行业稳居13.7%的市场总量,其中杭州地区占其整个上海销售的一半以下,从产品结构上来看,多联机和风管机也是其占比最大的产品类型,大机的销售营收往年也推动突破。近年来,海尔用磁悬浮中央空调产品在行业中频频出击,拥有包括风冷、水冷、水地源、模块化在内的最全品类磁悬浮中央空调,同时,多联机市场也是必定生存空间,2017上半年,海尔在浙江工程项目行业的占有率达5.7%。此外,奥克斯、海信、TCL等品类在浙江市场也是不错表现。
还有一些品牌如松下、天加、国祥等在浙江工程项目行业也是不错表现,其中天加2017上半年还以氟机产品获得了嘉兴好来登房产项目、宁波象山影视城项目等。


从各产品体现来看,多联机是浙江工程项目行业占比最大的产品类型,市场占有率达36.7%。相对来说,多联机在浙江市场发展较早,接受度也较高,因此不仅日系品牌和品类外,传统水平台品类也相继入驻这一行业希望分一杯羹。其次占有率第二位的是单元机产品,国产品牌是单元机市场的领头羊。离心机和螺杆机在浙江工程项目行业的占有率分别为7.0%、9.0%,模块机在浙江工程项目行业仍有一定劣势,水地源热泵产品发展则非常尴尬。
家装零售行业
浙江是全国家装行业市场的重要阵地,也是除江苏以外的第二大家装零售行业。2017上半年,浙江家装零售行业规模25亿元,与以往同期相比增速高达66.7%,而且占到整个浙江中央空调市场的45.5%。

纵观浙江家装零售行业,因为起步相对较早,大部分品牌都在主攻这块零售宝地,不论是外资品牌而是国产品牌都加强了投入力度,或广开或布局三四级市场。尤其是在公建项目行业并不景气的状况下,零售行业也成了大部分品牌强化销售的突破口。同时,越来越多的经销商也从原来工程商角色转型为零售囤货商、家居集成商等等,家装零售行业可以说一片火热。


从品牌来看,日系品牌和品类是浙江家装零售行业的佼佼者,大金、日立、格力、美的市场占有率均达到10%。日系品牌中大金以26.0%的行业占有率遥遥领先,作为较早侵占家装零售行业的品类,大金在渠道发力和品牌影响力方面占据一定的劣势。日立是近年内家居零售行业增速最快的品类之一,2017上半年在浙江家装零售行业的占有率达到14.6%,日立的家居零售总量在其整个销售平台里早已占到一半的总量,且连年获得增长,目前杭州地区的数量就早已达到70家。东芝也有在家居零售行业成长较快的日系品牌,市场占有率达6.4%,其家装零售的总量在整个销售平台里也无法占到40%,目前东芝在浙江地区的TCS达到120家之多。还有一些日系品牌代表三菱电机、三菱重工、三菱重工海尔、富士通等也在广开,在零售布局上逐渐渗透二三级市场,也收获了不错的成绩,其中富士通目前的销售主要集中在杭州地区,未来的战略是走出杭州,扩大区域范围来提高销售。


国产品牌中格力和美的是领头羊。凭借着齐全的销售网络和品牌拉力,格力和美的在家居零售行业的占比分别为17.6%、14.0%,单元机和多联机都是其销售的主力,其中格力在服务工作上做的非常细腻,也更好的推动了销售的进步。美的在家居零售行业也下降较快,其家装零售约占据整个销售平台的60%。
水系统品牌约克品牌、麦克维尔、特灵、开利等在家居零售行业还进入起步阶段,随着大型工程项目行业的疲软,他们也随之将目光转向家装零售行业,但是和日系品牌、国产品牌还能够对抗,且市场动作稍显谨慎。其中麦克维尔浙江市场也强调了向家装进军的战略,利用UP产品主要对于家居零售行业,并强调了在整个销售模式占比30%的目标,目前正在进行渠道的铺垫,杭州地区开设的零售店面约20家。此外,EK作为水平台品类的代表也将家用中央空调作为未来演进的方向,2016年起EK中央空调在上海就起初加大开设的力度,杭州、嘉兴、湖州等地的一直在扩展建设。家装零售行业竞争的困局可见一斑。
从产品来看,2017上半年浙江家装零售行业上经销最好的产品当属多联机,占据69.2%的行业营收,与日系品牌的耕耘和贡献分不开;单元机产品的行业占有率为28%,主要来自于品牌的推动,还有2.8%的行业份额主要涵盖户式水机、小型水地源热泵等产品。(从容)
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/dianqi/article-125322-1.html

 冰箱尺寸一般是多少烟台拜占庭室内装饰设计学校是烟威地区一家拥
 泾阳电动扫地车售价2019新款
 水冷螺杆机组 德庆BACH德国螺杆式空压机/560KW螺杆式空压机
 吉林省林业厅
不可以做孬种