详细介绍了腾讯金融的战略布局,回顾了过去十年中的未来十年
电脑杂谈 发布时间:2020-07-12 21:08:30 来源:网络整理
作为中国互联网市场价值最高的两家公司,腾讯和阿里的一举一动引起了外界的广泛关注,更不用说它们各自的组织结构调整了. 这次是对腾讯金融“上线”的调整,这再次将一直风头浪尖的金融部门再次推向了人们的关注焦点.
9月14日,腾讯内部发布了《关于调整“支付基础平台和金融应用业务线”组织结构的通知》,宣布取消以前以财付通为主体的金融业务结构,所有这些都包括在内. 脱机至新的“付款基本平台和财务应用程序”. 该行包括多个部门: 支付平台部门,财富管理平台产品部门,平台研发部门,金融市场部门等.
一直以来,许多内部人士猜测,腾讯迟早会整合其所有互联网金融资源,甚至会进行特殊的结构调整,以进一步为金融业务的发展“开辟道路”. 出乎意料的是,它如此突然而果断地发生,并且仍然保持低调,没有进行任何外部宣传,这并不妨碍媒体收看评论.
自然,许多评论都将腾讯金融与阿里巴巴的蚂蚁金服进行了比较,无论业务类型或战略意图如何,两者之间确实具有非常相似的路径和战略计划. 在业务中,我拥有您拥有的一切;在Erma看来,从战略上讲,财务已成为下一个十年的核心战略之一. 很难区分.
今天,我们不比较两者的优缺点,而只是想讨论一下腾讯金融体系在过去10年中如何逐步发展,以便判断腾讯金融将如何在这方面进行部署. 未来十年?
今天,双方都将互联网金融作为未来十年的核心战略之一. 阿里去年成立了蚂蚁金服集团,并向其注入了互联网金融服务,例如支付,财富管理,银行和小额贷款. 可以说,蚂蚁金服是阿里互联网金融的独立军团.

从腾讯金融的“上线”角度来看,腾讯金融的战略将在未来更加侧重,从多点开花转向强调作战. 财付通,微信支付,QQ钱包,财贸通,信用报告等优势资源的深度整合,意味着将重组几组财务沉重的拳头,共同发挥更大的力量.
过去,腾讯金融的十年布局“张发”
毫无疑问,腾讯是中国最看重金融服务的互联网公司之一. 在过去的十年中,腾讯在互联网金融领域的布局就像是下棋的高手一样,他的眼光也比较长远,他的举动每一步都有自己的意图,不同的部分似乎密切相关. 这次上升线是一步一步一步一步地将板上的关键部件串联和并联连接,这就是所谓的“章节”. 这也符合小兄弟一贯的作风,以低调的方式赚了很多钱.
在互联网时代,支付是所有业务活动的起点和终点. 对于互联网金融来说,支付也是一个非常重要的连接工具. 早在2005年,腾讯就推出了支付平台Tenpay. 如今,财付通用户已超过2亿,使其成为中国互联网上最受欢迎的支付工具之一.
Tenpay无疑是腾讯金融的开拓性工作. 从那时起,在此基础上开发了许多金融产品. 当然,随着移动互联网的出现,腾讯还向移动支付中注入了更多创新元素.
借助财付通的基础技术,支付功能和安全系统,微信支付和QQ电子钱包应运而生. 在腾讯内部,“ QQ钱包+微信支付”被认为是腾讯在开创移动支付O2O应用场景中的“ Eligent Sword”和“ Dragon Blade”. 如今,您可以在大型购物中心,便利店,加油站甚至剧院看到它们. 根据腾讯的战略计划,移动支付不再是纯粹的支付渠道,而是逐渐成为连接用户与商家和用户的“连接器”.
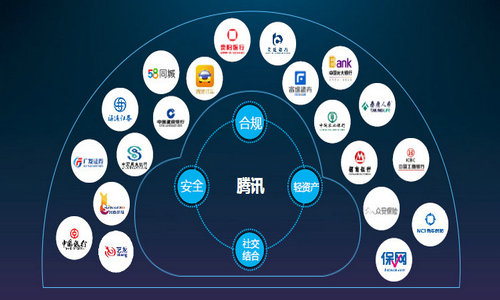
没有支付能力就不可能进行融资,因此,支付和移动支付只是腾讯在金融领域拓展业务的第一步. 腾讯的最终目标是成为互联网和金融的“连接器”.
金融业务无所不包. 腾讯下一步要做的是在移动支付的基础上探索和创新更多的金融服务产品,以实融的商业价值.
从那时起,腾讯先后启动了互联网财富管理平台微信,证券产品可选股票和将要推出的微证券.
自2014年1月开发以来,Wealth Connect不再局限于“婴儿”财富管理产品腾讯旗下互联网金融,而是包括货币基金,常规财富管理,保险财富管理和指数基金,并已成为腾讯互联网的载体平台金融. 依靠8亿的QQ用户和6亿的微信用户,财富管理的发展势头就像是草原之火. 截至今年7月,财富管理用户超过1600万,交易额超过1500亿元.
“一步一步,一步一步地”,这八个字解释了腾讯金融的布局. 为了更好地促进包容性金融,使每个个体和小企业都能充分享受高质量的金融服务,腾讯再次切入传统金融银行的“腹地”.
2014年底,腾讯的深圳前海微众银行正式成立,成为中国第一家纯互联网银行. 2015年1月,中兴银行欢迎李克强总理亲自检查. “融改革. ”李克强总理对Wezhong银行也寄予厚望. 进入2015年,包括阿里巴巴旗下的商业银行,也已经完成. 但是,从客观的角度来看,网上银行的发展仍然受到政策环境的制约. 为了实现更大的普及度并真正影响普通百姓的生活,网上银行还有很长的路要走.

还有一项对于互联网金融非常重要的业务,但它经常被所有人忽略. 这是个人信用报告. 以前,作为传统金融中的关键环节,信用报告业务一直牢牢掌握在中央银行和传统金融机构的手中. 有组织预测,未来中国个人信用信息市场规模将达到1000亿元. 对于互联网公司来说,这仍然是一个充满希望的蓝海市场.
目前,腾讯信用推出了三大产品: 面部识别服务,反欺诈产品和信用评分报告. 腾讯信用报告总经理吴丹承认,互联网信用报告是对中央银行信用报告系统的补充. 腾讯信用信息拥有庞大的社交数据,包括出色的网络信息安全记录,可以帮助5亿没有信用和信用记录的人建立个人信用.
通过这种方式,腾讯的互联网财务布局已基本解决. 从今年下半年开始,随着中国互联网金融各项法规和扶持政策的具体实施,腾讯互联网金融有望全面硕果累累,并获得丰厚的红利.
将来,只有连接器,而不是颠覆性的
另一个重要的问题是,腾讯在互联网金融中扮演什么角色?
众所周知,腾讯是“ Internet +”的最早倡导者,也是最坚定的倡导者. 在今年的两次会议上,政府工作报告中都写了“ Internet +”. 李总理还强调,“互联网+”应带动传统产业的升级改造. 因此,马化腾当然不希望使用互联网武器来颠覆传统金融.

实际上,我们几乎看不到腾讯在互联网金融中采用“颠覆”和“杀死”两个词. 如上所述,腾讯希望成为互联网和金融的连接器. 从最早的人与人之间的社交和联系,到人与人之间的交流,看看腾讯十多年的发展历史;付款,将人与商品联系起来;到金融产品,将人与金融服务连接起来……未来的互联网在金融领域,人与智能设备之间的连接甚至已经成为现实,例如人脸识别和支付.
由于“连接”的概念,从2005年财付通开始,腾讯的互联网金融方式就与竞争对手不同. 由于您希望合作伙伴进入“连接”生态系统,因此您唯一要做的就是为“连接”建立最佳的服务环境和管道设施. 财付通,微信和李才彤都是例外. 服务用户和合作伙伴.
许都在讨论腾讯对结构的调整是为了与标准的Ali Ant Financial Service相匹配. 在这方面,我认为这一目的肯定有,但绝对不是主要目的. 互联网金融的未来足够广阔,可以容纳腾讯,阿里和更多新兴公司. 在幸福到来之前,每个人要做的不是说要杀死哪个对手,而是要考虑他们想要成为什么样的人.
由于腾讯被确定为连接器,因此所有战略重点和布局实施都应协调其自身的生态和健康状况,并最大限度地提高其连通性和服务能力. 想象一下,如果您每天想着与马化腾坐在阿里的PK,您会不会感到疲倦?这是他的结构水平吗?其实还有另一个原因,腾讯真的很怕阿里吗?当然不是. 作为南方一北方的两个男性,他们将再次战斗,恐怕他们最终将以与滴滴和赫瑞相同的步伐走下去. 他们希望在未来几年内成为自己的基准.
作者是《中国企业家》和《彭博商业周刊》的前技术作家.
我的文章还将在百度百家,新浪技术腾讯旗下互联网金融,腾讯技术,网易技术,搜狐客户,今日头条,亿点信息,老虎嗅探,钛媒体等数十个网站上发表.
我的微信公众号之一是“ Wang Changsheng”,ID: wangchangsheng110
我的其他微信公众号是“技术观察” ID: kejiguancha
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-278077-1.html
-

-
陈明霞
为了民族兴旺
 听我的建议,这款小米鼠标真的不值得购买
 优酷怎么看不了过去的2017年,视频行业保持了令人震惊的增长
 优酷视频比较 2017年12月19日优酷vip账号免费领取 优酷会员账号共
 青清草免费视频app
喜欢刘诺英的歌声