阿里很难填补“优良土壤”的黑洞
电脑杂谈 发布时间:2020-05-26 06:24:08 来源:网络整理
尽管阿里收购优酷土豆对双方都有利,但实质上,除了财务支持外,阿里无法改变优酷土豆在盈利模式上的单一困境.


几天前,阿里收购优酷土豆的消息引起了业界的强烈关注. 10月16日下午,阿里巴巴集团宣布已向优酷土豆网董事会发出非约束性要约,以完全收购优酷土豆网. 按每份美国存托凭证(ADS)26.60美元计算,总金额有望超过45亿美元.
从某种意义上说,通过收购优酷土豆,阿里不仅可以完成其在数字娱乐生态系统中的布局,而且还可以避免腾讯和百度在视频业务上的长期制约. 对于优酷土豆,被收购后,尽管可以依靠阿里作为金牌拥有者,但在未来的版权和团队争夺战中,它不再会受到限制,但其自身的利润困境仍然难以解决.

据悉,从上市到2014年6月,优酷土豆亏损17亿元. 财务报告显示,优酷土豆第二季度净利润为16.1亿元,同比增长57%;净亏损为3.42亿元,与去年同期的1.423亿元相比,亏损额进一步扩大.
众所周知,视频网站的收入主要来自广告,手机视频的收入主要来自补丁广告. 由于用户的习惯,主要的视频网站在付费视频服务方面还没有取得突破,移动终端上的移动广告模式也极大地挑战了用户的耐心. 为了解决核心问题,移动视频最重要的考虑因素是如何摆脱补丁广告的单一商业收入模型.

利润模型是单一的,但是带宽和内容成本却在大幅增加,这是视频网站面临的共同困境. 阿里巴巴收购优酷土豆的目的是借用优酷土豆的视频平台,以为其电子商务和金融服务导入流量和用户. 优酷土豆也将有更多的来购买版权内容,以换取广播次数的增加,然后通过广告来实流显然无法巩固其移动优势. 该视频网站对阿里来说,虽然可以填补其数字娱乐领域的最后一个环节,但它是一个无底洞,可以烧钱.
首先,优酷土豆可能会引发版权大战. 例如,过去优酷土豆集团财报,由于担心烧钱,在搜狐和腾讯上花了很多“中国好声音”等热门内容,而爱奇艺则购买了“爸爸在哪里”等热门综艺节目. 有了阿里,优酷土豆将对版权大战充满信心.
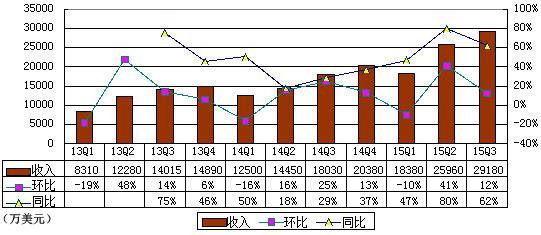
第二,阿里将面临重叠服务整合(阿里影业与合艺影业的整合,天猫魔盒与优酷盒的整合)以及高品质影视IP竞争的问题.
对于优酷土豆,阿里电子商务基因的植入将损害观看视频内容的用户体验. 一些分析师乐观地认为,“依靠阿里强大的电子商务平台和技术优势优酷土豆集团财报,数字娱乐和消费者行为可以紧密结合在一起. 屏幕是频道,内容是商店,“高级用户在观看时可以购买”. 但是,他们的视野忽略了用户的视野和需求. 用户登陆视频网站的目的是观看高质量的视频内容,而不是为了使购物更加方便.
对于阿里来说,由于他在优酷土豆网中拥有20%的股份,因此优酷改道和视频中的宣传链接广告并未很好地完成. 收购后,优酷土豆的高质量视频内容将成为阿里巴巴电子商务数字产品的重要渠道和流量分配平台. 换句话说,优酷土豆将成为阿里真正的转移入口.
实际上,优酷土豆的利润困境与自身无关,而与整个行业无关. 甚至YouTube都面临持续亏损的问题. 当前,移动互联网时代允许人们零散的时间得到有效利用,但是移动设备的局限性和当前的家庭网络条件限制了随时随地观看移动视频的普及,用户习惯的发展仍然是一个问题. 由于将移动视频划分为流量成本,网络速度和设备限制,因此人们很难零星地消费移动视频. 这导致移动视频的盈利能力问题得到了缓慢解决,投资者对此并不乐观.
阿里巴巴对优酷土豆的收购拥有更多的数字媒体内容输出平台,该平台可以连续生成UGC和PGC内容,并且对其在资本市场的故事叙述更具想象力. 例如,“利用互联网的力量催生新的文化和娱乐生态系统”,但这全都告诉了资本市场.
尽管阿里(Ali)收购优酷土豆(Youku Tudou)对双方都有利,但从本质上讲,优酷土豆(Youku Tudou)和阿里(Ali)无法满足各自的用户需求和用户方案. 阿里巴巴的基因是交易的入口,因此无法将准确,稳定的用户流量带给优酷土豆. 除了资金支持,阿里无法改变优酷盈利模式的单一困境,也无法带来其核心竞争力. 相反,由于随后电子商务和市场营销广告的过多放置,优酷土豆可能会降低用户体验. 为了真正解决亏损问题,优酷土豆还需要寻求自我变革,以及盈利模式和内容生成机制的变革与创新.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-222536-1.html
-
 薛美杰
-
陈秉文
对方要是敢于动动炮升级对抗
-
陈琛
官二代吧
 移动ppt播放器下载
 flash版本太低_手机flash版本太低_手机flash插件
 请收集这五个免费的高清无版权视频素材站点
 如果无法打开流行播放器,该怎么办?流行玩家无法使用的解决方案的简介