简要评论腾讯阿里的金融技术布局
电脑杂谈 发布时间:2020-05-05 18:10:26 来源:网络整理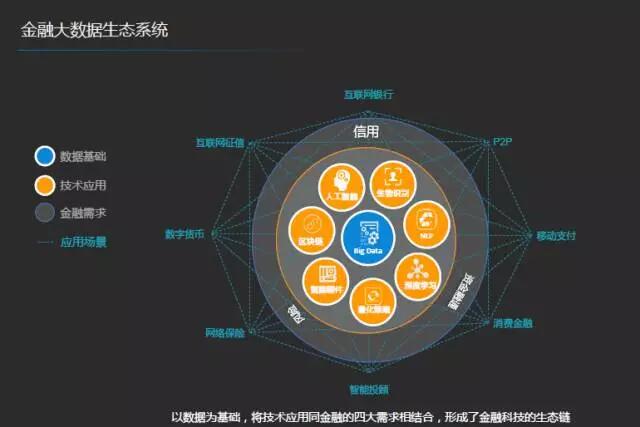

文字/王新喜
几天前,腾讯内部发布了一份文件,宣布了两项任命. 其中之一就是腾讯金融业务的转变. 赖志明不再担任腾讯金融技术业务负责人,并被任命为Infinium Limited的,该公司是由腾讯投资发起的香港虚拟银行. 林海峰被提升为公司副总裁,负责腾讯金融技术业务(FiT线)的管理和发展.
早在5月中旬腾讯互联网金融布局,腾讯阿里就宣布了在金融科技业务方面的相关成就,而腾讯金融则在第一季度将金融科技领域分开,融技术领域的战略地位可能会得到改善.
在腾讯的第一季度收益报告中,腾讯的“金融技术和公司服务”收入增长率高达44%,超过了其增值服务和广告业务的收入增长率. 在财务报告中,腾讯的金融科技业务独立于“其他业务”,并与云业务一起构成了一个新的“金融科技和公司服务”领域. 腾讯表示,金融技术和其他业务分开收入的原因是“支付,财务和公司导向活动的规模和重要性增加. ”

阿里的财务报告显示,蚂蚁金服已向阿里巴巴支付了5.17亿元的优惠和软件技术,这相当于说蚂蚁金服已分配了5.17亿元的利润. 此外,具体来说,持有蚂蚁金服30%的商业银行的净利润在2018年为6.7亿元,而2017年为4.04亿元. 腾讯和中行在2018年和2017年的净利润为2.474亿元和14.48亿元. 换句话说,Wezhong银行2018年的净利润是商业银行的3.69倍.
阿里布局金融: 形成全面的商业生态,加强支付生态护城河
从腾讯和阿里的比较来看,阿里的实力更强,但腾讯的势头不容小under.
阿里(Ali)是一个电子商务基因. 通过天猫,淘宝和支付宝的布局,它涵盖了整个电子商务业务. 其金融业务布局的逻辑基于消费场景,从电子商务到支付再到金融信用系统(Ant Jinfu),Ant Financial拥有几个主要业务系统,包括支付(Alipay),财富管理(Yuebao,Ant Wealth) ),信用融资(华佰,借款,商家银行),信用服务(芝麻信用)等.
阿里巴巴金融的发展和布局基本上享受了移动支付方案带来的好处. 随着支付宝的发展,阿里巴巴逐步建立起完整的商家信用评估系统,雨月宝于2013年6月上线. 在此基础上,基于用户的资金交易信息,建立了完善的信用信息系统. 2015年4月,Ant Financial开张了鲜花,然后推出了借款,天猫分期付款购买,蚂蚁小额贷款和口碑贷款等产品. 其诵经和借贷业务也正在逐步开放与银行和其他金融机构的合作.

在阿里巴巴的智能金融系统中,蚂蚁金服是其向外界提供金融服务能力的核心. 它基于潜在的大数据,构建了一个基于中小企业和个人的强大信用信息系统平台,以及一个基于产业链的互联网. 金融平台,银行,证券腾讯互联网金融布局,保险,基金,信贷等全系统金融服务的建设均以消费形式布局为基础,极大地增加了支付宝用户的粘性. 数据显示,支付宝的月增长率达到55%. 对于阿里而言,金融服务业务的布局可以增强其自身的商业生态,推动消费者活动的增长,增强自身的护城河,并为支付金融生态学程度带来更多的流量,粘性和用户活动. 整个市场中蚂蚁金服生态景象的深度越来越广.
阿里(Ali)的最大优势是对信用体系的认可. 它基于淘宝的天猫支付宝和其他业务,拥有大量的电子商务消费和信用数据-定向数据相关的挖掘技术,可推动业务价值并建立信用系统. 例如,除了获得消费数据之外,华北还可以从各个合作伙伴那里获得数据. 芝麻信用数据涵盖了放贷,支付,差旅,住宿,公益等多种情况,促进了支付宝线下支付,交通出行. 民生服务等服务的增长有效地促进了支付宝用户的增长,支付宝用户的粘度也大大提高了.
对于阿里来说,其支付,财富管理和信贷业务具有很大的影响力. 财务布局已形成一个完善的体系,可以增强其自身的商业生态并推动其他业务的增长以增强其核心地位. 腹地的护城河,为其金融生态带来更多的流量,粘性和用户活动.
腾讯的金融布局: 以微信为腹地,围绕社交网络形成一个整合的流程闭环
腾讯金融具有自然的社会基因. 与阿里巴巴类似,腾讯金融的发展也涉及微信支付的发展. 微信基于支付用户的培养和场景开通了其消费金融业务的渠道. 通过微众银行(投资的一部分)开展,并推出了许多金融产品,包括小额贷款,微型汽车贷款,微额贷款和其他产品. . 2015年,腾讯将原来的基本支付,互联网金融和其他金融技术业务合并,并建立了FiT业务线.

此外,这是对信用信息系统的改进. 与蚂蚁金服基于用户的资金交易信息建立的信用信息系统不同,腾讯微信银行的信用信息系统主要基于用户在社交平台上的社交信息,如QQ和微信. 去年,我们推出了微信支付次级标准芝麻信用,完善了许多业务领域,例如消费信贷,财富管理,互联网保险,证券和信贷.
腾讯将一切以人际关系链为核心. 基于微信和QQ,有很多社交,行为和游戏数据. 根据人们的生活和社会轨迹,它可以挖掘业务,健康状况和其他信息. 带动金融产品的消费. 腾讯金融主要基于C终端在帮助金融机构扩展方面的优势,例如基于服装,食品,住房和运输的消费者分期付款业务.
去年,腾讯进行了第三次组织结构调整. 金融开始走向“云”,并赢得了银行的许多大订单,在大数据和人工智能上进行了投资,并能够为金融业出口智能服务,智能营销和智能风能,提供控制,智能反欺诈等功能. 此外,腾讯还获得了基金销售许可,并通过对连云龙的战略投资增加了供应链融资.
马化腾曾将腾讯的战略概括为“两个半”: 社交+游戏+(半)金融. 原因是一半的财务. 作者了解到,腾讯金融的大部分业务是通过微信开展的,用户获取,支付场景和信用数据都源于微信生态. 与阿里和百度不同,腾讯金融分散在各种业务模块中. 换句话说,它没有形成独立品牌. 腾讯金融通常称为腾讯的FiT,但FiT并非整个腾讯金融业务. 当前的FiT已整合了一些业务线,但是其许多金融科技产品都与该系统隔离,例如Wezhong Bank.
换句话说,腾讯金融依靠微信生态为其金融业务提供流量. 这是其他两家很难拥有的优势,但这也是腾讯金融难以独立发展的重要原因. 优点是其自身的集成流程闭环. 但是,仍然缺乏完全授权外部金融机构的能力. 当然,依靠社交流量入口的优势,腾讯金融仍然可以发挥其作为金融数字助理的作用.

未来在哪里?
可以看出,AT的财务布局具有共同特征:
首先,在各自的生态系统中形成了金融闭环,并且金融生态已经得到充分布局;从付款到付款,信贷,保险,经纪人,个人小额贷款和财务管理Eat的几乎所有细分领域都已从头到尾完成.
第二个是他们已经建立了相对完善的大数据风险控制系统和信用报告系统.
这三个金融机构都可以帮助他们测试更多新技术,包括大数据,人工智能,云存储和用户风险控制.
从两个角度来看,阿里巴巴和腾讯都是流量策略. 他们使用电子商务和社交场景来扩展相应的产品布局. 金融业务附属于其核心支付产品(支付宝,微信)和流量方案. 形成相对封闭的资金流生态. 换句话说,AT的收入结构仍然取决于传统的金融服务,例如小额和小额贷款. 相对而言,阿里巴巴的财务布局具有更高的生态系统完整性. 与腾讯金融相比,它具有更好的抗周期性和复杂的业务风险.
在某种程度上,金融科技的布局是对各种生态系统(例如用户系统,方案构建,支付服务,金融机构和企业授权)的竞争. 但是,金融科技是一场长距离比赛. 在流量达到顶峰的时代,对金融服务的需求正在扩大,越来越多的公司正在寻找“工业互联网”的机会. 这依赖于AI的新技术,如用于客户服务的AI,智能的客户获取和风险控制等,这些领域已经实融科技方法应逐渐从流程驱动转变为技术驱动和场景驱动,并从中获得更多机会.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-199867-1.html
-
 杨炯
-
明王韩山童
-
马宇星
只是一种在军事上表现一种姿态
-
 2007如果全屏显示PPT幻灯片时单击鼠标和键盘时无法切换到下一个,该怎么办?
 视频播放器java版_视频剪切合并器安卓版_楼兰智尚版播放视频
 黑轴和绿轴的区别
 QQ音乐、酷狗、酷我在一起了,阿里和网易谁在偷偷哭?