对阿里巴巴财务报告的解释: 收入增长放缓电子商务业务可以继续书写多长时间?
电脑杂谈 发布时间:2020-04-23 08:05:51 来源:网络整理
?在许多中国股票公司中,阿里巴巴的财务报告是名副其实的“明星财务报告”,吸引了外界的关注和传播.
11月1日优酷,财报解读,进入双11电子商务大战的第一天,阿里巴巴发布了2020财年第二季度财务报告. 从阿里选择发布财务报告的日期来看,显然可以肯定关于本财务报告的执行情况. 根据财务报告,阿里巴巴的收入同比增长40%,净利润同比增长超过262%,并增加了3000万每月活跃用户. 财务报告发布后,阿里巴巴集团股价上涨了3%以上.
为什么阿里巴巴的净利润本季度增长如此之高?主要原因是,在收购了蚂蚁金服33%的股份后,该公司第二季度录得一次性收益692亿元(97亿美元). 从这份财务报告的表现来看,核心数据的增长仍然非常光明,这也为天猫双11开启了良好的大门.
在电子商务领域,阿里巴巴的领导地位已经确立了许多年. 尽管亚马逊等全球电子商务巨头的收入增速有所放缓,但阿里仍然保持非常稳定的增长率,这也使其股价表现非常稳定. 仅仅是在阿里快速发展的过程中,我们也看到京东随着拼多多的成长,其成长速度也对阿里构成威胁. 美国证券研究所从Ali的业务发展的角度来解释这份新的财务报告,以便对财务报告数据进行更三维的解释.
收入和净利润的增长率仍然非常稳定,电子商务业务的收入仍然是其收入的主体
在互联网行业,阿里的财务表现是中国股票中最美丽的风景. 特别是高而稳定的增长率已成为吸引投资者的最重要保证. 今年,阿里股价大幅上涨的机会仍然很多. 这也是由于它很少错过收益表现水平.
财务报告显示,阿里巴巴第二季度收入为1191.07亿元,市场规模预计为1166.95亿元. 第二季度净利润为725.4亿元,市场预期为169.3亿元,去年同期为200.3亿元. 在第二季度,每月活跃移动用户为7.85亿,市场估计为7.524亿. 财务报告发布后,截至本文发布时,阿里巴巴集团的盘前股价为180.40美元,一次上涨了3%以上,市值为4599.73亿美元.
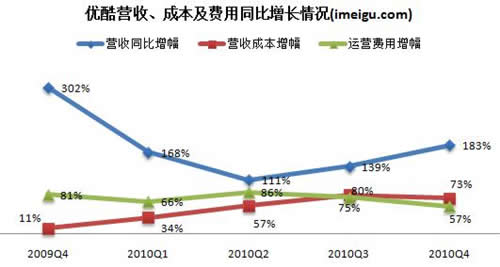
根据此次发布的新财务报告,阿里巴巴的核心数据增长仍被市场所认可. 在收入和净利润这两个核心数据中,它再次保持了良好的同比增长率. 此外,阿里在增加每月活跃用户数据方面也没有令投资者失望. 它在本季度仍增加了数千万用户. 受财务报告的发布影响,阿里的盘后股价再次大幅上涨.
就新用户而言,本季度阿里巴巴在中国零售市场的移动月活跃用户达到7.85亿,比2019年6月激增3000万;年度活跃消费者增加了1900万,达到6.93亿. 财务报告显示,在截至2019年9月30日的六个月中,淘宝App的每日活跃用户加速增长. 淘宝直播带动的2019财年交易额达到1000亿元. 在增加用户的难度越来越大的前提下,阿里的电子商务平台实现这种逆势增长确实不容易.
在业务收入方面,本季度阿里巴巴的核心电子商务业务收入为1012.2亿元,去年同期为724.75亿元. 核心电子商务业务调整前的息税,折旧及摊销前利润为387.4万元,去年同期为298.07亿元.
阿里巴巴云计算业务收入为92.91亿元(约合13亿美元),比上一季度增长64%. 数字媒体和娱乐业务收入为72.96亿元,去年同期为5.94亿元,同比增长23%. 增长的主要原因是阿里影业的合并. 优酷网本季度的平均每日用户同比增长了47%.
在其他数据方面,阿里巴巴发布了2020财年第二财政季度的财务报告. 该财务报告显示,荷马鲜肉店数量达到170家,数字连接的485家高科技零售店以及Cainiao Wrap App的用户超过1个. 包装量同比增长100%以上.
与上一季度的财务报告相比,阿里巴巴的增长率也不错. 财务报告显示,阿里巴巴财季收入为1149.24亿元,同比增长42%;归属于普通股股东的净利润为212.52亿元(约合30.94亿美元),同比增长145%;根据非GAAP计算,净利润为309.49亿元(约合45.08亿美元),同比增长54%.
从业务收入的角度来看,阿里的主要业务部门均保持了良好的同比增长率,而几项核心业务的业绩仍然非常好,这也使得整个财务报告的业绩增长太好了. 在竞争激烈的电子商务行业中,阿里保持这种收入增长率的能力确实可以巩固投资者对其的信任,但是美国股票研究机构认为,阿里的未来发展不应掉以轻心.

阿里巴巴的电子商务业务增长强劲,但不能低估,非电子商务业务部门的亏损对业绩产生影响
从股价表现,财务表现以及分析师对阿里的评级来看,阿里的整体发展仍然非常稳定,这也使阿里在互联网行业的地位越来越稳定. 仅在电子商务行业,我们还看到了一支新兴力量的崛起,掀起了电子商务行业非常高的增长率,这将影响阿里巴巴未来在电子商务业务上的股息. 美国股票研究所认为,以下几点将成为影响阿里财务业绩的重要因素.
1. 尽管不能动摇京东和拼多多的地位,但它们的存在也是一种威胁.
本季度,阿里核心电子商务业务收入为1012.2亿元,去年同期为724.75亿元. 同比增长39.6%. 尽管这个增长速度仍然很强劲,但实际上在阿里的庞大销量下,保持高速增长实际上更加困难. 一方面,阿里电子商务平台的新用户规定实际上正在放缓. 一线和二线城市用户的增长遇到了瓶颈. 另一方面,其他友好业务平台的增长实际上正在悄悄地获取阿里的GMV订单.
目前,“猫打狗”已成为电子商务行业的三大力量. 尽管阿里的权力最大,但京东和拼多多的发展仍然对阿里构成威胁. 其中,拼多多的发展势头最猛,无论是GMV还是月活跃用户规模,仍保持良好的增长速度.
就GMV而言,拼多多黄正在其内部讲话中透露: 拼多多的实际GMV支付在最近一个季度已超过京东. 根据上一季度的财务报告,拼多多的营业收入同比增长169%优酷,财报解读,而去年的商品交易总额(GMV)同比增长170.5%至7091亿元. 截至6月30日,按年度活跃用户计算,拼多多已超越京东成为中国第二大电子商务平台,仅次于阿里,规模为4.832亿.
除了这些核心数据的快速增长之外,拼多多在下沉市场中的实力非常稳定. 借用数百亿美元的补贴来改善商品质量的措施改善了其平台形象. 同时,拼多多也逐渐从下往上渗透. 拼多多的新用户中有44%来自一线和二线城市. 一线和二线用户的比例和渗透率正在增加.

除阿里担心拼多多的增长外,京东仍然是其不容忽视的对手. 随着京东与腾讯达成战略合作,在资源合作后续方面将有更多新尝试. 京东高管此前曾表示,他们将在10月1日前后与腾讯合作升级微信一级门户的资源,以创建一种微信生态的新模型,尤其是针对女性和低端市场. 在社交电子商务领域,腾讯和京东将采取许多行动来吸引正在沉没的市场中的用户.
2. 与美团已实现盈利的事实相比,对阿里巴巴庞大投资的饥肠acquisition的收购仍是亏损
在阿里的商业领域,当地的生活服务业对此寄予厚望. 饥饿,口碑,Hema Fresh都是构成该行业的重要部门. 其中,饥饿已成为阿里当地的生活领域. 重要武器. 目前,对阿里的收购已经饿了一年多了,但是根据其发展,它仍然无法为阿里带来利润,并且仍然处于亏损阶段.
根据易观国际(Analysys Local Living Services)的最新数据,与MoM数据(2018H2)相比,2019年上半年Me Hungry和Meituan Takeaway的市场份额分别为43.9%和52%. 市场份额增加了2.7%,而美团外卖减少了2.5%. 尽管饥饿的市场份额增加了,但遗憾的是,在盈利能力方面还没有可行的发展模式.
从本季度的当地人寿服务收入来看,其同比增长率不是很可观,仍然处于亏损阶段. 这也将导致阿里在后续行动中投入大量成本. 相反,最大的竞争对手美团(Meituan)率先实现了盈利. 它以强劲的业绩证明了自己的实力,尤其是在19Q2的第一季度第一季度调整后利润为14.92亿美元(去年同期亏损77亿美元). 预计美团当天股价将上涨8.86%. 美团盈利能力的挑战进一步加剧. 对于阿里而言,在这项业务中实现盈利仍然面临着巨大的挑战.
3. 尽管Ali Digital Media and Entertainment拥有想象力的空间,但一些主要产品尚未找到盈利的方法
本季度,阿里的数字媒体和娱乐业务收入为72.96亿元,与去年同期的5.94亿元相比,同比增长23%. 增长的主要原因是阿里影业的合并. 在许多企业中,数字媒体和娱乐是另一个富有想象力的空间. 该领域的收入主要由于来自优酷的订阅收入增加以及来自UC提供的移动增值服务的收入增加. 阿里巴巴娱乐公司的表现相当令人满意. 娱乐收入仅同比增长5.6%,占收入的5%,去年占收入的7%. 尽管阿里一向愿意花钱在大型娱乐活动上,也愿意花钱,但是富裕的阿里在这项业务上的损失仍然有很大差距.

优酷视频,UC浏览器,淘宝票务等尚未找到可行的获利途径,为了吸引更多用户,阿里仍需投入大量资金进行成本投资,但遭受了很大的打击. 对手. 以优酷视频为例,它与爱奇艺和腾讯视频存在很多差距,特别是在付费用户规模和制作内容方面. 优酷视频很难与电视连续剧一起播放综艺节目.
正是因为阿里仍需要投入大量资金来发展数字媒体和娱乐业务,但其目前的收入增长率并不十分令人满意. 在收入和净利润方面很难突破. 小. 对于阿里而言,当获利能力未知时,该业务部门可能会继续遭受亏损几个季度.
押注正在下沉的市场并挖掘云计算的增长潜力,谁将成为阿里的下一个黑天鹅?
在许多中国股票中,阿里巴巴是投资者中最受欢迎的科技股. 根据此前的媒体统计,在接受调查的30位分析师中,有26位给予阿里巴巴“买入”评级,另有2位给予“强力买入”评级,平均目标价为211.09美元. 阿里之所以能被许多投资机构所认可的主要原因是,对于新业务而言,阿里仍然具有巨大的增长潜力,而且下一只黑天鹅很可能会诞生.
阿里今年在电子商务上的一个重大举措是以20亿美元收购了网易考拉. 此举还将继续加强阿里在跨境电子商务领域的影响力. 据AiMedia Consulting称,该公司发布了《 2019年上半年中国跨境电商市场研究报告》. 报告显示,网易考拉以27.7%的市场份额排名第一,在跨境电子商务市场份额中排名第九,天猫国际和海通环球分别以25.1%和13.3%的市场份额排名第二,分别. 在阿里拥有天猫国际和网易考拉的情况下,这也将使阿里获得跨境电子商务更大的市场红利.
在这份新的财务报告中,阿里巴巴的云计算业务仍然显示出良好的收入增长率. 阿里云的云计算业务收入为92.91亿元(约合13亿美元),高于上一季度. 季度增长64%. 北美三大云计算巨头亚马逊,微软和谷歌,分别实现收入83.8亿美元,113.9亿美元和61.8亿美元,同比增长37.3%,18.6%和39.7 %, 分别. 阿里云的同比增长率仍超过三者,目前稳居全球市场份额第三. 随着阿里云在亚太地区占据第一市场份额,随着市场份额的进一步扩大,阿里云将为阿里巴巴的收入增长实现更大的突破.
根据阿里巴巴今年发布的三个季度财务报告,阿里巴巴的电子商务平台今年有8600万新用户. 许多新的活跃用户来自低线城市,不断下降的市场中的用户数量超过6亿. 对于阿里而言,该市场的用户仍有很大的增长空间. 目前,阿里在下沉的市场中增加了补贴和战斗力,而该市场中用户的增长将使阿里有更强大的业务护城河.
根据这次阿里的财务报告,它再次证明了其在电子商务行业中的稳定增长速度,这也成为巩固投资者信心的重要表现. 同时,朋友要动摇它几乎是不可能的. 只是任何一个巨人都达到了这样的高度,并不能放松未来的每一步. 阿里也是如此. 如何挖掘更多的黑天鹅,也将成为阿里提升其市场价值的重要举措. 期待阿里下一季度的财务表现.
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-185719-1.html
-

-
楠大典
人民必胜
 M570集成上一代火星轨迹球超小型
 开博尔Q7刷机 玩转不一样的开博尔【图文教程】
 三只最舒适的垂直鼠标,值得使用!
 如何为运行卡丁车手机游戏设置按键?最佳按键设置方法[多幅图像]
你知道什么意思了吧