优酷土豆网2013年第二季度的财务摘要有哪些?
电脑杂谈 发布时间:2020-04-06 15:05:08 来源:网络整理
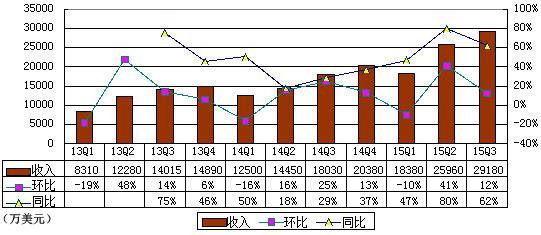
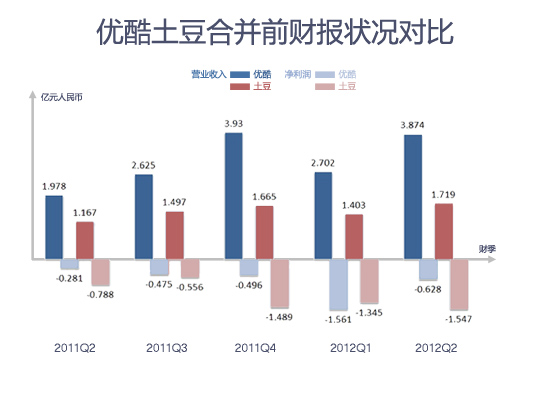
与合并前相比,优酷和土豆网自合并以来的收入增长率并不特别令人满意. 在2012年第三季度合并之前的三个季度中,优酷的收入增长分别为103%(2011年第四季度),111%(2012年第一季度)和96%(2012年第二季度),土豆的三季度增长率分别为69.7%和76.7,分别. %和47.3%. 除去最初的合并,2012年第三季度的同比增长率为84%. 在接下来的三个季度中,同比增长率分别为30%(2012年第四季度),21%(2013年第一季度)和30%(2013年第二季度). 尽管业务规模仍处于良好的上升趋势,但必须说这种趋势已经显着放缓.
同时,优质土壤的成本降低效果更加明显. 根据2013年第二季度财务报告,合并净亏损为1.051亿元(1,710万美元),比2012年同期的预计合并净亏损减少了40%. 事实上,自合并以来,Youtu'与合并前相比,季度亏损减少了约40%. 因此,就此而言,本季度成本结构的改善并不是特别令人惊讶. 但是,随着损失继续减少,我相信每个人都期待着Youtu Group财务转机的到来.

关于降低成本,引人注目的是降低带宽成本. 自从我看到优酷的招股说明书以来,其巨大的带宽成本是我继续入侵这家公司的原因之一. 但是,本季度的带宽成本仅为1.641亿元(约合2670万美元),占公司合并净收入的22%. 该百分比为去年同期合并前的31%. 必须叹息规模经济协同效应的好处. (但财务报告显示,去年第三季度合并中优酷的带宽成本仅占总成本的23%). 顺便说一句优酷土豆2014财报,“快乐在一起” 2013年第二季度的带宽成本为4510万元,约占总收入的11%(尽管这两种产品和服务本质上是不可比的).
Youtu的新闻稿着重强调了自营电视剧的增长对广告收入的好处. 当然,这只是控制Udo内容成本的原因之一. 本季度内容成本将近3亿元,约占净收入的40%. 去年同期,两家公司合并前的内容成本约为2.1亿元,约占净收入的36%. 当然,由于竞争,内容的成本今年已经上涨了很多(您看不到狐狸的9位数字赢得独占权,但是据说Youtu实际上没有参加版权竞赛该程序). 只是希望随着两家公司的进一步整合以及市场变得更加稳定,内容成本在总收入中所占的比例将继续下降.
真正值得关注的是Youtu Group的多屏策略. 优酷网目前拥有超过2亿部移动VV,是年初以来数据的两倍,而根据艾瑞咨询的数据:
优酷6月份的移动平均每日紫外线为1412万,高于爱奇艺(790万)和PPS(6.0808亿)的总和;优酷在6月使用了超过1.8亿小时,是PPTV的2.3倍,位居第二,是iQIYI和PPS每月使用量之和的1.3倍. 当然,与此同时,斗王所覆盖的日均人数仅为71万,约占优酷的1/20(顾师傅真是个好人).

请记住,Facebook本季度的收入激增,这是导致股票激增的最重要原因: 移动业务收入良好. 甚至顾永强本人在电话会议中也表示,移动终端的增长将成为下一季度Youtu增长的主要原因. 个人了解,当视频服务可以在移动端提供良好的用户体验时,其广告效果和广告价值将高于PC端. 极其简单的体验. 当您单击PC上的视频并看到广告时优酷土豆2014财报,大多数人会自动切换到其他网页;在移动端,此操作既不方便也不是不必要的. 因此,开发出色的移动广告展示体验对于Youtu的多屏营销策略至关重要.
但是最重要的是,Youtu目前在移动端的规模优势太明显了. 这种规模优势(最终会产生的马修效应)可以帮助Youtu在移动端建立更高的产品优势;当然,这取决于对手的下一个应对措施(我不知道第三个赛季对搜狐有帮助的好声音). 实际上,我非常担心当用户在移动终端上观看视频时哪些内容会更受欢迎;教资会影片;综艺节目;或电影或流行戏剧?我相信移动配置甚至会改变主要网站的内容成本结构.
视频网站很难改版,主要是因为广告客户对视频的价值有所了解. 多年来,随着市场的逐步发展,广告商应越来越关注视频的价值. 先前的声明是: “在同样的效果下,一线城市的视频广告比电视广告便宜;而二线和三线城市恰好相反. ”一方面,随着手机的影响,二三线城市的用户数量和广告效果将继续上升;多屏协作可以使广告出现在更多不可能的地方;这些无疑可以大大提高整个行业的效率.
2013年第三季度,所有主要竞争对手都在加快步伐,我不知道Youtu的优势能维持到什么程度;实现周转. 我非常期待这些!
Vivi老师很早就问了这个问题,我回答了. 文字有点乱,私人物品更多. 我希望它对您仍然有帮助: )
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-166029-1.html

 mp4播放器java版 HTML学习笔记之第七章:HTML多媒体
 对六个CIBN命名视频应用程序进行比较评估,看看哪个更好!
 爱国者的第一个MP6云播放器将于最近在全球发布
舍己为人的精神值得全世界学习