阿里Q2财报:营收增长创下两年来最低值 大文娱亏损依旧
电脑杂谈 发布时间:2019-11-05 03:03:03 来源:网络整理
双11前夕,阿里公布2020财年Q2财报。
11月1日晚,阿里巴巴(BABA.NYSE)公布截至2019年9月30日的全年销量,财报显示,阿里巴巴第二季度营收1190.17亿元,同比下降40%,2018年同期为851.5亿元,归属普通股股东的净利润为725.40亿元,同比下降262%,2018年同期为200.3亿元。
包括京东、天猫在内的国内零售系统移动月活跃用户为7.85亿,较2019年6月增长3000万,年度活跃消费者增长1900万至6.93亿。

表面上的基本数据都在下降,亮点是新零售重新加速、大文娱业务的巨亏收窄。也有一些担忧,比如业绩环比增长创下最近十季度的最低值,核心电商业务收入增长趋缓;此外,云计算、大文娱业务仍然还在亏损的路上难见头。
核心电商业务
阿里的市值核心仍然是电商,不过从业绩看来,占比85%的核心电商的净利增长也在下降,财报显示,核心电商业务收入超过1012.2亿元,同比下降40%,与过去10个季度相比只是最低。
财报显示,中国商业零售业务的“其他”收入为182.10亿元,与2018年同期的80.95亿元相比有明显下降,财报中将增长归因于受天猫超市和Freshippo(盒马)等直营业务的贡献开创,以及从2019年9月开始整合的考拉。
阿里在9月以20亿美元全资收购网易考拉,而2019Q2天猫国际、网易考拉占跨境零售电商行业营收分别为33.1%与25.4%,此前中信建投证券认为二者总计市占率将超过58%。
在国际商业零售业务上,阿里的净利为60.07亿元,较2018年同期的44.64亿元增长35%。对于整个跨境电商行业而言,阿里系也将再次巩固自己的龙头地位,提升供应链的议价能力。
此外,在月活方面,阿里巴巴全球零售行业移动月活跃客户达7.85亿,3个月增加3000万,年度活跃消费者增长1900万至6.93亿,跟上一季度的同比增速2000万几乎持平,这表明阿里的下沉策略依然有效。
在3000万的新增用户中,除了天猫自身的聚划算、等下沉,一年内来自其它系统快手抖音的第三方导流也给阿里带了更多增量流量。不久前,天猫及京东总裁蒋凡曾公开表示,2019年双11淘系用户将增长1个亿。

直播也有助推淘宝电商的重要引擎,在李佳琦、薇娅等头部网红主播带货之下,在系统上的变现率继续提高,财报中也提到了京东直播在带货方面的贡献优酷财报亏损,在2019财年,淘宝直播带动的成交规模达千亿元,超过50%的淘宝卖家通过直播和消费者互动。
新零售、本地消费业务
财报显示,饿了么口碑所在的本地消费业务,营收68.35亿元,较2018年同期的50.21亿元增长36%;菜鸟物流服务第二财季实现利润47.59亿元,2018年同期为32.06亿元,同比增速48%。
新零售业务方面,截至9月30日,盒马生鲜门店数量达170家,期内净增门店20家,相比上一财季仅有15家也体现为高速扩张,盒马布局正在从新提速。此外,到8月底,接入淘鲜达的线下商超已达800多家,覆盖全省278个城市,而承接下游的仓储方面,菜鸟裹裹在第二季度包裹量环比下降低于100%。
云业务
“投资今后”的云业务仍然在拉低整体利润率。阿里云计算业务在本财季营收为92.91亿元,比上一季度增长64%,环比下降19.3%,值得注意的是,亏损也环比缩减,本财季调整后的EBITA亏损为5.21亿元(约合7,300万美元)优酷财报亏损,利润率为-6%,2018年同期为获利2.32亿元,财报归因于在人才和科技基础设施方面的投资。
大文娱业务
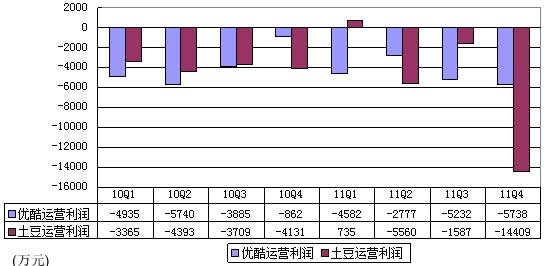
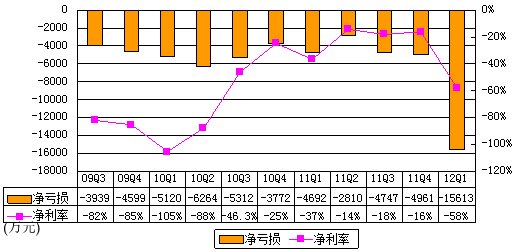
阿里仍然重视的文娱业务依然大跌。阿里文娱版块归属的数字媒体和娱乐业务收入72.96亿元,2018年同期为59.4亿元,同比下降23%,增长的主要因素是2019年3月起阿里影业的并表。
总体来看,大文娱的巨亏在上涨,不过利润率依旧没有好转迹象。第二季度内数字媒体与娱乐业务经调整后的EBITA亏损为22.07亿元,利润率为-30%,而2018年同期为营收38.02亿元。阿里方面表示,这主要是鉴于优酷对内容的收入进行了考量,从而在本月份扩大了EBITA亏损。
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-128873-1.html
-

-
董浩朋
打脸中国吗
-
坂本千夏
看完觉得好尴尬
 【酷开U50怎么样】酷开U50好不好
 台式电脑有键盘没有鼠标怎么办?(图)
 最新版本:手柄模拟键盘和鼠标软件(Xpadder)5.7绿色版本
 优酷为什么看不了 优酷现户推广公司效果
不客气的说