打架斗士夏草:乐视财报大分析 或亏损20亿元
电脑杂谈 发布时间:2019-09-09 03:02:36 来源:网络整理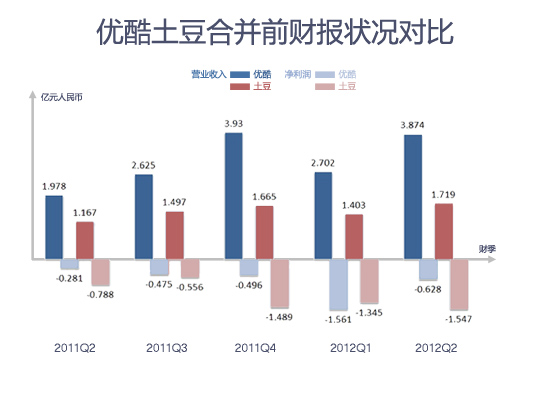
[摘要]做硬件开发的用友,研发资本化比例近三年在10%左右;做软件开发的海信,研发投入全部费用化,研发资本化比例为0。2013年,1年以内应收账款8.94亿,2014年1至2年应收账款2.07亿,转化率23%(2.07 8.94),2015年2至3年应收账款1.87亿,转化率90%(1.87 2.03),相差的两千万就是坏账计提10%造成的,2015年并没有收到2013年一年以内应收账款的一分钱。
1、无形资产——水分多
乐视网:2013年、2014年和2015年,采购、制作版权内容的费用分别为12.8亿、14.6亿和23.9亿。(这里的利润是乐视投入的费用)
优酷:2013年、2014年和2015(截至三季度)年,内容费用分别为14亿、18亿和23亿。
目前,优酷2015年年报未出,15年前三季度的内容费用是6.69亿、7.44亿和8.96亿,按照前三季度的数据,15年优酷的内容费用预计在32亿左右。
(这里的优酷内容成本,是报表里已经成本费用化的费用,是计提金额,基于优酷13年至15年,内容投入始终在下降,实际投入的费用比税金总额要高)
乐视网摊销:2013年、2014年和2015年,内容版权摊销分别为5.70亿、9.99亿和14.53亿。
13年至15年,优酷的内容投入费用比乐视网稍高,但今年的计提金额是乐视网的两倍。
版权摊销:乐视采用的是直线折旧,使用平均年限法,一部五年版权的电视剧,每年平均摊销20%。优酷引入的是提速摊销,第一年摊销50%以上。影视的时效性强,流量多在第一年,随着时间的推移,流量大幅增长!
直线摊销的方式,有点类似“庞氏骗局”,只要加大资金投入,每年的版权投入比以前年度大,这样可以把成本压力往前推。一旦资金跟不上,后期的费用摊销压力加剧!
优酷13年、14年和15年的内容投入都比乐视网大,由于版权的时效性强,近期的版权价值大,优酷的实际内容资产必须比乐视高。
但是,实际状况却不一样。乐视网2015年无形资产是48.79亿,影视版权是38.30亿。优酷2015年9月,无形资产是15.37亿,14年是13.80亿。
版权资产这块相差了大约20亿,无形资产之间差距了30亿。乐视的版权资产水分很大,20多亿!
2、研发支出——过度资本化
通常状况下,企业自创商誉以及企业外部形成的无形资产,在报表里不确定为无形资产。
研发分为研究阶段和开发阶段。
研究阶段主要是开发的后期基础工作,开发阶段主要是将研究成果进行应用研发。研究阶段形成的成本只能计入当期损益,开发阶段需要要满足五个条件,才能将价格计入无形资产成本,其中有一个条件是,要无法证明该无形资产能够在行业上有价值以及外部使用时有价值。

一般来说,一项研发活动只有到开发阶段前期,才能符合资本化条件。到符合资本化条件时,研发活动基本接近尾声,后续的总额很少。所以,企业开发资本化的比重大概都很小,很多高科技企业就直接将开发投入全部确定为预研费用,不进行资本化。
但是乐视的开发资本化比例极高,近三年都达到50%,14年和15年接近60%。
乐视网主要业务是硬件和工具,这里拿两个A股公司进行对比。一家是单纯做硬件的用友,一家是纯粹做电视机的海信电器,这两家都是行业龙头。
[摘要]做硬件开发的用友,研发资本化比例近三年在10%左右;做软件开发的海信,研发投入全部费用化,研发资本化比例为0。2013年,1年以内应收账款8.94亿,2014年1至2年应收账款2.07亿,转化率23%(2.07 8.94),2015年2至3年应收账款1.87亿,转化率90%(1.87 2.03),相差的两千万就是坏账计提10%造成的,2015年并没有收到2013年一年以内应收账款的一分钱。

做硬件开发的用友,研发资本化比例近三年在10%左右;做软件开发的海信,研发投入全部费用化,研发资本化比例为0。
再举一个高科技的事例,华为。2015年,华为专利申请人数世界第一,研发投入596亿,全部费用化,研发资本化比例为0。华为近五年的开发投入有两千亿左右,无形资产只计27.25亿。
(前段时间,乐视撕逼华为。不过其实出来,华为的收益是借助产品运营,一步一步经营来的,不像乐视有上市股票。如果根据乐视的开发资本化比例,华为销量可以减少300亿,净利润就达到100亿美金了;如果让假某学操盘华为,估计市值可以世界第一)
当然,华为没有上市。
再举一个A股上市公司的事例,董的格力电器。
格力电器年报没有单独列举研发投入,但是优酷2015财报,根据董明珠透露,近几年,格力的开发投入在40亿左右。年报里,研发投入全部费用化,研发资本化比例为0。2015年格力的无形资产是26.56亿,计量的基本都是土地使用权。
通过这4个标杆企业,也可以看出,研发资本化通常很低,甚至为0。
乐视60%的开发资本化比例,在全世界,应该是少见的。一个项目,还没怎样投入开发,经济价值具备很高不确定性的之后,乐视就早已明白开发结果和项目的准确价值了。研究阶段还没走几步,就立刻开启开发阶段的后半段,进行确定资本化。
如果根据10%的开发资本化比例,2015年,无形资产和开发经费虚增有6亿左右。
2015年,乐视无形资产里的非专利技术和系统软件的账面资产是10.49亿,开发经费的账面资产是4.24亿,两者累计14.73亿,如果根据开发资本化比例10%,这两块资产总虚增将在12亿左右。
3、关联交易——金额大
乐视网与关联公司的关联交易
2015年,乐视网向关联公司采购的总额为27.10亿,占公司营业利润的24.4%,占公司净利润的1248%;向关联公司销售的总额为16.38亿,占营业收入的12.6%,占公司净利润的754%。关联销售里,乐视网向乐视移动和乐视体育,销售会员和广告的支出为12.5亿。

关联交易的总额跟乐视网净利润2.17亿相差一个数量级。集团外部之间关联交易严重。
乐视网与乐视致新的关联交易
乐视超级影视会员490/年。超级影视会员只能用于乐视电视和盒子,不能用于相机和手机。在乐视电视里,乐视网就是一个播控系统,可以直接收会员费。但是490元这个价位,并不是市场的定价,仅仅是乐视网进行捆绑销售定的价。这个价位明显是偏低的,2015年前,乐视超级电视的会员和电视没有进行绑定,会员和电视可以进行分割,那时,在天猫上,超级电视会员的价位是60元到80元,尽管那些行业比较小,但这个价位和490元,差距还是比较大的。另外,乐视网作为乐视电视播控平台,这个在广电新政上并不是被允许,所以,乐视网播控平台的持续性也是个难题。
所以,490元的价钱有多大一部分是硬件的利润。这只是乐视经常被怀疑用少数股东损益向上市公司输送利益。这只是为什么,合并报表里,乐视网的净利润2.73亿,归属于母公司所有者的收益是5.73亿。
一个集团公司,有很多子公司,子公司之间进行诸多关联交易,这时候,利润是很容易放进其中的某一个公司。
乐视会员营收:2015年27.10亿,2014年15.25亿,2013年3.93亿。
优酷会员营收:2015年前三季度5.5亿,预估2015年8亿,2014年1.5亿。优酷的会员营收在14年开始大力拓展,在15年基本处于成熟期,会员营收体量基本能代表整个视频市场的情况!
乐视的会员营收,在14年实现了营收288%的下降,主要是超级电视在14年开始放量,实现了150万台的利润,随之带给了会员收入的暴涨!
2015年乐视会员营收27.10亿,优酷会员收入8亿,相差19.7亿。19.7亿差距上面,大部分都是关联交易带来的,把硬件的利润转化到软的会员收入里。当然,这上面有很多关联利益输送!
保守估计,2015年,乐视电视和乐视手机给乐视网带来的会员营收必须有18亿左右!
4、应收账款——数额剧增
乐视的预收账款大部分来源于广告业务,因为乐视终端没有多少应收账款,另外,从母公司的预收账款的总额与合并报表的预收账款金额对比,也可确认。
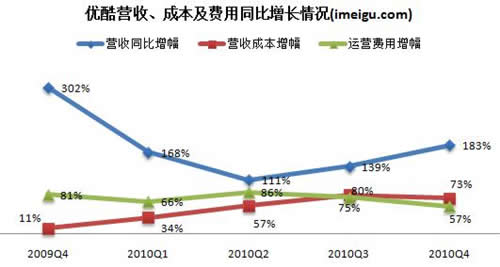
乐视网2015年应收账款总额33.59亿,应收/广告=127.5%; 2014年18.92亿,应收/广告=120.3%。 (乐视网2015年广告营收26.33亿,2014年广告创收15.72亿。)
优酷2015年第三季度应收账款总额23.61亿,预估2015年25亿,应收/广告=50%;2014年18.44亿,应收/广告=51%。 (优酷2015年前三季度广告创收35.2亿,预估2015年广告营收50亿;2014年36亿。)
14年和15年,乐视的应收/广告比优酷高出一倍,说明乐视的广告营收质量较好,销售思路非常保守,对广告用户的议价能力不强。
乐视2015年的带宽费用是4.72亿;2014年是2.44亿。优酷2015年前三季度的带宽费用是9.6亿,预估2015年12亿;2014年是9.17亿。优酷2015年的带宽成本是乐视2.5倍。同样都是流媒体技术,带宽费用基本可以考量流量的数据,优酷的流量大约是乐视的2.5倍。
广告的支出是按流量计价。根据流量差距,乐视的硬广收入需要是b站的30%。但是2015年,乐视的广告营收是b站的52%。说明乐视的广告营收有水分,除开关联公司的广告营收外,乐视的广告销售非常保守,议价权也不强,收入质量低!这就是为什么乐视的坏帐账款居高不下的重要因素。
应收账款坏账计提

2014年,1年以内应收账款17.19亿,2015年1至2年应收账款5.01亿,转化率29%(5.01/17.19)。
2013年,1年以内应收账款8.94亿,2014年1至2年应收账款2.07亿,转化率23%(2.07/8.94),2015年2至3年应收账款1.87亿,转化率90%(1.87/2.03),相差的两千万就是坏账计提10%造成的,2015年并没有收到2013年一年以内应收账款的一分钱。
通常来说,应收账款的账期在一年内,对于视频市场,广告用户通常会在四季度结账,偿还应收账款。账期超过一年的预收账款,质量会大打折扣。乐视2013年产生的坏帐账款,在2015年,没有收回一分钱。
乐视1年以内的预收账款,2014年的转化率29%,2013年的转化率23%,转化率非常高,随着利润规模的减小,转化率在下降,也表明乐视的坏帐账款的质量在不断恶化。
但是,乐视1年以内的坏帐计提比例只有3%,这个比率跟29%的转化率相比,差距甚大。说明,乐视的1年以内和1至2年的预收账款计提比例存在失真,少计提了坏账准备,将减值的处理延迟到现在年度,做大当年盈利,只要公司的利润规模不断增大,这个做大当期的收益的方式可以经常延续下来。一旦公司的支出规模不上涨以及增加,应收账款的坏帐就会吞噬利润!
5、真实成本——或巨亏/1亿
乐视报表业绩:
归属于母公司所有者净利润是5.73亿,乐视网合并报表净利润是2.17亿,两者之间差距的是少数股东损益3.55亿。乐视网营业利润只有0.69亿,其中,投资收益0.78亿,扣除掉乐视体育等的投资收益,乐视网营业利润为负。同时,所得税费用为负的1.42亿,剔除掉所得税,乐视网净利润是为负。
乐视实际净利润:
假设:乐视的内容减值成本是优酷的80%,研发经费资本化比例是10%。
乐视的实际净利润=0-(32*0.8-14.5)-6=-16亿,考虑到少计提的应收账款坏账准备,乐视致新和关联公司的利益输送,乐视的实际净利润应该是负20亿左右。保守估计,净利润负15亿,巨亏。
乐视实际净资产:
假设:乐视无形资产水分25亿(前面有计算),资产负债表里开发收入水分3.5亿(4.24-4.24/0.6*0.1=3.5)。
商誉7.47亿,递延所得税资产5.07亿。
乐视净资产=38.15-25-3.5-7.47-5.07=-3。再加上应收账款的水分,以及关联交易输送的利益,乐视实际净资产应该在负5亿以上。
常识:视频方式本质就是买版权,然后把版权通过带宽分销给客户。优酷和爱奇艺的用户比乐视多,流量比乐视多出大约一倍,在版权金额不变的状况下,流量减少,只提高带宽,不减少版权费用。等量金额版权投入的前提下,流量多的视频网站是比流量小的视频网站盈利要好。优酷和爱奇艺都是巨亏,优酷14年亏损8.8亿,15年前三季度亏损13亿,预估15年亏损15亿以上,按道理,乐视的亏损额应该比优酷大。
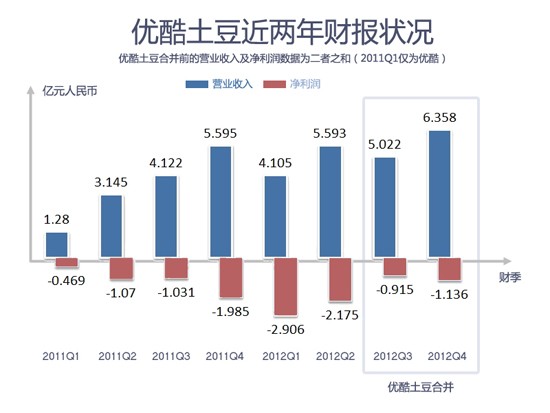
视频是亏钱的,电视只是亏钱的,两者放到一起,乐视盈利却是不断增长的!
只能表明,乐视在报表这一块,做法激进。细看乐视报表,只要涉及到财务估计以及审计制度选择方面,乐视都是大张旗鼓地努力做大报表业绩。
6、流——资金紧张
2015年乐视的投资流出30.4亿,购买固定资产、无形资产和其它资产费用28.09亿,其中购入版权和开发资本化是大头。
版权期限跨越一个经营周期,但是实际上,版权带来的流量大部分在第一年,购买版权的行为更多的是一项经营行为,应该把版权的投入大部分折算到经营性活动中,毕竟视频的商业理念就是将购入的版权通过带宽分销给客户。因此,若将购入版权部分50%计入经营活动,经营活动会降低7亿流出(采用母公司报表购买无形资产等的项目总额14.28亿,母公司的无形资产投资绝大部分是版权业务),其实,7亿这个数字是只会多不会少。将开发过度资本化按照10%资本化率调整,这一块将新增6亿的经营活动流出。
乐视在15年4季度有一笔17亿左右的预收款,但是在15年3季度预收款金额是1.98亿,16年一季度预收款金额是3.98亿,说明15年4季度的17亿预收款是个短期现象,有15亿预收款是个一次性行为。
乐视实际经营活动流=8.75-7-6-15=19.25亿,这个数字跟乐视实际净利润巨亏20亿,也是相匹配的。
其实,乐视的母公司报表,经营活动流已经是负6.85亿,流在下降。
7、贾跃亭说谎——或套现买房?
2015年10月30日晚间,乐视网发布贾跃亭持股公告。
公告内容:2015年10月30日,乐视网信息技术(北京)股份接到控股股东贾跃亭先生通知优酷2015财报,为了解决公司资金压力,满足公司日常经营资金意愿,同时为了改进公司股权结构,引入战略投资者等目的,贾跃亭先生与鑫根基金签署了《股份转让协议》,以合同形式出售其持有的个别乐视网股票。本次协议收购所得资金将全部交给公司成为运营资金使用,借款将用于公司日常经营,借款年限将不低于60个月,免收费用(具体承诺条款将以后续陆续签订的借款合同为准)。
转让费用32元,转让数目1亿股,转让金额32亿。
2015年10月30日后,从财报、一业绩和通告信息来看,贾跃亭并没有就32亿转让款与乐视网签订贷款合同。一般来说,贾跃亭应该在一个月内,也就是11月30号之前与乐视网签订贷款合同。但是,半年过去了,乐视网并没有与贾跃亭发生欠款,基本可以确认贾跃亭说谎,没有履行约定。
上个月,贾跃亭花30亿买三里屯的房地产。看来,这个32亿的回购金额大概是拿去买房了。
调侃一下:你要是去问贾跃亭怎么没有把32亿借给乐视网,这个之后,贾跃亭心里会有100个答案,其中一个答案是,乐视网目前资金充足,不需要钱。要是这么,真是逗股东玩,减持前,可以确认乐视网资金紧张,减持后,就确认乐视网资金不紧张,时间就在一天之内。哈哈,什么都是你说了算。
目前来看,贾跃亭去年的百亿减持争议,可以告一段落了。贾跃亭一半是贷款上市公司,一半是套现买房。
财务报表是用来计量经营活动,反应企业的经营情况和财务现状。但是,乐视的报表在会计估计和财务制度选择方面,非常保守,只要是能提高本期成本的,都会尽力去提高。这个方式,就是将原本当期应当确定的费用推后证实,这会给前期的利润带来很大的压力。若要消化这个压力,必须要不断增大公司业务体量,来缓解成本分摊的压力,一旦公司的支出规模增速迅速以及停滞衰退,公司的利润压力会暴增!
都说你很漂亮,走近一看,满是韩国品牌,不忍直视!(来源:夏草 股票说)
本文来自电脑杂谈,转载请注明本文网址:
https://www.pc-fly.com/a/bofangqi/article-122221-1.html
-

-
高春梅
可见一斑
-
刘亮
我的小王子
 救星M600无线游戏鼠标评估
 解密:Fn功能键大全_IT /计算机_信息
 Windows Embedded CE6.0
 迅雷看看检查字幕位置的方法
这教授也是被骂得惨